جنگ تعرفهای دولت آمریکا؛ آخرین نبرد برای نجات امپراتوری دلار
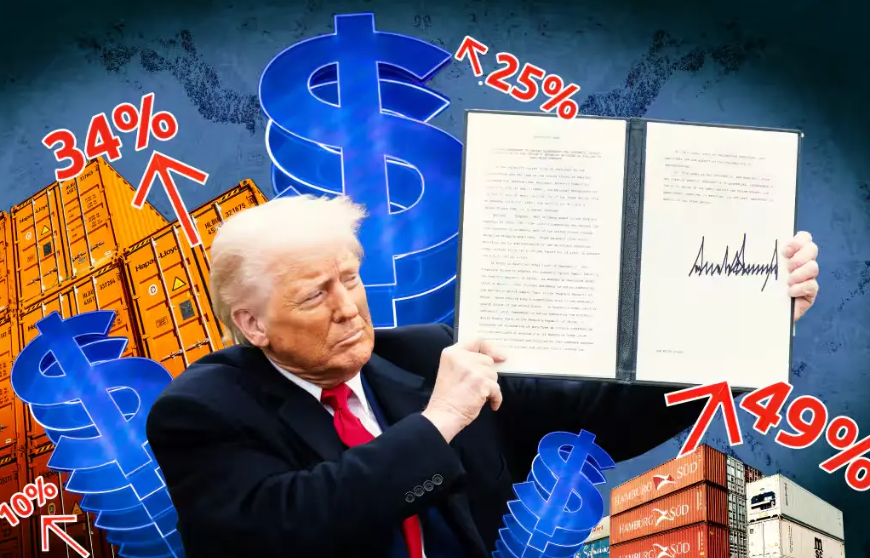
تهدید بیسابقه دونالد ترامپ در اکتبر ۲۰۲۵ مبنی بر وضع تعرفههای ۱۰۰ درصدی بر واردات چینی، بلافاصله لرزهای عمیق بر بازارهای جهانی انداخت. در واکنش به این اعلام، بیتکوین ۱۲ درصد سقوط کرد و به حوالی ۱۰۵ هزار دلار رسید، در حالی که طلا گارد صعودی به خود گرفت.
این شوک جدید در حالی رخ میدهد که اقتصاد آمریکا با بدهی بیش از ۳۷ تریلیون دلار و کاهش سهم دلار در ذخایر جهانی به ۵۶.۳۲ درصد (پایینترین سطح از ۱۹۹۴) دست و پنجه نرم میکند. تحلیلگران مورگان استنلی این تعرفهها را تلاشی برای حفظ برتری دلاری میدانند که اکنون در خطر است.
معمای تورم و طلا دلار زخمی؛ وقتی بدهی ۳۷ تریلیون دلاری با ۵۶ درصد سهم جهانی تلاقی میکند
دونالد ترامپ در سخنرانی ۱۰ اکتبر در کاخ سفید، تعرفههای ۱۰۰ درصدی بر کالاهای چینی را یک “دفاع حیاتی از اقتصاد آمریکا” خواند و بر لزوم “حفظ ارزش دلار به عنوان ارز مرجع جهانی” تأکید کرد. این سیاست تهاجمی ریشه در نظریه تعادل تجاری دارد. هدف اصلی گرانتر ساختن واردات، کاهش کسری تجاری بزرگ آمریکا با چین (۲۹۵.۵ میلیارد دلار در ۱۲ ماه گذشته) و در آخر افزایش تقاضا برای دلار از طریق تقویت صادرات آمریکایی است.
شواهد تاریخی این رویکرد را تا حدی تأیید میکند؛ دادههای بلومبرگ نشان میدهند که تعرفههای مشابه در دوره اول ترامپ با کاهش ۱۶ درصدی واردات چینی، شاخص دلار (DXY) را موقتاً تا ۵ درصد تقویت کرد. با این حال این استراتژی در شرایط فعلی اقتصاد آمریکا با چالشهای متضادی روبروست. در حالی که تورم آمریکا ۳ درصد و نرخ بهره فدرال رزرو ۴.۵ درصد است، تعرفههای جدید میتوانند تورم وارداتی را تا ۰.۵ تا ۱ درصد افزایش دهند.
این تورم اولیه میتواند فدرال رزرو را تحت فشار قرار دهد تا نرخ بهره را بالاتر ببرد و به تقویت کوتاهمدت دلار منجر شود. اما تأثیرات رکودی تعرفهها در بلندمدت، ناگزیر فشار برای کاهش نرخ بهره و در نتیجه، تضعیف دلار را به دنبال خواهد داشت.
این عدم اطمینان و ترس فزاینده از “سیاسیشدن” دلار، یک پیامد ژئوپلیتیک مهم داشته است. بانکهای مرکزی جهان به این نتیجه رسیدهاند که بهترین راه مقابله با تهدید دلار پرنوسان، بازگشت به “پول واقعی” یعنی طلا است.
طلا پاسخ بانکهای مرکزی به سیاسی شدن دلار؛ هجوم به طلا به سان سپر
بانکهای مرکزی جهان پاسخی قاطع به بیثباتی دلار و ریسک سیاسی تحریمها دادهاند. آنها با افزایش شدید خرید طلا، این فلز گرانبها را به عنوان جایگزینی امن برای ارز مرجع جهانی برگزیدهاند. بر اساس گزارش شورای جهانی طلا ، تنها در آگوست ۲۰۲۵، بانکهای مرکزی ۱۹ تن خالص طلا خریداری کردند. مجموع خرید سالانه آنها از رکورد سال ۲۰۲۲، ۱۱۳۶ تن فراتر رفته و لهستان با ۶۷ تن، قزاقستان ۴۵ تن و هند ۳۲ تن پیشتاز این روند هستند.
این هجوم به سمت طلا که ۹۵ درصد مدیران بانکهای مرکزی در نظرسنجی اخیر شورای جهانی طلا افزایش ذخایر طلای خود را در ۱۲ ماه آینده پیشبینی کردهاند، واکنشی مستقیم به بیثباتی دلار و ریسک استفاده از آن به عنوان ابزار تحریم مانند بلوکه شدن ۳۰۰ میلیارد دلار دارایی روسیه در سال ۲۰۲۲ است.
اهمیت این تغییر رویکرد در آمار صندوق بینالمللی پول (IMF) مشهود است. سهم طلا در ذخایر جهانی از ۱۱ درصد در سال ۲۰۲۰ به ۲۰.۵ درصد در سهماهه سوم ۲۰۲۵ افزایش یافته است.
این رقم برای نخستین بار از سال ۱۹۹۶، سهم طلا را بالاتر از اوراق خزانهداری آمریکا قرار میدهد. همبستگی منفی تاریخی طلا و دلار حدود منفی ۰.۴ نشان میدهد که تضعیف دلار معمولاً با افزایش قیمت طلا همراه است؛ همین رابطه پس از اعلام تعرفههای ترامپ، قیمت طلا را به رکورد ۴۰۲۲.۵۲ دلار رساند که بازتابی از واکنش شدید بازار به ریسکهای ژئوپلیتیک است.
رمز ارزها و هوش مصنوعی؛ ستونهای متضاد دلار
در کنار نوسانات شاخص دلار و گرایش سرمایهگذاران به سوی طلا، رمزارزها و هوش مصنوعی به عنوان ارکان نوظهور رشد اقتصاد ایالات متحده ظاهر شدهاند و روابط پیچیدهای با دلار برقرار کردهاند. بازار رمزارزها در سال ۲۰۲۵ با جذب حدود ۱.۹ میلیارد دلار سرمایهگذاری که بخش عمده آن به پروژههای مبتنی بر AI اختصاص یافته، شاهد رونق قابل توجهی بوده است.
بیتکوین که در حال حاضر با قیمتی حدود ۱۱۲,۰۰۰ دلار معامله میشود، همبستگی چشمگیری با پیشرفتهای فناوری و اقتصاد آمریکا نشان میدهد. این رمزارز ضریب همبستگی ۰.۷۵ با سهام شرکت Nvidia پرچمدار صنعت AI دارد که پیوند عمیق آن با بخش فناوری را برجسته میسازد. این همخوانی با رشد تولید ناخالص داخلی آمریکا (۳. ۳ درصد در سهماهه سوم ۲۰۲۵) و جریان ورودی بیش از ۶۳ میلیارد دلاری به صندوقهای قابل معامله در بورس (ETF) بیتکوین تقویت شده است، به گونهای که پیشبینیهای بلومبرگ بیتکوین را تا ۱۲۵ هزار دلار در سال ۲۰۲۶ متصور میدانند.
بیتکوین حدود ۶۰ درصد از کل بازار رمزارزها به ارزش تقریبی ۳.۸ تریلیون دلار را تشکیل میدهد. از سوی دیگر بازار هوش مصنوعی با ارزش تخمینی ۳۹۰ میلیارد دلار در سال ۲۰۲۵، همبستگی بیتکوین با شاخص S&P 500 را به حدود ۰.۶۵ رسانده است.
این همبستگی مثبت، بیتکوین را یک دارایی پرریسک و وابسته به اقتصاد کلان آمریکا تعریف میکند. با این حال این روابط همیشه پایدار نیستند. تعرفههای اخیر ترامپ، با برانگیختن بیثباتی ژئوپلیتیک، بیتکوین را به عنوان ابزاری برای پوشش ریسک (مشابه طلا) تقویت میکنند در حالی که ارتباط آن با AI، وابستگیاش به رشد اقتصادی آمریکا را حفظ مینماید. همبستگی بیتکوین با شاخص دلار (DXY) نیز ناپایدار است؛ در دورههای رونق بازار سهام، رفتار پرریسک آن غالب میشود و همبستگی مثبت کوتاهمدتی مانند ۰.۴۵ در نیمه اول ۲۰۲۵ بروز میدهد، اما در بحرانهای اعتماد به ارزهای فیات، نقش پناهگاه امن ایفا کرده و همبستگی منفی بلندمدتی (حدود -۰.۴۵) نشان میدهد، چرا که رمزارزها وابستگی تنگاتنگی با رونق تجارت دارند.
تناقض تعرفهها؛ خرید زمان برای دلار یا تسریع سقوط؟
در این بخش تناقضی استراتژیک آشکار پدیدار میشود. تعرفهها هرچند ظاهراً برای حفظ ارزش دلار طراحی شدهاند، در عمل به چرخهای معیوب دامن میزنند. اعلام تعرفههای ۱۰۰ درصدی بر واردات چینی در ۱۰ اکتبر ۲۰۲۵، شاخص دلار (DXY) را حدود ۰.۷ درصد کاهش داد و به ۹۸.۸۵ واحد رساند، در حالی که قیمت طلا با افزایش ۱.۰۲ درصدی به ۴۰۱۵.۵۹ دلار در هر اونس صعود کرد.
این الگو تکرار تجربه سال ۲۰۱۸ است، جایی که تعرفههای مشابه، قیمت طلا را حدود ۱۵ درصد افزایش داد. مدلهای اقتصادی جیپی مورگان پیشبینی میکنند که تعرفههای کامل میتوانند تورم آمریکا را تا ۰.۸ درصد افزایش دهند، اما رکود اقتصادی همزمان، فدرال رزرو را تحت فشار قرار میدهد تا نرخ بهره را کاهش دهد که ایم امر عاملی کلیدی در تضعیف دلار در بلندمدت است.
بیثباتی ژئوپلیتیک ناشی از تعرفهها، خریدهای طلا توسط بانکهای مرکزی را حدود ۲۰ درصد رسانده و همبستگی منفی طلا و دلار (حدود -۰.۳۹) را تقویت میکند. علاوه بر این، تعرفهها هزینههای تولیدکنندگان و مصرفکنندگان آمریکایی را افزایش میدهند، که میتواند سودآوری شرکتها را تا ۵ درصد کاهش دهد و رشد اقتصادی – عنصری حیاتی برای قدرت دلار – را تضعیف کند.
از ژانویه ۲۰۲۵، دلار حدود ۱۱ درصد از ارزش خود را از دست داده است. در نهایت، این تعرفهها تنها مزایای کوتاهمدتی مانند تقویت موقت شاخص DXY به همراه دارند، اما تأثیر بلندمدت آنها معکوس است، باید دید تمدید دولت امریکا برای این چالش چیست. این اقدامات با تشویق بانکهای مرکزی و سرمایهگذاران به تنوعبخشی ذخایر خود به سوی طلا و رمزارزها، به طور مستقیم هژمونی دلار را تضعیف میکنند.
گلدمن ساکس این پدیده را “سوپر سایکل داراییهای سخت” نامیده و برای طلا تا دسامبر ۲۰۲۶، قیمت ۴۹۰۰ دلار را پیشبینی کرده است. این پویایی، درس روشنی برای سیاستگذاران و سرمایهگذاران ارائه میدهد. تلاش برای حفظ سلطه ارزی بدون اصلاحات ساختاری، تنها به تسریع انتقال به داراییهای غیر دلاری منجر میشود.
در جهانی که طلا و رمزارزها به عنوان سپرهای نوین ظاهر شدهاند، تعرفهها نه تنها شمشیر، بلکه احتمالا سپری سوراخدار برای امپراتوری دلار هستند. سرمایهگذاران با هجوم به طلا و بیتکوین، پاسخ خود را دادهاند. اکنون پرسش این است؛ آیا ترامپ زمان را خریده یا این اقدامات صرفاً تسریعکننده سقوط دلار است؟
پارسا ملکی