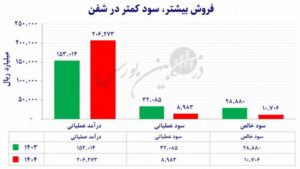
به گزارش ذرهبین بورس، صورت سود و زیان شرکت پتروشیمی فن آوران در سال ۱۴۰۴ در نگاه نخست با رشد ۳۵ درصدی درآمدهای عملیاتی همراه بوده است، اما این رشد نهتنها به بهبود سودآوری منجر نشده، بلکه همزمان با افت محسوس حاشیههای سود و کاهش شدید سود خالص همراه شده است. درآمد عملیاتی شرکت از ۱۵۳ هزار میلیارد ریال به بیش از ۲۰۶ هزار میلیارد ریال رسیده، اما بهای تمامشده با شتابی بسیار بیشتر و معادل ۵۵ درصد رشد کرده است.
نتیجه این واگرایی، کاهش سود ناخالص از ۴۸.۲ هزار میلیارد ریال به ۴۴.۲ هزار میلیارد ریال بوده است؛ یعنی با وجود رشد قابل توجه فروش، سود ناخالص ۸ درصد کاهش یافته است. این وضعیت نشان میدهد رشد درآمد شفن نتوانسته فشار هزینههای تولید را جبران کند و کیفیت رشد فروش شرکت محل تردید جدی است.
فرسایش شدید حاشیه سود
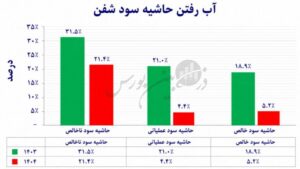
بررسی حاشیه سود ناخالص تصویر نگرانکنندهتری ارائه میدهد. حاشیه سود ناخالص شرکت از حدود ۳۱.۵ درصد در سال ۱۴۰۳ به نزدیک ۲۱.۴ درصد در سال ۱۴۰۴ رسیده است؛ افتی حدود ۱۰ واحد درصدی که برای یک شرکت تولیدی و کالایی قابل توجه است.
به بیان ساده، شفن در سال ۱۴۰۴ به ازای هر ۱۰۰ ریال فروش، بهمراتب سود ناخالص کمتری نسبت به سال قبل ساخته است. این موضوع میتواند نشانهای از افزایش فشار بهای خوراک، انرژی، مواد اولیه یا سایر هزینههای تولید باشد و نشان میدهد رشد فروش به تنهایی نتوانسته قدرت سودسازی شرکت را حفظ کند.
هزینههایی که سریعتر از درآمد رشد کردند
مشکل شفن تنها به بهای تمامشده محدود نمیشود. هزینههای فروش، اداری و عمومی شرکت نیز با رشد ۵۴ درصدی از حدود ۲۶.۲ هزار میلیارد ریال به ۴۰.۴ هزار میلیارد ریال رسیدهاند؛ رشدی که بهوضوح بالاتر از افزایش ۳۵ درصدی درآمد عملیاتی است.
افزایش سریعتر هزینهها نسبت به فروش، نشان میدهد شرکت در کنترل ساختار هزینهای خود عملکرد مطلوبی نداشته است. در نتیجه، حتی بخشی از درآمد اضافی ایجادشده نیز پیش از آنکه به سود عملیاتی تبدیل شود، در ساختار هزینههای شرکت مستهلک شده است.
سقوط ۷۲ درصدی سود عملیاتی
مهمترین نقطه ضعف صورت سود و زیان شفن را میتوان در سود عملیاتی مشاهده کرد. سود عملیاتی شرکت از بیش از ۳۲ هزار میلیارد ریال در سال ۱۴۰۳ به کمتر از ۹ هزار میلیارد ریال در سال ۱۴۰۴ سقوط کرده است؛ افتی معادل ۷۲ درصد.
این در حالی است که درآمد شرکت در همین دوره ۳۵ درصد رشد کرده است. چنین تضادی نشان میدهد افزایش فروش نهتنها ارزش افزوده بیشتری برای سهامداران ایجاد نکرده، بلکه موتور اصلی سودآوری شرکت بهشدت تضعیف شده است.
حاشیه سود عملیاتی نیز از حدود ۲۱ درصد به حدود ۴.۴ درصد کاهش یافته است. به عبارت دیگر، بخش عمده حاشیه امن عملیاتی شرکت در فاصله یک سال از بین رفته و این موضوع از منظر سرمایهگذاری میتواند یکی از جدیترین نشانههای ضعف عملکرد باشد.
هزینه مالی؛ سنگینتر از سود عملیاتی
یکی دیگر از نکات منفی صورتهای مالی، سطح بالای هزینههای مالی است. شفن در سال ۱۴۰۴ حدود ۱۲.۶ هزار میلیارد ریال هزینه مالی شناسایی کرده؛ رقمی که حتی از کل سود عملیاتی ۹ هزار میلیارد ریالی شرکت بیشتر است.
این نسبت نشان میدهد عملیات اصلی شرکت به تنهایی توان کافی برای پوشش هزینههای مالی را نداشته است. اگر سایر درآمدهای غیرعملیاتی به کمک شرکت نمیآمد، فشار بر سود قبل از مالیات بهمراتب بیشتر میشد.
برای یک سرمایهگذار، این موضوع اهمیت زیادی دارد؛ زیرا تداوم چنین ساختاری میتواند سودآوری شرکت را به متغیرهایی خارج از عملیات اصلی وابسته کند.
کیفیت سود زیر سؤال
در سال ۱۴۰۴، سایر درآمدها و هزینههای غیرعملیاتی شفن نزدیک به ۲۰ هزار میلیارد ریال بوده که نسبت به سال قبل ۵۶ درصد رشد کرده است. این رقم بیش از دو برابر سود عملیاتی شرکت است.
این ترکیب نشان میدهد بخش قابل توجهی از سود باقیمانده شفن نه از مسیر عملیات اصلی تولید و فروش، بلکه از منابع غیرعملیاتی ایجاد شده است. از منظر تحلیلی، چنین وضعیتی کیفیت سود شرکت را کاهش میدهد؛ زیرا برای ارزشگذاری پایدار، آنچه اهمیت بیشتری دارد قدرت تکرارشونده کسبوکار در ایجاد سود عملیاتی است.
سود خالص؛ سقوطی که رشد فروش را بیاثر کرد
در نهایت، سود خالص شرکت از ۲۸.۹ هزار میلیارد ریال به ۱۰.۷ هزار میلیارد ریال کاهش یافته؛ یعنی ۶۳ درصد افت.
حاشیه سود خالص نیز از حدود ۱۸.۹ درصد به نزدیک ۵.۲ درصد رسیده است. بنابراین رشد ۳۵ درصدی فروش در نهایت نتوانسته از کاهش شدید سودآوری جلوگیری کند.
این تضاد را میتوان بهعنوان یکی از مهمترین محورهای انتقادی گزارش مطرح کرد: شفن در سال ۱۴۰۴ بیشتر فروخته، اما بخش قابل توجهی از قدرت سودسازی خود را از دست داده است.
EPS عملیاتی؛ تصویری ضعیفتر برای سهامدار
افت سودآوری در سود هر سهم نیز بهوضوح دیده میشود. EPS عملیاتی شفن از ۹۶۳ ریال به تنها ۱۰۸ ریال کاهش یافته است؛ افتی نزدیک به ۸۹ درصد.
در مقابل، بخش غیرعملیاتی سهم بیشتری از سود هر سهم را تشکیل داده است. این موضوع نشان میدهد حتی سودی که در نهایت به سهامدار گزارش شده نیز بیش از گذشته به منابعی خارج از عملیات اصلی شرکت وابسته است.
فرسایش سودآوری
صورت سود و زیان شفن در سال ۱۴۰۴ بیش از آنکه نشانه رشد باشد، تصویری از فرسایش سودآوری ارائه میدهد. رشد فروش نتوانسته با رشد هزینهها مقابله کند، حاشیههای سود بهشدت کاهش یافته، سود عملیاتی سقوط کرده، هزینه مالی از سود عملیاتی فراتر رفته و بخش قابل توجهی از سود شرکت از منابع غیرعملیاتی تأمین شده است.
از دید یک سرمایهگذار، مهمترین پرسش این است که آیا شفن قادر خواهد بود این افت شدید در حاشیه سود و قدرت عملیاتی را جبران کند یا خیر. در شرایط فعلی، صورت سود و زیان ۱۴۰۴ بیش از آنکه تصویری از یک شرکت در حال رشد ارائه دهد، نشانههایی از کاهش کیفیت سود، فشار هزینهای و تضعیف عملیات اصلی را به نمایش میگذارد.