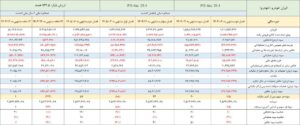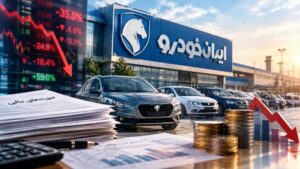
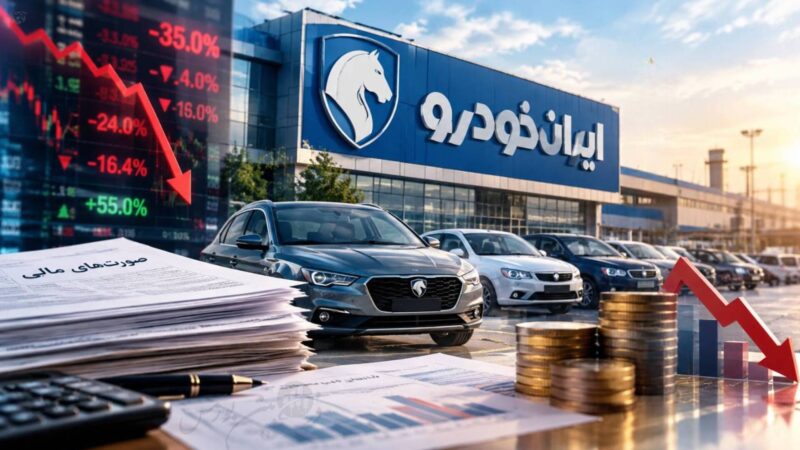
به گزارش کدال نما ذرهبین بورس، ایرانخودرو در حالی نیمه نخست سال را با ثبتِ خیرهکننده و فاجعهبارِ ۷.۹ همت زیان خالص شخم زد که رشد ۵۵ درصدی فروش هم نتوانست سایه سنگین سوءمدیریت و هزینههای مالیِ سرسامآور را از ترازنامه بیمار این غول خودروساز کنار بزند. آن بهبودِ مقطعی و نمایشی در سودآوری تابستان، بیش از آنکه نشانهای از احیای ساختاری باشد، یک خوشخیالیِ زودگذر در دلِ روند نزولی و مرگبارِ تولید و افت ۲۴ درصدی فروش نسبت به سال گذشته است؛ حبابی که با اولین برخورد به واقعیتِ عملیاتی ترکید.
فشار سرسامآورِ هزینههای مالی با جهش خیرهکنندهٔ ۱۶۴ درصدی به ۱۳.۴ همت رسیده است؛ اهرمی مرگبار که به مثابه ترمز بریدۀ هرگونه تلاش برای خروج از بحران، عصارهٔ نقدینگی شرکت را میبلعد. در شرایطی که حاشیه سود همچنان شکننده، بیمار و ناپایدار است، دل بستن به سودآوریهای تکفصلیِ گلخانهای، چیزی جز پاک کردن صورتمسئلهای نیست که در عریانترین شکل ممکن در گزارشهای مالی خودنمایی میکند.
عملکرد به غایت ضعیف این نماد در تقابل با ضربآهنگ رشد شاخص کل، مُهر تاییدی است بر بیاعتمادی مطلق بازار به چشمانداز آیندهٔ این کارخانهٔ زیانده که گویی تا ابد در گرداب هزینههای جاری و ساختارِ پوسیدهٔ خود گرفتار مانده است. با این اوصاف، عقبماندگی ۳۵ درصدی سهم از بازدهی بازار در سه ماه اخیر، نه یک «فرصت طلاییِ خرید»، بلکه آژیر خطرِ کرکنندهای است برای سرمایهگذارانی که هنوز به سراب این خودروساز دلخوش کردهاند.