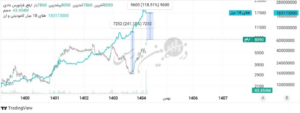
به گزارش کدال نما ذرهبین بورس، در اقتصادی که تورم به یکی از مهمترین متغیرهای اثرگذار بر تصمیمات سرمایهگذاری تبدیل شده، سرمایهگذاران تنها به رشد سود شرکتها توجه نمیکنند؛ بلکه به این موضوع نیز میاندیشند که آیا نگهداری یک سهم میتواند در مقایسه با سایر داراییها، قدرت خرید سرمایه آنها را حفظ کند یا خیر. از همین منظر، یکی از نکات قابل تأمل درباره فولاد ارفع، فاصله معنادار میان عملکرد قیمت سهم و رشد داراییهایی نظیر طلا در سالهای اخیر است؛ داراییای که در ذهن بخش بزرگی از فعالان اقتصادی به نمادی از انتظارات تورمی و حفظ ارزش پول تبدیل شده است.
این واگرایی در شرایطی رخ داده که شرکت در گزارشهای مالی خود اعداد و ارقام نسبتاً مطلوبی را به نمایش گذاشته است. همین موضوع یک پرسش مهم را ایجاد میکند: اگر عملکرد مالی شرکت تا این اندازه مناسب بوده، چرا بازار واکنش متناسبی در طی 5 ساله اخیر در قیمت سهم نشان نداده است؟ آیا بازار در ارزیابی شرکت دچار اشتباه شده یا آنکه بخشی از واقعیتهای اقتصادی و عملیاتی شرکت هنوز در پشت رشد سود و درآمد پنهان مانده است؟
پاسخ به این پرسش را نمیتوان صرفاً با مشاهده سود خالص یا نسبتهای ارزشگذاری پیدا کرد. برای درک دقیقتر وضعیت شرکت، لازم است لایههای مختلف صورتهای مالی مورد بررسی قرار گیرد؛ جایی که گاهی پشت رشد ظاهری درآمد و سود، نشانههایی از کاهش کیفیت سود، افت حاشیههای سودآوری و فشار بر فعالیت اصلی شرکت قابل مشاهده است.
پیش از ورود به جزئیات صورتهای مالی، لازم است به یک متغیر مهم اما کمتر مورد توجه در ارزیابی سرمایهگذاری اشاره شود؛ «هزینه فرصت» هزینه ای که سهامداران بسیاری از شرکت های بورسی پرداخته اند تا به این امید که شاید روزی بتوانند تورم را شکست بدهند.
رشد فروش بدون خلق سود
مهمترین نکته نگرانکننده در عملکرد ارفع آن است که رشد فروش نتوانسته به رشد سود ناخالص منجر شود.
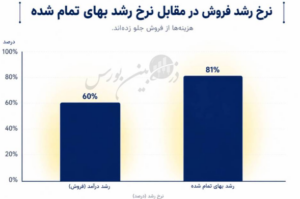
در سال مالی اخیر درآمد عملیاتی شرکت از ۱۸۴ هزار میلیارد ریال به ۲۹۶ هزار میلیارد ریال رسیده و رشد ۶۰ درصدی را ثبت کرده است. اما در همین مدت بهای تمامشده با سرعت بیشتری افزایش یافته و رشدی ۸۱ درصدی را تجربه کرده است.نتیجه این اتفاق آن است که سود ناخالص شرکت نه تنها رشد نکرده، بلکه حدود ۲ درصد نیز کاهش یافته است. این موضوع به معنای آن است که شرکت برای دستیابی به فروش بیشتر، هزینه بسیار بالاتری پرداخت کرده و بخش مهمی از منافع رشد درآمد توسط افزایش هزینههای تولید بلعیده شده است
سقوط قابل توجه حاشیه سود ناخالص
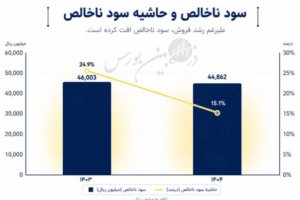
شاید مهمترین هشدار صورتهای مالی ارفع را بتوان در حاشیه سود ناخالص مشاهده کرد.حاشیه سود ناخالص شرکت از حدود ۲۵ درصد در سال گذشته به حدود ۱۵ درصد در سال جاری رسیده است.به عبارت دیگر، نزدیک به ۴۰ درصد از توان سودسازی ناخالص شرکت از بین رفته است.برای یک شرکت فولادی، کاهش این سطح از حاشیه سود میتواند نشانه فشار سنگین از ناحیه قیمت مواد اولیه، هزینه انرژی، محدودیتهای فروش یا کاهش قدرت قیمتگذاری محصولات باشد. در واقع اگرچه حجم فروش افزایش یافته، اما کیفیت این رشد به شدت زیر سؤال قرار دارد.
کاهش درآمد و سود عملیاتی در مقیاس فصلی
نگاهی به عملکرد فصلی نیز نشانههای دیگری از کاهش شتاب رشد را آشکار میکند.درآمد شرکت نسبت به فصل قبل حدود ۴ درصد کاهش یافته و سود عملیاتی نیز افتی ۱.۷ درصدی را ثبت کرده است. این موضوع از آن جهت اهمیت دارد که بازار معمولاً روندهای آتی را پیش از آنکه در گزارشهای سالانه نمایان شوند شناسایی میکند. کاهش همزمان درآمد و سود عملیاتی فصلی میتواند نشانهای از ورود شرکت به دورهای با رشد کمتر یا حتی آغاز فشار بر سودآوری باشد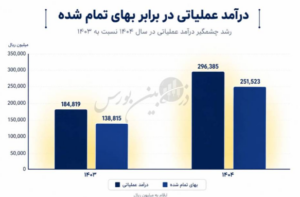
رشد سود عملیاتی با کمک درآمدهای غیرهستهای
بررسی اجزای سود عملیاتی نیز نکات قابل تأملی را آشکار میکند. در حالی که سود ناخالص شرکت کاهش یافته، سایر درآمدها از حدود ۷.۴ هزار میلیارد ریال به بیش از ۱۸.۴ هزار میلیارد ریال رسیده و رشدی ۱۴۸ درصدی را تجربه کردهاند.
این جهش بزرگ این پرسش را مطرح میکند که چه میزان از رشد سود عملیاتی حاصل فعالیت اصلی شرکت و چه میزان ناشی از درآمدهای جانبی است؟ هرچه سهم درآمدهای غیرهستهای در سودآوری بیشتر باشد، پایداری سود شرکت نیز با تردید بیشتری همراه خواهد بود.
شکاف میان رشد سود خالص و سود عملیاتی
سود عملیاتی سالانه حدود ۲۷ درصد رشد کرده اما سود خالص ۵۷ درصد افزایش یافته است. این اختلاف قابل توجه نشان میدهد بخشی از رشد سود نهایی الزاماً از محل بهبود عملیات اصلی شرکت حاصل نشده است. کاهش هزینههای مالی، درآمدهای غیرعملیاتی، تغییرات مالیاتی یا سایر عوامل غیرتکرارشونده میتوانند در شکلگیری این شکاف نقش داشته باشند، در چنین شرایطی رشد سود خالص به تنهایی نمیتواند معیار مناسبی برای قضاوت درباره کیفیت عملکرد شرکت باشد.
احتمال قرار گرفتن در اوج چرخه سودآوری
صنعت فولاد صنعتی چرخهای است و به شدت تحت تأثیر نرخ ارز، قیمتهای جهانی، سیاستهای صادراتی، هزینه انرژی و وضعیت اقتصاد جهانی قرار دارد.در بسیاری از دورههای رونق، شرکتهای فولادی بهترین عملکرد مالی خود را ثبت میکنند؛ اما همین دورهها معمولاً بیشترین ریسک را نیز برای سرمایهگذاران به همراه دارند. رشدهای بزرگ درآمد و سود در ارفع این احتمال را مطرح میکند که بخشی از سودآوری فعلی ناشی از شرایط مساعد چرخهای باشد؛ شرایطی که ممکن است در سالهای آینده تکرار نشود.