سهمی که بازار را غافلگیر کرد؛ چشم انداز طلایی پالایشگاه نفت بندر عباس در سال ۱۴۰۵
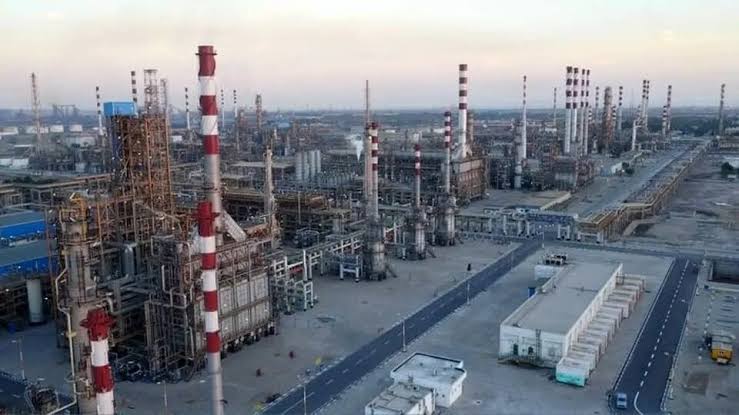
به گزارش کدال نما ذرهبین بورس، گزارش عملکرد مالی شرکت پالایش نفت بندرعباس با نماد «شبندر» از جهش قابل توجه سودآوری این شرکت حکایت دارد. این شرکت در صورتهای مالی دوره ۱۴۰۴ توانسته است به ازای هر سهم ۲۱۳ تومان سود شناسایی کند؛ رقمی که نسبت به دوره مشابه رشد چشمگیر ۳۱۶ درصدی را نشان میدهد.
در حال حاضر قیمت هر سهم «شبندر» در بازار حدود ۱۲۲۲ تومان است و بررسی جدول حساسیت سودآوری این شرکت نشان میدهد سناریوهای مختلفی برای سودسازی سال ۱۴۰۵ ترسیم شده است.
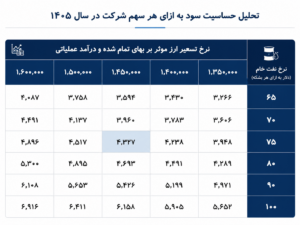
بر اساس سناریوی مبتنی بر شرایط فعلی بازار، با فرض نفت ۷۰ دلاری و نرخ دلار ۱۷۰ هزار تومانی، سود هر سهم «شبندر» در سال جاری میتواند به بیش از ۴۶۰ تومان برسد که در این صورت نسبت قیمت به سود آیندهنگر (Forward P/E) سهم در محدوده کانال ۲ قرار خواهد گرفت.
در سناریوی بدبینانهتر، با فرض نفت ۶۵ دلاری و دلار ۱۳۵ هزار تومانی، سود هر سهم حدود ۳۳۰ تومان برآورد میشود که در این حالت نسبت P/E فوروارد سهم در کانال ۳ قرار میگیرد.
از سوی دیگر، در سناریوی محتملی که شرکت برآورد کرده، با در نظر گرفتن نفت ۷۵ دلاری و دلار ۱۴۵ هزار تومانی، سود هر سهم حدود ۴۳۳ تومان برآورد شده است؛ رقمی که همچنان نسبت P/E فوروارد سهم را در محدوده کانال ۲ حفظ میکند.
در سناریوی خوشبینانه نیز اگر نفت در سطح ۷۵ دلار و نرخ دلار در محدوده ۱۷۰ هزار تومان قرار گیرد، سود هر سهم «شبندر» میتواند از ۵۰۰ تومان عبور کند که در این شرایط نیز نسبت P/E آیندهنگر سهم در کانال ۲ قرار خواهد داشت.
همچنین در یک برآورد مبتنی بر رشد متناسب با تورم، اگر سود هر سهم شرکت در سال ۱۴۰۵ حدود ۸۰ تا ۹۰ درصد نسبت به سال قبل افزایش یابد، سود هر سهم «شبندر» میتواند در محدوده ۳۹۰ تا ۴۰۵ تومان قرار گیرد. در این حالت نیز با فرض سود ۴۰۰ تومانی، نسبت P/E فوروارد سهم همچنان در محدوده کانال ۲ برآورد میشود.
کارشناسان بازار سرمایه معتقدند یکی از مهمترین محرکهای سودآوری شرکتهای پالایشی، شاخص «کرک اسپرد» است. متوسط کرک اسپرد در هفتههای اخیر به حدود ۲۲ دلار رسیده؛ در حالی که این شاخص پیش از جنگ در محدوده ۱۳ دلار قرار داشت. افزایش این شاخص میتواند به طور مستقیم بر سودآوری نمادهای پالایشی از جمله «شبندر» اثرگذار باشد.