به گزارش کدال نما ذرهبین بورس، بررسی عملکرد «کچاد» در ۹ ماه نخست سال مالی ۱۴۰۵ نشان میدهد موتور اصلی رشد درآمد شرکت، افزایش نرخ فروش محصولات بوده است.
درآمد فروش شرکت شامل فروش کالا و برق نیروگاه در این دوره به ۹۰ هزار و ۷۳۵ میلیارد تومان رسید؛ در حالی که این رقم در دوره مشابه سال قبل ۶۰ هزار و ۷۱۷ میلیارد تومان بود و به این ترتیب درآمد کچاد رشد ۴۹.۴ درصدی را ثبت کرد.
بخش عمده درآمد شرکت از محل فروش کالا حاصل شده است. فروش کالا از ۶۰ هزار و ۱۳۷ میلیارد تومان به ۸۸ هزار و ۸۳۵ میلیارد تومان رسید که رشد ۴۷.۷ درصدی را نشان میدهد؛ این در حالی است که حجم کالای فروختهشده ۱۲.۶ درصد کاهش داشته است.
بررسی نرخها نشان میدهد متوسط نرخ فروش داخلی شمش فولاد حدود ۷۸ درصد، گندله حدود ۶۳ درصد و کنسانتره حدود ۵۵ درصد نسبت به سال گذشته افزایش یافته است.
شتاب درآمدی کچاد در تابستان دو برابر شد
نکته قابل توجه در عملکرد کچاد، افزایش شتاب رشد درآمد در ماههای اخیر است.
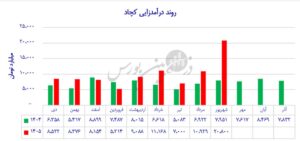
درآمد فروش کالا در سهماهه نخست سال مالی، یعنی دی تا اسفند، ۳۳ درصد بیشتر از دوره مشابه سال قبل بود. این رشد در سهماهه دوم به ۱۶ درصد رسید، اما در سهماهه سوم، یعنی تیر تا شهریور، جهش ۹۷ درصدی را ثبت کرد.
شهریورماه نیز با ثبت ۲۰ هزار و ۸۰۰ میلیارد تومان درآمد، بالاترین درآمد ماهانه کچاد در این دوره را به خود اختصاص داد. بازگشت صادرات شمش فولاد و فروش ۱۱۶ هزار تن از این محصول، یکی از عوامل مهم افزایش درآمد شهریورماه بوده است.
همزمان، تولید ماهانه شرکت از ۹۵۴ هزار تن در دیماه به حدود یک میلیون و ۵۰۰ هزار تن در شهریورماه افزایش یافته است.
فولاد تنها بخش تولیدی کچاد بود که رشد کرد
تولید شمش فولاد کچاد در ۹ ماهه به ۸۷۷ هزار و ۷۶۱ تن رسید که نسبت به ۸۳۲ هزار و ۳۹۹ تن دوره مشابه سال قبل، ۵.۴ درصد افزایش یافته است.
در مقابل، تولید سایر محصولات با کاهش همراه شد. تولید کنسانتره با افت ۹.۳ درصدی به ۶.۸۷ میلیون تن، تولید گندله با کاهش ۱۳ درصدی به ۲.۹۱ میلیون تن و تولید آهن اسفنجی با افت ۶.۹ درصدی به یک میلیون و ۱۱۰ هزار تن رسید.
در مجموع، تولید کچاد بدون احتساب نیروگاه به ۱۱.۷۸ میلیون تن رسید که ۹.۶ درصد کمتر از ۱۳.۰۳ میلیون تن دوره مشابه سال قبل است.
بخش قابل توجهی از افت تولید به نیمه نخست سال مالی بازمیگردد. تولید گندله در دیماه تنها ۳۸ هزار تن بود؛ در حالی که تولید عادی ماهانه این محصول حدود ۳۵۰ هزار تن است.
با این حال، از فروردینماه روند بازیابی تولید آغاز شد. تولید کل در سهماهه تیر تا شهریور ۱۶.۳ درصد بیشتر از سهماهه فروردین تا خرداد بود و تولید گندله نیز در این دوره ۶.۳ درصد بالاتر از مدت مشابه سال قبل قرار گرفت.
نیروگاه کچاد نیز در ۹ ماه ۳.۴۳ میلیون مگاواتساعت برق تولید کرد که ۱۳.۳ درصد کمتر از ۳.۹۶ میلیون مگاواتساعت سال قبل است؛ با این حال تولید برق در سه ماه اخیر اندکی بالاتر از دوره مشابه سال گذشته قرار گرفت.
فروش ۸۴۰ هزار تن شمش، درآمد ۴۴ همتی برای کچاد ساخت
در بخش فروش، حجم کل کالاهای فروختهشده بدون احتساب نیروگاه به ۶.۰۷ میلیون تن رسید که ۱۲.۶ درصد کمتر از ۶.۹۴ میلیون تن سال قبل است.
با وجود این افت، درآمد فروش کالا با رشد ۴۷.۷ درصدی به ۸۸ هزار و ۸۳۵ میلیارد تومان رسید.
در این میان، شمش فولاد با فروش ۸۴۰ هزار تن، ۴۳ هزار و ۹۴۳ میلیارد تومان درآمد ایجاد کرد. حجم فروش شمش ۴.۲ درصد کاهش داشت، اما درآمد آن ۷۵.۶ درصد بیشتر از سال قبل بود.
فروش کنسانتره نیز به ۳.۶۸ میلیون تن رسید که ۶.۳ درصد کمتر از سال قبل است؛ با این حال درآمد این محصول با رشد ۴۴.۹ درصدی به ۲۸ هزار و ۸۴۰ میلیارد تومان رسید.
کچاد همچنین یک میلیون و ۴۶۰ هزار تن گندله داخلی و صادراتی فروخت که کاهش ۱۹.۷ درصدی حجم فروش را نشان میدهد، اما درآمد این بخش با رشد ۲۸.۵ درصدی به ۱۵ هزار و ۱۹۴ میلیارد تومان رسید.
درآمد حاصل از فروش آهن اسفنجی، نرمه و سایر محصولات نیز به ۸۵۹ میلیارد تومان رسید که ۷۴.۶ درصد کاهش داشته است.
جهش ۲۲۸ درصدی درآمد نیروگاه
نیروگاه کچاد در بخش درآمدی عملکرد متفاوتی نسبت به حجم تولید و فروش داشت.
در ۹ ماهه امسال، ۲.۲۴ میلیون مگاواتساعت برق فروخته شد که ۱۳.۶ درصد کمتر از ۲.۵۹ میلیون مگاواتساعت سال قبل است؛ اما درآمد فروش برق با جهش ۲۲۸ درصدی از ۵۸۰ میلیارد تومان به یک هزار و ۹۰۰ میلیارد تومان رسید.
متوسط نرخ فروش برق نیز به حدود ۸۵۰ هزار تومان به ازای هر مگاواتساعت رسید؛ در حالی که این رقم در سال قبل حدود ۲۲۴ هزار تومان بود.
در بازار محصولات فولادی نیز روند نرخها صعودی بوده است. نرخ شمش فولاد از ۳۴.۱ میلیون تومان در تن در دیماه به ۶۲ میلیون تومان در شهریور رسید. نرخ گندله از ۷.۷ میلیون به ۱۲.۱ میلیون تومان و نرخ کنسانتره از ۶.۳ میلیون به ۱۰.۱ میلیون تومان در تن افزایش یافت.
سنگآهن گرانتر از محصولات کچاد رشد کرد
در سمت هزینهها، خرید مواد اولیه یکی از مهمترین نقاط قابل توجه در عملکرد کچاد است.
شرکت در ۹ ماهه ۱۴۰۵، ۳۵ هزار و ۹۸۲ میلیارد تومان برای خرید ۹.۵۸ میلیون تن سنگآهن خام هزینه کرد. همچنین هزینه استخراج سنگآهن به ۶ هزار و ۲۰۹ میلیارد تومان برای ۱.۸۶ میلیون تن رسید.
در مجموع، هزینه خرید و استخراج سنگآهن به ۴۲ هزار و ۱۹۱ میلیارد تومان رسید.
در شهریورماه نیز کچاد ۶ هزار و ۵۹۲ میلیارد تومان خرید ثبت کرد که شامل ۵ هزار و ۸۴۵ میلیارد تومان خرید یک میلیون و ۱۴۰ هزار تن سنگآهن و ۷۴۷ میلیارد تومان استخراج ۱۸۶ هزار تن سنگ بود.
نکته مهم، رشد نرخ خرید است. متوسط نرخ خرید سنگآهن در ۹ ماه حدود ۳.۷۶ میلیون تومان به ازای هر تن بود، اما این نرخ در شهریور به ۵.۱۳ میلیون تومان رسید.
نرخ خرید سنگآهن که در دیماه حدود ۲.۴ میلیون تومان بود، تا شهریور بیش از ۱۱۰ درصد افزایش یافت؛ رشدی که از رشد نرخ فروش شمش، گندله و کنسانتره بیشتر بوده و یکی از دلایل اصلی فشار بر حاشیه سود ناخالص شرکت محسوب میشود.
سود خالص کچاد ۵ درصد رشد کرد
صورتهای مالی ۶ ماهه منتهی به ۳۱ خرداد ۱۴۰۵ نیز تصویری متفاوت از رشد درآمد و سودآوری ارائه میدهد.
درآمد عملیاتی شرکت اصلی در این دوره با رشد ۲۶.۱ درصدی از ۴۲ هزار و ۱۱۱ میلیارد تومان به ۵۳ هزار و ۹۷ میلیارد تومان رسید.
با این حال، بهای تمامشده با سرعت بیشتری افزایش یافت و با رشد ۳۹ درصدی از ۳۱ هزار و ۳۷۲ میلیارد تومان به ۴۳ هزار و ۶۱۴ میلیارد تومان رسید.
در نتیجه سود ناخالص ۱۱.۷ درصد کاهش یافت و از ۱۰ هزار و ۷۳۹ میلیارد تومان به ۹ هزار و ۴۸۳ میلیارد تومان رسید. حاشیه سود ناخالص نیز از ۲۵.۵ درصد به ۱۷.۹ درصد کاهش پیدا کرد.
هزینههای فروش، اداری و عمومی نیز ۴۸.۶ درصد افزایش یافت و از یک هزار و ۱۷۹ میلیارد تومان به یک هزار و ۷۵۱ میلیارد تومان رسید. به دنبال این روند، سود عملیاتی با افت ۲۲.۴ درصدی به ۷ هزار و ۷۳۲ میلیارد تومان رسید.
با این حال، رشد سایر درآمدها و هزینههای غیرعملیاتی از ۳ هزار و ۷۴۶ میلیارد تومان به ۶ هزار و ۷۲۹ میلیارد تومان، بخشی از افت سود عملیاتی را جبران کرد.
در نهایت، سود قبل از مالیات با رشد ۴.۸ درصدی به ۱۴ هزار و ۱۴۷ میلیارد تومان رسید و سود خالص شرکت اصلی نیز با افزایش ۵.۲ درصدی به ۱۳ هزار و ۱۲ میلیارد تومان رسید.
سود هر سهم نیز از ۲۴۱ ریال به ۲۵۳ ریال افزایش یافت.
در صورتهای مالی تلفیقی، درآمد به ۶۶ هزار و ۳۴۵ میلیارد تومان، سود خالص به ۱۵ هزار و ۱۶ میلیارد تومان و سود هر سهم به ۲۸۸ ریال رسید.
سهم گروه از سود شرکتهای وابسته نیز ۳ هزار و ۱۹۰ میلیارد تومان بود که تقریباً سه برابر رقم یک هزار و ۵۷ میلیارد تومانی دوره مشابه سال قبل است.
نقدینگی؛ نقطه قوت کچاد
یکی از نقاط مثبت صورتهای مالی کچاد، وضعیت جریان نقد عملیاتی است.
جریان نقد عملیاتی تلفیقی شرکت به ۹ هزار و ۲۲۶ میلیارد تومان رسید؛ در حالی که این رقم در دوره مشابه سال قبل ۴ هزار و ۸۵۵ میلیارد تومان بود و حدود ۹۰ درصد افزایش داشت.
از این میزان، ۳ هزار و ۹۱۲ میلیارد تومان صرف سرمایهگذاری در داراییهای ثابت شده است.
مجموع داراییهای شرکت نیز به ۱۹۴ هزار و ۲۳۶ میلیارد تومان رسید که ۲۲.۵ درصد بیشتر از آذرماه ۱۴۰۴ است. حقوق مالکانه نیز با رشد ۱۴.۵ درصدی به ۹۶ هزار و ۷۷۴ میلیارد تومان رسید.
نسبت جاری در محدوده ۱.۰۸ باقی مانده و موجودی نقد شرکت نیز به حدود ۷ هزار و ۸۰۰ میلیارد تومان رسیده است.
حاشیه سود محصولات زیر فشار
بررسی حاشیه سود محصولات در صورتهای مالی تلفیقی نیز فشار هزینهها را بهخوبی نشان میدهد.
حاشیه سود ناخالص شمش فولاد از ۳۴ درصد به ۲۹ درصد، گندله از ۲۴ درصد به ۱۵ درصد، کنسانتره از ۲۵ درصد به ۸ درصد و میلگرد از ۱۷ درصد به ۹ درصد کاهش یافته است.
یادداشتهای صورتهای مالی، افزایش قیمت خرید سنگآهن مصرفی، رشد هزینه حاملهای انرژی، دستمزد و افزایش سطح عمومی قیمتها را از عوامل اثرگذار بر این کاهش حاشیه سود عنوان میکند.
کچاد در نقطه بازگشت تولید؛ صادرات و نرخ فروش دو اهرم مهم
عملکرد ۹ ماهه کچاد نشان میدهد شرکت از یک سو با رشد قابل توجه نرخ فروش محصولات و بهبود تولید در ماههای اخیر مواجه است و از سوی دیگر، افزایش هزینه مواد اولیه فشار مضاعفی بر حاشیه سود وارد کرده است.
بازگشت تولید ماهانه به محدوده یک میلیون و ۵۰۰ هزار تن، رشد تولید شمش نسبت به سال گذشته و ثبت فروش ۱۱۶ هزار تنی صادراتی شمش در شهریورماه از مهمترین تحولات مثبت دوره اخیر است.
در مقابل، تداوم رشد نرخ سنگآهن، افت حاشیه سود محصولات و وابستگی بخشی از سود شرکت به درآمدهای غیرعملیاتی، از جمله مواردی است که در ادامه سال مالی باید مورد توجه قرار گیرد.
در سهماهه پایانی سال مالی، تداوم صادرات شمش، حفظ تولید در سطوح بالاتر، روند نرخ فروش محصولات و همچنین مسیر نرخ خرید سنگآهن، از مهمترین متغیرهای اثرگذار بر سودآوری سالانه کچاد خواهند بود.