احسان عسگری، کارشناس بازار سرمایه، در گفتوگو با ذرهبین بورس، مهمترین عامل منفی شدن معاملات روز جاری را تداوم نگرانیها از تحولات سیاسی و امنیتی منطقه عنوان کرد و گفت: طی دو ماه گذشته، مهمترین ریسک بازار سرمایه، تنشهای میان ایران و آمریکا و اخبار مرتبط با تهدید زیرساختها و مسیرهای انرژی بوده است؛ موضوعی که همچنان بر رفتار سرمایهگذاران اثرگذار است.
وی با بیان اینکه بازار هنوز تمامی این ریسکها را در قیمت سهام منعکس نکرده است، افزود: تا زمانی که فضای سیاسی آرامتر نشود و نشانههای روشنی از مذاکره، توافق یا کاهش تنشها مشاهده نشود، بازار سرمایه همچنان تحت تأثیر این ریسکها باقی خواهد ماند.
فشار بر نمادهای بزرگ؛ وضعیت بهتر شاخص هموزن
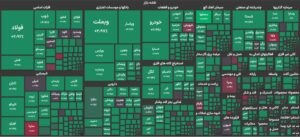
عسگری با اشاره به عملکرد شاخصهای بورسی اظهار کرد: هرچند بازار پس از بازگشایی نسبت به روزهای ابتدایی شرایط بهتری پیدا کرده، اما فشار فروش در نمادهای بزرگ بهویژه شرکتهای پالایشی، نفتی و پتروشیمی موجب شد شاخص کل عملکرد ضعیفتری نسبت به شاخص هموزن داشته باشد.
به گفته وی، عملکرد بهتر شاخص هموزن نشان میدهد سرمایهگذاران بخشی از ریسکهای مرتبط با صنایع بزرگ و زیرساختهای انرژی را از قبل در تصمیمات خود لحاظ کردهاند و نقدینگی به سمت شرکتهای کوچکتر در حال حرکت است.
فرمول خوراک پالایشگاهها فعلاً به نفع صنعت است
این کارشناس بازار سرمایه درباره صنعت پالایشی نیز گفت: فرمول فعلی نرخ خوراک پالایشگاهها تا پایان تیرماه تمدید شده و احتمال تغییر آن در ماههای آینده وجود دارد. با این حال، شرایط فعلی به نفع شرکتهای پالایشی بوده و گزارشهای منتشرشده این شرکتها نیز عموماً مطلوب ارزیابی میشود.
خروج پول از سهام؛ استقبال سرمایهگذاران از صندوقهای طلا
عسگری با اشاره به جریان نقدینگی در بازار گفت: در معاملات امروز شاهد خروج پول حقیقی از بازار سهام بودیم، اما شدت این خروج چندان بالا نبود. حدود یک هزار و ۳۳۰ میلیارد تومان سرمایه حقیقی از سهام و حقتقدمها خارج شد و بخشی از این منابع به صندوقهای درآمد ثابت منتقل شد.
وی افزود: نکته قابل توجه، استقبال سرمایهگذاران از صندوقهای طلا بود؛ بهطوری که با وجود نوسان محدود قیمت طلا، حدود ۵۶۰ میلیارد تومان پول حقیقی وارد صندوقهای طلا شد. این موضوع نشان میدهد بخشی از سرمایهگذاران، ریسک بازار سهام را همچنان بالا ارزیابی کرده و ترجیح میدهند در داراییهایی سرمایهگذاری کنند که بتواند ریسکهای ناشی از جنگ و نوسانات نرخ ارز را پوشش دهد.
گزارشهای فصلی محرک کل بازار نیست
عسگری درباره گزارشهای عملکرد شرکتها نیز اظهار کرد: گزارشهای فصلی تصویر یکدستی از بازار ارائه نمیکنند. برخی صنایع عملکرد مناسبی داشتهاند، اما در مقابل، شرکتهای پتروشیمی و بخشی از فولادیها که تحت تأثیر شرایط اخیر قرار گرفتهاند، گزارشهای ضعیفتری منتشر کردهاند؛ بنابراین این گزارشها نمیتواند محرک رشد کلی بازار باشد.
بازار دو قطبی میشود
این کارشناس بازار سرمایه در پایان پیشبینی کرد که روند جابهجایی نقدینگی از شرکتهای بزرگ به سمت شرکتهای کوچک ادامه یابد.
وی گفت: در روزهای آینده احتمالاً بازار با دوگانگی بیشتری مواجه خواهد شد؛ بهگونهای که شرکتهای بزرگی که بیشترین آسیب را از ریسکهای جنگ و تحولات منطقهای میبینند، همچنان با فشار فروش روبهرو خواهند بود، اما در مقابل، شرکتهای کوچک با سودآوری مناسب و نسبت قیمت به درآمد پایین، میتوانند مورد توجه سرمایهگذاران قرار گیرند و بازدهی بهتری را تجربه کنند.