از بیتکوین تا تالار شیشهای؛ مسیر پرچالش ورود داراییهای دیجیتال به بورس ایران
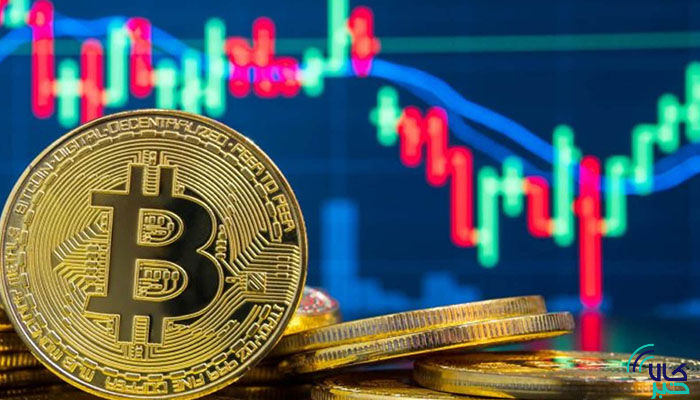
به گزارش ذرهبین بورس، امروز پول و دارایی شکل تازهای یافته است؛ شکلی که از گاوصندوقها و اسکناسهای فیزیکی به درون رایانهها و شبکههای رمزنگاری منتقل شده و هر روز بر میزان علاقه عمومی به آن افزوده میشود. رمزارزها یا کریپتوکارنسیها اکنون بخش قابل توجهی از سبد دارایی جهانی را تشکیل داده و میلیاردها دلار در سطح بینالمللی با استفاده از آنها مبادله میشود.
رمزارزها نوعی پول دیجیتال هستند که برای امنیت و تأیید تراکنشها از فرایند رمزنگاری نامتقارن بهره میبرند و برخلاف ارزهای سنتی، تحت کنترل هیچ نهاد مرکزی مانند دولت یا بانک نیستند. نخستین رمزارز، بیتکوین، در سال ۲۰۰۹ توسط فرد یا گروهی با نام مستعار «ساتوشی ناکاموتو» معرفی شد و آغازگر تحول عظیمی در نظام مالی جهانی بود.
با وجود مزایایی همچون سرعت بالای انتقال و کاهش هزینهها، ماهیت غیرمتمرکز رمزارزها نگرانیهایی در خصوص پولشویی، تأمین مالی تروریسم و اخلال در نظامهای پولی به همراه داشته است. از این رو، بسیاری از کشورها در تلاشاند مقرراتی تدوین کنند که ضمن بهرهگیری از مزایای رمزارز، امکان کنترل و نظارت مؤثر بر آن را فراهم سازد.
یکی از ابزارهای مهم در این زمینه، بازار سرمایه و مکانیسمهای نظارتی بورسهاست. برخی بورسهای جهانی در قالب «صندوقهای تخصصی رمزارز» زمینه معاملات قانونی و شفاف این داراییها را فراهم کردهاند. در حال حاضر، دستکم ۲۰ کشور و ۲۶ بورس دنیا چنین صندوقهایی را ایجاد کردهاند که هدف اصلی آنها ارتقای شفافیت و مدیریت ریسک در بازار داراییهای دیجیتال است.
به باور کارشناسان، بورس ایران نیز دیر یا زود باید این مسیر را طی کند. اگرچه اختلاف نظرهایی میان بانک مرکزی به عنوان مسئول فضای پولی کشور و فعالان بازار رمزارز وجود دارد، اما روند جهانی و فشار تقاضا برای استفاده از داراییهای دیجیتال، پذیرش رمزارز را در ساختار بورس ایران اجتنابناپذیر کرده است.
علی رحمانی، نخستین مدیرعامل شرکت بورس تهران، در گفتوگو با خبرنگار اقتصادی روزنامه اطلاعات گفت: «سال ۲۰۲۲ نهادهای بینالمللی حامی حقوق سرمایهگذاران کارگروههایی برای بررسی داراییهای دیجیتال تشکیل دادند که نشاندهنده اهمیت فزاینده این طبقه از داراییهاست.»
رحمانی با انتقاد از نبود درک دقیق در فضای دانشگاهی و حرفهای کشور افزود: «هنوز نمیدانیم رمزارز دقیقاً چگونه باید حسابداری و حسابرسی شود، چه آثار مالیاتی دارد و چگونه باید در نظام گزارشگری مالی تعریف گردد.» او تأکید کرد که این ابهامها ناشی از نبود تعریف حقوقی و مقرراتی روشن از این نوع دارایی در ایران است.
وی با اشاره به گزارش نوامبر ۲۰۲۰ نهادهای مالی جهانی که شامل ۱۸ توصیه سیاستی برای داراییهای رمزی بود، گفت: «این پیشنهادها بر چهار محور کلیدی تمرکز دارند: تقویت چارچوبهای نظارتی، حفظ یکپارچگی بازار، حمایت از سرمایهگذاران و هماهنگی بین تنظیمگران.»
رحمانی یکی از نگرانیهای مهم بازار رمزارز را تعارض منافع در ساختار پلتفرمها دانست و توضیح داد: «در بسیاری از صرافیها، ارائهدهنده خدمت همزمان نقش معاملهگر، کارگزار و متولی دارایی را ایفا میکند؛ این وضعیت شفافیت و امانتداری بازار را به خطر میاندازد.»
او با اشاره به تفاوت سطح شفافیت بازار سرمایه و بازار رمزارز افزود: «در بورس، شفافیت مالی و اطلاعاتی الزامی است، اما در بسیاری از پلتفرمهای رمزارز چنین ساختاری وجود ندارد. این موضوع میتواند مسیر دستکاری بازار و رفتارهای شبههرمی را هموار سازد.»
رحمانی تصریح کرد که برای عرضه اولیه رمزارزها و پذیرش آنها در بورس باید ضوابط روشن و مستقل تدوین شود و نقش پلتفرمها در این فرآیند محدود گردد تا هم عرضهکننده و هم معاملهگر نباشند. او خاطرنشان کرد: «داراییهای رمزارزی با ماهیت پراکنده و فرامرزی خود خطراتی مانند دستکاری بازار، معاملات بر پایه اطلاعات نهانی و سوءاستفاده اطلاعاتی را تشدید میکنند.»
به گفته نخستین مدیرعامل بورس تهران، با وجود محدودیت همکاریهای بینالمللی در حوزه رمزارزها به دلیل تحریمها، میتوان از تجربیات بازار سرمایه داخلی در زمینه مجوزدهی، نظارت و مدیریت ریسک بهره گرفت.
رحمانی در پایان تأکید کرد: «برای ایجاد بازار رمزارزی پایدار و شفاف در ایران، باید تضاد منافع مدیریت شود، نظارتها یکپارچه گردد و مقررات بر اساس واقعیتهای اقتصادی این داراییها بازطراحی شود. تنها در این صورت است که پذیرش رمزارزها در بورس، به جای تهدید، میتواند فرصتآفرین باشد.»