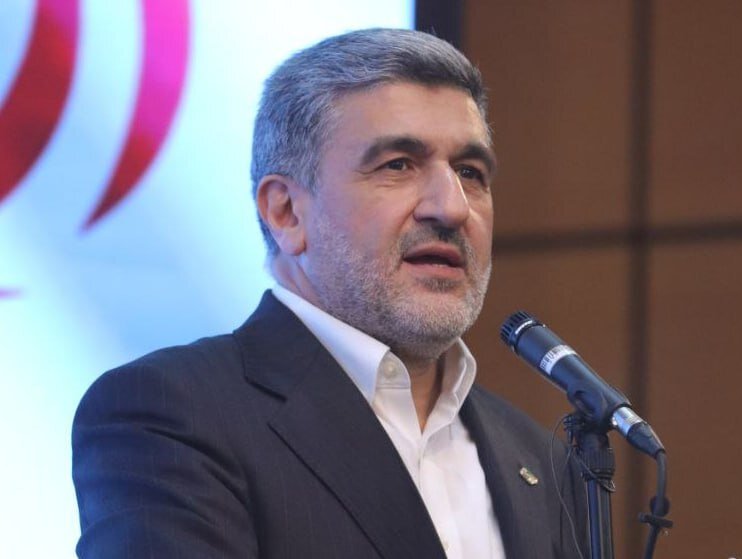
به گزارش ذرهبین بورس، حجتاله صیدی در شانزدهمین گردهمایی جایزه ملی مدیریت مالی با تأکید بر جایگاه کلیدی اطلاعات مالی در بازار سرمایه، اظهار کرد: نقطه اشتراک فعالان بازار، تنظیمگران، ناظران و مدیران شرکتها بهویژه مدیران مالی، موضوع «اعتماد» است. به گفته وی، سازمان بورس در شرایط فعلی بیش از هر زمان دیگری مسئولیت دارد به عنوان نگهبان اعتماد، زمینه ارتقای اطمینان سرمایهگذاران و توسعه بازار را فراهم کند.
وی با بیان اینکه تشکیل سرمایه در گرو اعتماد و صیانت از حقوق سرمایهگذاران است، افزود: هرگاه حمایت از حقوق سرمایهگذار با سرعت و قاطعیت لازم انجام نشود، انگیزه سرمایهگذاری کاهش یافته و رفتارهای محتاطانه در بازار تشدید میشود.
نقش گزارشهای مالی در تقویت اعتماد
صیدی گزارشهای مالی را یکی از پنج عامل اثرگذار بر اعتماد در بازار سرمایه دانست و تصریح کرد: این گزارشها نباید صرفاً ابزار تصمیمگیری تلقی شوند، بلکه باید به عنوان ابزاری برای تقویت اعتماد عمومی مورد توجه قرار گیرند. به گفته وی، سرمایهگذاران دیگر تنها به گزارش حسابرس بسنده نمیکنند و گزارشهای دورهای، بهویژه گزارشهای تفسیری مدیریت، در تصمیمسازی آنان نقش پررنگی یافته است.
وی افزود: سرمایهگذاران، فعالان بازار و حتی سیاستگذاران دستکم دو انتظار اصلی از گزارشهای مالی دارند؛ نخست «قابلیت اتکا» که به ویژگیهای کیفی سودمندی اطلاعات مربوط میشود و دوم «پیشبینیپذیری». با این حال، تحقق پیشبینیپذیری در شرایط فعلی اقتصاد با دشواریهای جدی روبهروست.
چالشهای پیشبینیپذیری در اقتصاد
رئیس سازمان بورس سه مانع اصلی در مسیر پیشبینیپذیری اقتصاد و گزارشهای مالی را برشمرد. نخست، تورم مزمن و بالا که به گفته او چالشهای قابل توجهی برای حسابداران، حسابرسان و نهادهای ناظر ایجاد کرده است. در شرایطی که قیمت برخی کالاها تا ۸۰ یا حتی ۱۰۰ درصد تغییر میکند، جمعبندی داراییهای جاری و ثابت با مبانی متفاوت ارزشگذاری، میتواند از معنا و دقت کافی برخوردار نباشد.
دومین عامل، نوسانات شدید نرخ ارز است که در کنار محدودیتهای بینالمللی، تجارت خارجی کشور با حجم ۵۰ تا ۶۰ میلیارد دلار صادرات و واردات را تحت تأثیر قرار داده و بر کیفیت گزارشگری مالی اثر میگذارد. سومین چالش نیز ناترازی انرژی است که تداوم فعالیت بنگاهها و امکان پیشبینی عملکرد آینده را با ابهام مواجه کرده است.
وی تأکید کرد: تهیهکنندگان گزارشهای مالی باید تصویری نزدیک به واقعیتهای اقتصادی ارائه دهند، نه صرفاً گزارشی که حداقلهای استانداردهای حسابداری را رعایت کرده باشد. رعایت استانداردها شرط لازم است، اما کافی نیست.
برنامه سازمان بورس برای ارتقای کیفیت گزارشها
صیدی از برنامههای سازمان بورس برای ارتقای کیفیت گزارشگری مالی خبر داد و گفت: این سازمان با همکاری سازمان حسابرسی و جامعه حسابداران رسمی، گامهای عملی برای بهبود کیفیت گزارشها و کاهش بندهای شرط در گزارشهای حسابرسی را در دستور کار دارد.
وی با اشاره به استانداردهای بینالمللی گزارشگری مالی، بهویژه IFRS 7 در حوزه الزامات افشا، خاطرنشان کرد: برخی حداقلهای افشایی که در این استانداردها پیشبینی شده، به دلیل نبود الزام قانونی مورد غفلت قرار میگیرد. در مواردی نیز تعیین نرخهای مبنای ارز بر اساس صلاحدید بنگاه یا اعلام یک مرجع رسمی، منجر به شناسایی سودهایی میشود که لزوماً بازتابدهنده واقعیت اقتصادی نیست.
او همچنین به اهمیت استاندارد حسابداری شماره ۱۳ در زمینه اندازهگیری ارزش منصفانه و استاندارد شماره ۲۷ در اصلاح ساختار صورت سود و زیان اشاره کرد و افزود: هرچند اجرای این استانداردها الزام قانونی صریح ندارد، اما تعهد حرفهای و اخلاقی ایجاب میکند تصویری منصفانه و واقعی از وضعیت اقتصادی شرکتها ارائه شود.
به گفته صیدی، اجرای این استانداردها مستقیماً بر کیفیت سود اثرگذار است و شرکتهایی که گزارشهای شفافتر و باکیفیتتری منتشر میکنند، معمولاً تأمین مالی آسانتر و بازده مناسبتری برای سهامداران خود فراهم میسازند؛ در مقابل، ابهام در صورتهای مالی میتواند چالشهای جدی برای بنگاهها ایجاد کند. وی در پایان تأکید کرد تحقق این اهداف مستلزم فراهمسازی زیرساختهایی از جمله حل مسئله ارزش منصفانه در گزارشگری مالی است.