تحلیل بنیادی شرکت کلر پارس
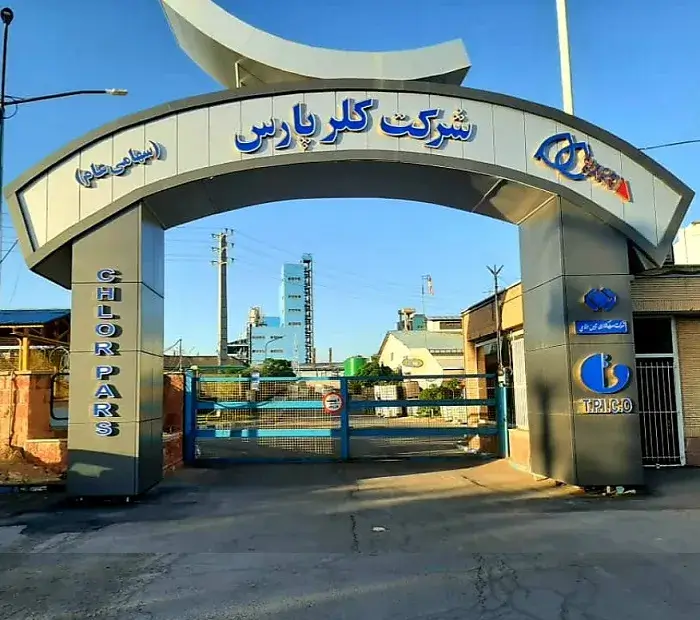
به گزارش ذره بین بورس،کلرپارس با P/E آیندهنگر ۳.۱ و رشد محسوس سود عملیاتی در سال ۱۴۰۴، یکی از ارزندهترین شرکتها در صنعت کلر و مشتقات آن محسوب میشود. هرچند تولید سال جاری تحت تأثیر اورهال و نوسازی خطوط با افت همراه بوده، اما این اقدامات برای افزایش بهرهوری انجام شده و انتظار میرود در سال آینده ظرفیت عملیاتی به سطح مطلوب بازگردد.شرکت دارای طرحهای توسعه، از جمله افزایش ظرفیت تولید پارافین کلره و سایر پروژههای توسعهای است، اما با توجه به کندی پیشرفت فیزیکی، انتظار میرود اثرات سودآوری بیشتر در سالهای آتی خود را نشان دهد. EPS سال ۱۴۰۵ در سناریوهای تحلیلی حساس به نرخ آزاد دلار و میزان تولید است و تحقق کامل طرحهای توسعه نقش کلیدی در رشد سودآوری بلندمدت دارد.
برای مطالعه کامل گزارش روی فایل زیر کلیک کنید.
تحلیلگر: لیلا مختار
شرکت سبدگردان راستین