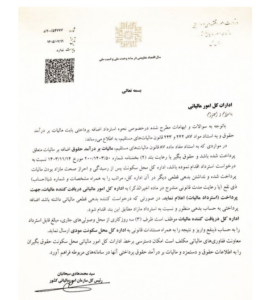
به گزارش ذرهبین بورس، با هدف رفع ابهامات موجود در زمینه بازپرداخت مبالغ مازاد پرداختی بابت مالیات بر درآمد حقوق، سازمان امور مالیاتی دستورالعمل اجرایی تازهای را به ادارات کل سراسر کشور ابلاغ کرد. این بخشنامه که توسط سید محمدهادی سبحانیان، رئیسکل سازمان امور مالیاتی صادر شده، نقشه راه شفافی را برای حقوقبگیران و ادارات مالیاتی ترسیم میکند.
جزئیات فرآیند استرداد مالیات
بر اساس این ابلاغیه، در مواردی که طبق ماده ۸۷ قانون مالیاتهای مستقیم، مالیات بر درآمد حقوق بیش از میزان قانونی پرداخت شده باشد، فرآیند استرداد به شرح زیر خواهد بود:
۱. ثبت درخواست: حقوقبگیر باید طبق بند ۲ بخشنامه شماره ۲۰۰/۱۴۰۳/۵۰ مورخ ۱۴ بهمن ۱۴۰۳، درخواست استرداد خود را ثبت کند.
۲. بررسی و احراز: اداره امور مالیاتی محل سکونت مؤدی، وظیفه رسیدگی به پرونده را بر عهده دارد. این اداره پس از اطمینان از صحت ادعای «اضافه پرداخت بودن مالیات» و حصول اطمینان از نداشتن بدهی قطعی دیگر، پرونده را وارد مرحله اجرایی میکند.
۳. مکاتبه بیناداری: اداره محل سکونت مؤدی، مشخصات کامل و شماره شبای بانکی ذینفع را به اداره کل امور مالیاتی که مالیات را دریافت کرده است، اعلام میکند.
ضربالاجل ۳ روزه برای بازپرداخت
نکته کلیدی در بخشنامه جدید، تعیین ضربالاجل برای ادارات مالیاتی است. اداره کلی که مالیات را دریافت کرده، موظف است حداکثر ظرف ۳ روز کاری از زمان دریافت درخواست، مبالغ قابل استرداد را از محل وصولیهای جاری به حساب حقوقبگیر واریز کند.
در نهایت، اداره دریافتکننده مالیات موظف است نتیجه واریز وجه را به همراه مستندات قانونی به اداره کل محل سکونت مؤدی گزارش دهد تا پرونده استرداد مختومه شود.
این ابلاغیه گامی در جهت کاهش بروکراسی اداری و تسهیل بازگشت مبالغ مازاد به جیب حقوقبگیران محسوب میشود و تکلیف ادارات را در قبال تسریع در بازپرداخت وجه، مشخص کرده است.