به گزارش ذرهبین بورس، بازار تاکسیهای اینترنتی در ایران را نمیتوان یک بازار رقابتی به معنای واقعی دانست. این حوزه طی سالهای گذشته به بازاری متمرکز تبدیل شده که بخش عمده آن در اختیار تعداد محدودی پلتفرم قرار دارد. اثر شبکهای، سرمایه موردنیاز برای جذب همزمان راننده و مسافر، هزینههای سنگین تبلیغات و دشواری ورود رقبای تازه، جایگاه بازیگران اصلی این صنعت را تثبیت کرده است؛ وضعیتی که بیش از رقابت آزاد، به یک انحصار چندجانبه شباهت دارد.
در چنین بازاری انتظار میرود شرکتهای باسابقه، پس از عبور از مرحله توسعه و جذب کاربر، از مزیت مقیاس، قدرت قیمتگذاری و سهم بالای خود از هر سفر برای رسیدن به سودآوری پایدار استفاده کنند. تپسی نیز در بازاری فعالیت میکند که تقاضای روزانه و تکرارشونده دارد، مشتری و راننده به زیرساخت آن وابستهاند و ورود یک رقیب بزرگ جدید به آن آسان نیست. بنابراین زیاندهی این شرکت را نمیتوان صرفاً به رقابت شدید یا نوپا بودن کسبوکار نسبت داد.
با وجود این موقعیت کم رقیب، صورتهای مالی تپسی نشان میدهد افزایش درآمد هنوز به خلق سود پایدار برای سهامداران منجر نشده است. رشد بهای تمامشده، افت حاشیه سود و جهش هزینههای مالی، بخش بزرگی از درآمد شرکت را بلعیدهاند. تناقض اصلی دقیقاً در همین نقطه شکل میگیرد: چگونه شرکتی که در یکی از متمرکزترین بازارهای خدمات آنلاین کشور فعالیت میکند، همچنان نمیتواند مزیت مقیاس و جایگاه تثبیتشده خود را به سودآوری پایدار تبدیل کند؟
رشد درآمد، آبرفتن سود؛ در صورتهای مالی تپسی چه میگذرد؟
صورتهای مالی تپسی تصویری متفاوت از ظاهر پرتحرک این کسبوکار ترسیم میکند. شرکتی که درآمد عملیاتی آن در سال ۱۴۰۴ حدود ۳۰ درصد افزایش یافته، در پایان همان سال نهتنها سود بیشتری نساخته، بلکه از سود خالص به زیان سنگین رسیده است. به بیان ساده، تپسی فروش بیشتری ثبت کرده، اما هزینههایش با سرعتی بهمراتب بیشتر رشد کردهاند.
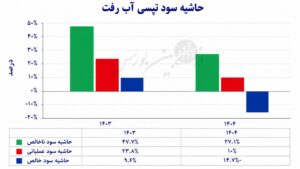
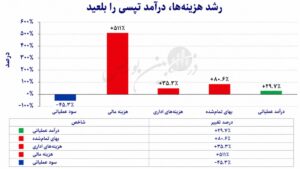
در سال ۱۴۰۴ درآمد عملیاتی شرکت از ۲۳ هزار و ۴۲۷ میلیارد ریال به ۳۰ هزار و ۳۷۵ میلیارد ریال رسید؛ اما همزمان بهای تمامشده درآمدهای عملیاتی ۸۱ درصد افزایش یافت. نتیجه این شکاف نگرانکننده، کاهش ۲۶درصدی سود ناخالص بود. حاشیه سود ناخالص نیز از حدود ۴۷.۷ درصد به ۲۷.۱ درصد سقوط کرد؛ یعنی تپسی بهازای هر ۱۰۰ ریال درآمد، حدود ۲۰ ریال کمتر از سال قبل سود ناخالص ساخته است. بنابراین مسئله فقط افزایش هزینهها نیست؛ توان شرکت برای تبدیل درآمد به سود بهشدت تضعیف شده است.
فشار های هزینه بر ستون فقرات تپسی
فشار هزینهها به همین نقطه محدود نماند. هزینههای فروش، اداری و عمومی نیز ۳۵ درصد افزایش یافت و از رشد درآمد جلو زد. در همین شرایط، «سایر درآمدها» با جهشی ۳۱۰درصدی به بیش از ۲ هزار میلیارد ریال رسید و بخشی از ضعف فعالیت اصلی شرکت را پوشاند. با وجود این کمک، سود عملیاتی تپسی ۴۵ درصد کاهش یافت و حاشیه سود عملیاتی از حدود ۲۳.۸ درصد به تنها ۱۰ درصد رسید. این اعداد نشان میدهند کیفیت سودآوری تپسی حتی پیش از رسیدن به بخش هزینههای مالی نیز بهطور محسوسی افت کرده است.
اما ضربه اصلی در بخش هزینههای مالی وارد شد. هزینه مالی شرکت با جهش ۵۱۱درصدی، از یکهزار و ۲۷۶ میلیارد ریال به ۷ هزار و ۷۹۴ میلیارد ریال رسید. این رقم حدود ۲.۶ برابر کل سود عملیاتی تپسی بود. به بیان روشنتر، تمام سودی که شرکت از عملیات خود ساخته، حتی برای پوشش نیمی از هزینههای مالی آن نیز کافی نبوده است.
نتیجه چنین ساختاری، چرخش تپسی از سود خالص ۲ هزار و ۲۴۱ میلیارد ریالی در سال ۱۴۰۳ به زیان خالص ۴ هزار و ۴۷۹ میلیارد ریالی در سال ۱۴۰۴ بود؛ تغییری منفی بهاندازه بیش از ۶ هزار و ۷۰۰ میلیارد ریال. حاشیه سود خالص نیز از مثبت ۹.۶ درصد به منفی ۱۴.۷ درصد سقوط کرد و سود ۹۱۰ریالی هر سهم جای خود را به زیان یکهزار و ۸۱۹ریالی داد. بنابراین رشد درآمد شرکت نهتنها برای سهامداران سودی ایجاد نکرد، بلکه با افت بازده عملیاتی و جهش هزینه تأمین مالی، به زیان سنگین منتهی شد.
گزارش 3 ماهه تپسی چه می گوید؟
گزارش سهماهه نخست ۱۴۰۵ در نگاه اول نشانههایی از بهبود دارد، اما این بهبود نیز شکننده و محل پرسش است. درآمد عملیاتی تپسی نسبت به دوره مشابه ۲۰ درصد و سود ناخالص آن ۱۹ درصد کاهش یافته است. در مقابل، کاهش ۶۲درصدی هزینههای فروش، اداری و عمومی باعث شده سود عملیاتی شرکت ۲۸۸ درصد افزایش یابد و از ۳۵۴ میلیارد ریال به یکهزار و ۳۷۲ میلیارد ریال برسد. با این حال، چنین کاهش بزرگی در هزینههای اداری باید در یادداشتهای توضیحی بررسی شود؛ زیرا هنوز مشخص نیست این تغییر حاصل یک اصلاح پایدار در ساختار هزینههاست یا به تفاوت در زمان شناسایی و طبقهبندی هزینهها مربوط میشود.
تپسی؛ شرکتی که در زیان غرق شده
حتی این ترمیم عملیاتی نیز نتوانسته تپسی را از زیان خارج کند. هزینه مالی سهماهه با رشد ۳۰درصدی به ۲ هزار و ۲۹۳ میلیارد ریال رسیده؛ رقمی معادل ۱.۷ برابر سود عملیاتی و حدود ۳۱.۶ درصد کل درآمد شرکت. تپسی تنها در سه ماه نخست، نزدیک به ۲۹ درصد کل هزینه مالی سال گذشته را شناسایی کرده است. اگر این روند ادامه پیدا کند، هزینه مالی سال ۱۴۰۵ میتواند از رقم سنگین سال قبل نیز عبور کند.
در کنار آن، سایر درآمدهای غیرعملیاتی از کمتر از یک میلیارد ریال به حدود ۱۸۳ میلیارد ریال افزایش یافته و به کاهش زیان کمک کرده است. با وجود کنترل هزینههای اداری و رشد درآمدهای غیرعملیاتی، شرکت همچنان ۷۳۸ میلیارد ریال زیان خالص ساخته است. زیان هر سهم نیز اگرچه از ۵۷۰ ریال به ۳۰۰ ریال کاهش یافته، اما هنوز نشانی از بازگشت شرکت به سودآوری نهایی دیده نمیشود.
صورتهای مالی تپسی در مجموع از شرکتی حکایت دارند که میان بهبود عملیات و فشار سنگین ساختار مالی گرفتار شده است. در سال ۱۴۰۴ رشد درآمد زیر سایه جهش بهای تمامشده و هزینه مالی از بین رفت و در سهماهه ۱۴۰۵ نیز کاهش شدید هزینههای اداری تنها توانست از عمق زیان بکاهد، نه اینکه شرکت را سودآور کند. اکنون پرسش اصلی این نیست که تپسی چقدر درآمد میسازد؛ پرسش این است که چرا بخش بزرگی از درآمد شرکت پیش از رسیدن به سهامداران، در بهای تمامشده و هزینههای مالی ناپدید میشود و این وضعیت تا چه زمانی میتواند ادامه پیدا کند؟