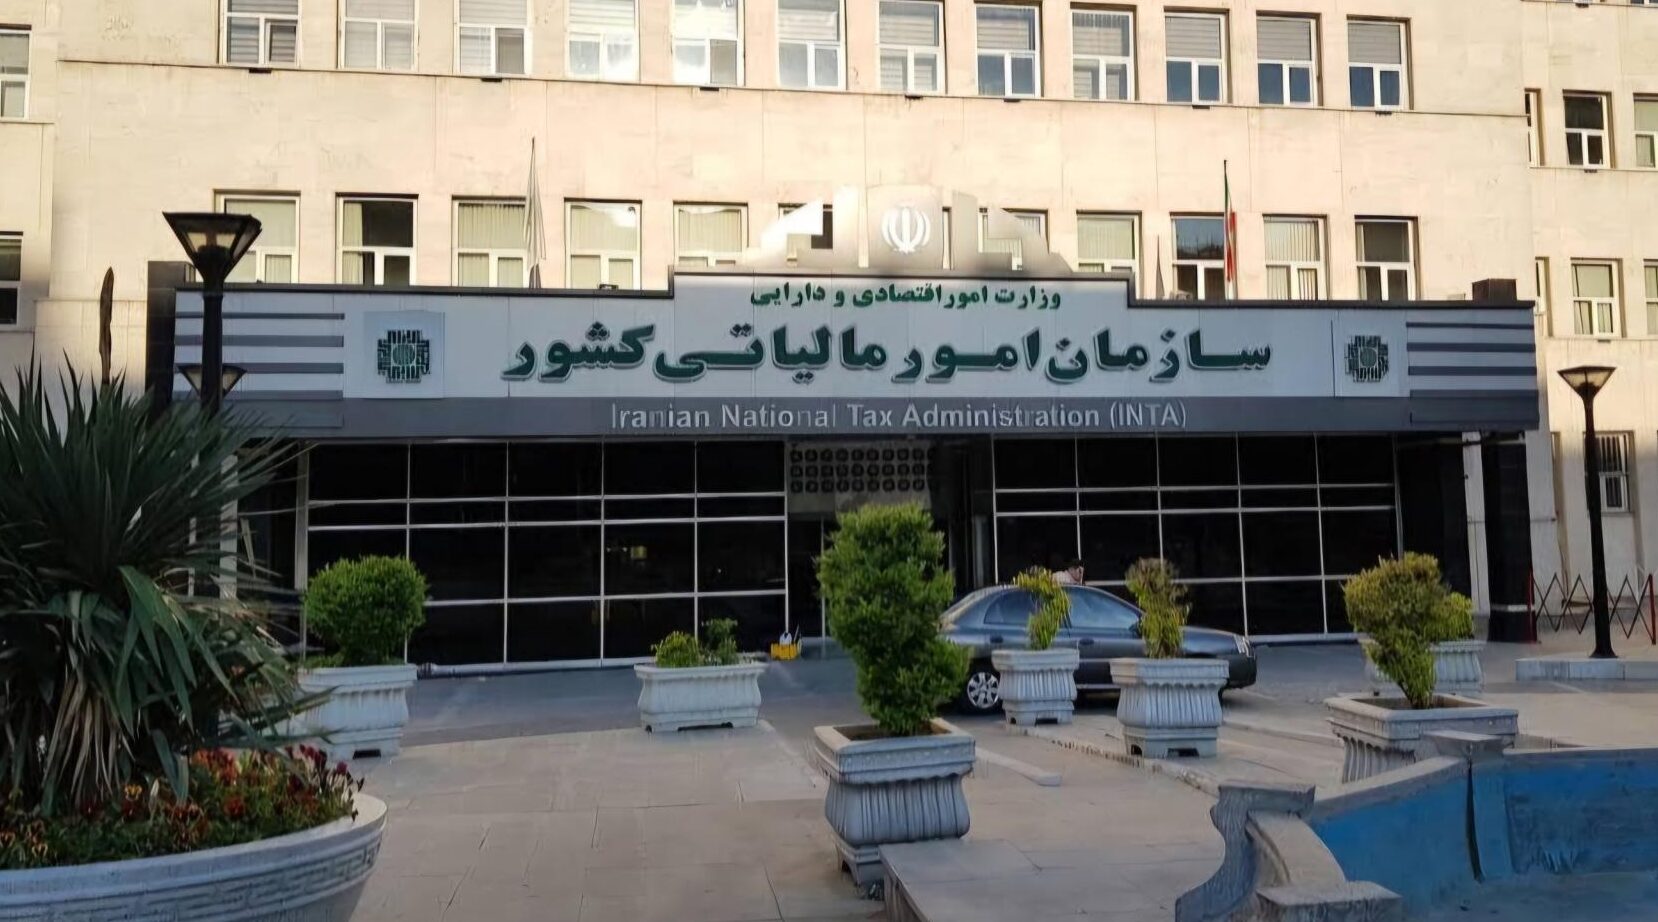
به گزارش ذرهبین بورس، محمد برزگری، معاون تحول هوشمند نظام مالیاتی، با اشاره به بخشنامه ۱۰ شهریورماه درباره بررسی مجدد اوراق تشخیص مالیات صادرشده برای عملکرد سال ۱۳۹۹، اظهار کرد: این اقدام در راستای اجرای ماده ۹۷ قانون مالیاتهای مستقیم و با هدف استفاده حداکثری از ظرفیتهای قانونی برای رعایت حقوق مؤدیان انجام میشود.
وی افزود: بر اساس دستور صادرشده، ادارات امور مالیاتی موظف هستند اقدامات لازم را در خصوص اوراق تشخیص برآوردی عملکرد سال ۱۳۹۹ که بر مبنای اظهارنامه برآوردی صادر شدهاند، انجام دهند.
برزگری تأکید کرد: در مواردی که محاسبات تعیین درآمد مشمول مالیات توسط اداره امور مالیاتی (نوع A) انجام شده و این محاسبات صرفاً بر اساس سرجمع تراکنشهای بانکی مؤدی صورت گرفته باشد، در صورتی که اسناد و مدارکی دال بر درآمدی بودن این تراکنشها در دسترس نباشد، پرونده باید مجدداً بررسی شود.
معاون تحول هوشمند نظام مالیاتی همچنین بر استفاده از ظرفیتهای قانونی از جمله ماده ۲۳۸ قانون مالیاتهای مستقیم و ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ تأکید کرد و خواستار رصد و پایش اقدامات ادارات کل در این زمینه شد.
بر اساس این دستور، ادارات امور مالیاتی باید ضمن انجام اقدامات مقرر مطابق بخشنامه، نتیجه بررسیها و اقدامات انجامشده را با قید فوریت به دفتر امور تشخیص مالیاتی ارسال کنند.
مهلت ارسال نتیجه اقدامات انجامشده حداکثر تا پنجم مهرماه تعیین شده است.