به گزارش ذرهبین بورس، یکی از نکات قابلتوجه در صورتهای مالی صبانور، رشد درآمد و سود در مقیاس سالانه است. درآمد شرکت نسبت به سال قبل ۵۱.۲ درصد افزایش یافته؛ در همین بازه، سود عملیاتی ۹۵ درصد و سود خالص ۵۶.۵ درصد رشد کردهاند. به بیان ساده، صبانور نهتنها درآمد بیشتری ساخته، بلکه توانسته سود عملیاتی خود را با سرعت بیشتری افزایش دهد.
مقایسه با دوره مشابه نیز همچنان تصویر مثبتی ارائه میدهد: درآمد ۳۹.۴ درصد، سود عملیاتی ۳۸ درصد و سود خالص ۳۳.۴ درصد رشد داشتهاند. تداوم رشد این سه شاخص در مقایسه سالانه و دوره مشابه، یکی از مهمترین نقاط اتکای تحلیل بنیادی سهم است.
بازدهی بالاتر؛ امتیازی برای صبانور
در بخش بازدهی هم ارقام به نفع شرکت هستند. بازده حقوق صاحبان سهام صبانور به ۴۹ درصد رسیده، در حالی که میانگین صنعت ۲۸ درصد است. بازده داراییها نیز با ثبت ۲۲ درصد، از میانگین ۱۳ درصدی صنعت بالاتر قرار میگیرد.
این اعداد نشان میدهند صبانور در استفاده از سرمایه سهامداران و داراییهای خود عملکرد قابلتوجهی داشته است. همچنین نسبت پرداخت سود ۹۱ درصدی شرکت، در مقایسه با میانگین ۷۱ درصدی صنعت، میتواند برای سهامدارانی که به دریافت سود نقدی توجه دارند، یک نکته مثبت باشد؛ البته تداوم این سطح از تقسیم سود به وضعیت نقدینگی و تصمیمات آتی شرکت وابسته است.
آیا کنور از نظر قیمت هم جذاب است؟
نسبت قیمت به سود محققشده (P/E) صبانور حدود ۱۰.۶ است؛ در حالی که این نسبت برای صنعت ۱۴.۳۲ گزارش شده است. پایینتر بودن P/E میتواند به معنای قیمتگذاری محتاطانهتر سهم نسبت به سود فعلی آن باشد، بهخصوص اگر شرکت بتواند روند رشد سودآوری را حفظ کند.
نسبت قیمت به جریان نقد آزاد سهامداران (P/FCFE) نیز برای صبانور ۲۵.۴۳ و برای صنعت ۴۷.۱۱ است؛ مقایسهای که در نگاه نخست به نفع شرکت تمام میشود. با این حال، این نسبت به کیفیت و پایداری جریان نقد آزاد وابسته است و بهتنهایی برای نتیجهگیری درباره ارزندگی سهم کافی نیست.
البته همه نسبتها تصویر ارزندگی یکسانی ندارند. نسبت قیمت به فروش صبانور ۴.۷۷ و نسبت قیمت به ارزش دفتری آن ۵.۷۶ است؛ هر دو بالاتر از میانگین صنعت قرار دارند. بنابراین، بهتر است نتیجهگیری درباره ارزشگذاری کنور بر پایه مجموعهای از شاخصها انجام شود.
خروج از نوسان فرسایشی و شتابگیری صعود
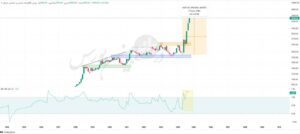
کنور پس از چند سال نوسان عمدتاً در محدوده ۲۰۰ تا ۳۲۰ تومان، در ماههای اخیر تغییر محسوسی در رفتار قیمتی خود نشان داده است. بررسی کندلهای ماهانه حاکی از آن است که موجهای صعودی در مقاطع مورد اشاره قدرت بیشتری نسبت به اصلاحهای نزولی داشتهاند؛ الگویی که میتواند از برتری نسبی خریداران حکایت کند.
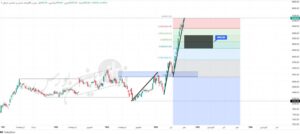
این تغییر در تایمفریم هفتگی نیز مشهود است. در حالی که موجهای صعودی شهریور و مهر ۱۴۰۴ شتاب محدودتری داشتند، حرکت قیمت در سال ۱۴۰۵ پرشتابتر شده است. سهم پس از بازگشایی بازار در اردیبهشت ۱۴۰۵، از محدوده ۲۵۵ تومان تا حوالی ۷۰۰ تومان پیش رفته؛ یعنی در کمتر از پنج ماه حدود ۱۷۴.۵ درصد رشد کرده است. این بازده، تقریباً دو برابر نرخ تورم نقطهبهنقطه ۸۹ درصدیِ فرضشده در این تحلیل است و ابعاد حرکت اخیر قیمت را نشان میدهد.
در مجموع، ترکیب رشد سودآوری، بازدهی بالاتر از میانگین صنعت و نسبت P/E پایینتر با شتابگیری موجهای صعودی، تصویری مثبت از صبانور ترسیم میکند. اگر شرکت بتواند روند سودسازی خود را حفظ کند و تقاضا نیز در نمودار تداوم داشته باشد، این دو عامل میتوانند پشتوانه نگاه مثبت به سهم باشند. با این حال، برای تأیید قدرت روند باید حجم معاملات و جریان خریدوفروش حقیقی و حقوقی نیز بررسی شود؛ همانطور که ارزیابی دقیقتر چشمانداز بنیادی به وضعیت بازار سنگآهن و پایداری سودآوری شرکت وابسته است.
یک نکته برای دنبالکردن سهم
در کنار رشد سالانه، عملکرد فصل اخیر کمی متفاوت بوده است: سود عملیاتی نسبت به فصل قبل ۲۲.۷ درصد و سود خالص ۴۶.۱ درصد کاهش داشتهاند. این افت لزوماً به معنای تغییر روند بنیادی شرکت نیست، اما بررسی علت آن اهمیت دارد؛ بهویژه باید مشخص شود کاهش سود فصلی ناشی از عوامل مقطعی بوده یا نشانهای از فشار بر حاشیه سود شرکت است.
جمعبندی: صبانور از منظر رشد سالانه درآمد و سود، بازدهی بالاتر از میانگین صنعت و نسبت P/E پایینتر، چند پشتوانه بنیادی قابلتوجه دارد. اگر این عملکرد در دورههای آینده تداوم پیدا کند و شرایط بازار سنگآهن و محصولات مرتبط نیز همراه باشد، این عوامل میتوانند از نگاه مثبت به سهم حمایت کنند. با این حال، برای ارزیابی نهایی باید این تصویر بنیادی را در کنار تحلیل تکنیکال، وضعیت بازار محصولات معدنی و اخبار اثرگذار بر شرکت قرار داد.