به گزارش ذرهبین بورس، تعیین نرخ سود بینبانکی متناسب با شرایط واقعی بازار، از الزامات اساسی اصلاح نظام بانکی و بهبود تخصیص منابع اعتباری به شمار میرود. فاصله میان نرخهای رسمی و هزینه واقعی تأمین مالی همواره زمینهساز شکلگیری رانت اعتباری، فعالیتهای غیرشفاف و خروج منابع از شبکه بانکی بوده است.
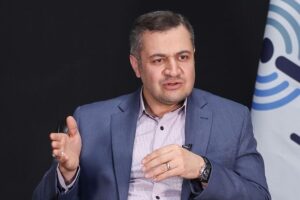
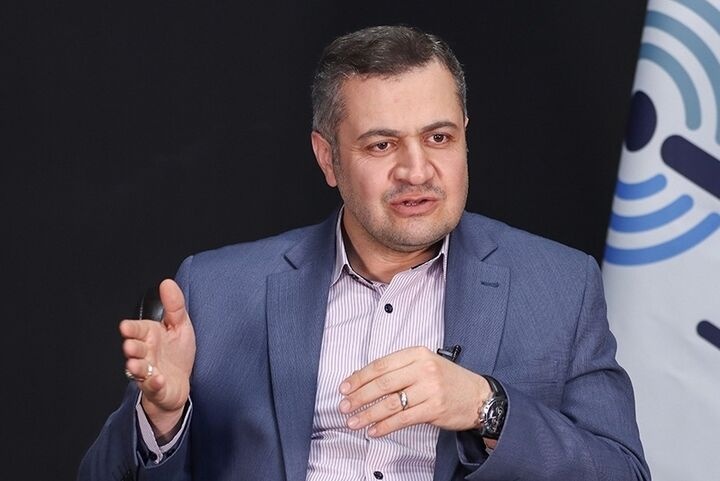
مسعود توکلی، معاون سابق مرکز مبادله ارز و طلای ایران، در گفتوگو با ایبنا، ضمن تشریح ضرورت افزایش نرخ سود بینبانکی، ابعاد تأثیر این اقدام بر عملکرد شبکه بانکی را بررسی کرد. وی معتقد است نزدیک شدن نرخهای رسمی به واقعیت بازار میتواند به اصلاح رفتار شبکه بانکی، مدیریت منابع و کاهش چشمگیر زمینههای توزیع رانت کمک کند.
ضرورت اصلاح نرخ سود در سایه ناترازیهای انباشته
توکلی در پاسخ به این پرسش که با توجه به ناترازیهای انباشته بانکها، افزایش نرخ سود بینبانکی چه ضرورتی دارد، گفت: اقتصاد ایران در شرایطی قرار دارد که از یک سو با وضعیت جنگی مواجه است و از سوی دیگر با مشکلات و ناترازیهای انباشته نظام بانکی دستوپنجه نرم میکند که بخشی از آن ریشه در چند دهه گذشته دارد. ناترازی بانکها، عدم شفافیت ترازنامهها و فعالیتهای مالی خارج از چارچوبهای رسمی، از مسائلی است که باید با مماشات کمتر با آنها برخورد شود.
وی افزود: یکی از عواملی که به تداوم عملکردهای غیرشفاف در شبکه بانکی دامن میزد، فاصله قابلتوجه میان نرخ سود رسمی و نرخهای واقعی بازار بود که بانکها را برای جبران این اختلاف به روشهای غیرمتعارف وزمانی عملیات غیرشفاف وامیداشت.
پنهانکاری در صورتهای مالی؛ از تسهیلات ۲۳ درصدی تا هزینه مؤثر ۴۰ درصدی
این کارشناس اقتصادی در خصوص تأثیر فاصله نرخ سود بر شفافیت صورتهای مالی بانکها توضیح داد: وقتی نرخ سود رسمی تسهیلات در سطح مشخصی تعیین میشود اما نرخ واقعی تأمین مالی در بازار بسیار بالاتر است، قراردادهای جانبی شکل میگیرد. برای مثال، ممکن بود تسهیلات با نرخ مصوب ۲۳ درصد پرداخت شود، اما بانک برای کسب درآمد بیشتر، تحت عناوین مختلف کارمزدهایی دریافت کند که نرخ مؤثر تأمین مالی را به حدود ۴۰ درصد میرساند.
توکلی تأکید کرد که این پدیده باعث میشد بخشی از عملیات مالی بانکها در صورتهای مالی به شکل شفاف منعکس نشود و نظارت بانک مرکزی را با دشواری مواجه کند؛ بنابراین، نزدیک شدن نرخهای رسمی به واقعیت بازار، گامی رو به جلو در جهت شفافیت عملکرد بانکهاست.
دامن زدن به بنگاهداری بانکی و واسطهگری
وی درباره نقش نرخهای دستوری در گسترش بنگاهداری بانکها تصریح کرد: وقتی نرخهای رسمی با واقعیت بازار فاصله زیادی داشته باشند، بانکها برای جبران این اختلاف به سمت فعالیتهایی خارج از چارچوب اصلی بانکی میروند. در این شرایط، شرکتهای واسطهای در دل ساختار بانکها شکل میگیرند تا تراکنشهایی با بازدهی نزدیکتر به بازار ایجاد کنند.
به گفته توکلی، این روند طی سالهای گذشته به گسترش بنگاهداری بانکها منجر شده و با توجه به رشد بازدهی صندوقهای درآمد ثابت و نرخهای بهره بازار، شکاف میان نرخهای رسمی و واقعیتهای اقتصادی بیش از پیش عیان شده بود.
جلوگیری از توزیع رانت اعتباری
معاون سابق مرکز مبادله ارز و طلای ایران یکی دیگر از پیامدهای فاصله نرخ سود رسمی و بازار را توزیع رانت دانست و گفت: افرادی که به تسهیلات بانکی با نرخ مصوب دسترسی دارند، در شرایطی که نرخ تأمین مالی در بازار بسیار بالاتر است، از یک امتیاز ویژه برخوردار میشوند. دریافت تسهیلات ارزان و استفاده از آن در فعالیتهای با بازدهی بالا، زمینه کسب سودهای کلان را برای عدهای خاص فراهم میکند.
وی یادآور شد که نزدیک شدن نرخهای رسمی به واقعیت بازار میتواند به تخصیص عادلانهتر و شفافتر منابع بانکی و کاهش فرصتهای رانتخواری منجر شود.
هدایت منابع به سمت تولید بدون خروج از شبکه بانکی
توکلی در پاسخ به این پرسش که اصلاح نرخ سود چگونه باید انجام شود تا منابع به سمت تولید هدایت شوند، گفت: این موضوع دو جنبه دارد؛ از یک سو هزینه دریافت اعتبار برای فعالان اقتصادی افزایش مییابد و از سوی دیگر، نرخ سود سپردهها اهمیت مییابد. هنگامی که بازدهی صندوقهای با درآمد ثابت بالا رفته بود، سود بانکی دیگر برای سپردهگذاران جذابیت نداشت و منابع به سمت بازارهای سوداگرانه طلا و ارز یا صندوقها حرکت میکرد.
وی در پایان خاطرنشان کرد: اصلاح نرخهای سود میتواند به حفظ منابع در شبکه بانکی کمک کند؛ مشروط بر اینکه این روند به گونهای مدیریت شود که افزایش هزینه تأمین مالی، خود به تشدید ناترازی بانکها منجر نشود و هدف نهایی یعنی هدایت منابع به سمت فعالیتهای مولد اقتصادی محقق گردد.