به گزارش ذرهبین بورس، وکغدیر سهمی که در برابر شوکهای بازار، ساختار خود را حفظ کرده است…
بررسی همزمان عملکرد بنیادی و رفتار نموداری سهم وکغدیر نشان میدهد که با نمادی مواجه هستیم که در ماههای اخیر، قدرت قیمت، ثبات ساختار حرکتی و بهبود تقاضا در آن به شکل محسوسی تقویت شده است. مهمترین نکته در بررسی این سهم، تنها میزان رشد قیمت نیست؛ بلکه نحوه رفتار آن در زمان اصلاحات و شوکهای سیستماتیک بازار است؛ جایی که سهم توانسته برخلاف بخشی از نمادهای همگروه، ساختار حرکتی خود را حفظ و پس از هر موج فشار فروش، با سرعت قابل توجهی به مسیر صعودی بازگردد.
این رفتار در کنار شاخصهای مطلوب سودآوری و بهرهوری سرمایه، تصویر متفاوتی نسبت به یک رشد صرفاً هیجانی ارائه میکند و نشان میدهد روند صعودی قیمت از پشتوانهای بنیادی نیز برخوردار است.
عملکرد قیمتی؛ برتری محسوس نسبت به صنعت و بازار
بازدهی سهم در بازههای مختلف زمانی، یکی از نخستین نشانههای قدرت آن است. سهم در یک هفته ۱۴.۴۷ درصد، در یک ماه ۴۶.۰۸ درصد، در سه ماه ۱۵۱.۷۷ درصد و در شش ماه ۱۸۲.۹۸ درصد رشد کرده است. این ارقام در شرایطی ثبت شدهاند که بازدهی صنعت در همین دورهها بهترتیب ۱.۶۸، ۱۶.۴۹، ۴۲.۵۰ و ۸۱.۳۲ درصد بوده است.
در بازه یکساله نیز سهم ۱۸۱.۱۲ درصد بازدهی داشته؛ در حالی که بازدهی صنعت ۱۳۲.۸۲ درصد و بازدهی بورس ایران حدود ۱۶۹.۴۹ درصد بوده است. بنابراین سهم نهتنها در روند کلی بازار حرکت کرده، بلکه در بازههای کوتاهمدت و میانمدت، عملکردی بهمراتب بهتر از صنعت خود به ثبت رسانده است.
در بازه سهساله، بازدهی سهم ۸۵.۷۷ درصد بوده که پایینتر از رشد شاخص کل و صنعت قرار دارد؛ با این حال، نکته مهم برای تحلیل شرایط فعلی، شتابگیری معنادار سهم در دورههای اخیر است. به بیان دیگر، بخش عمدهای از قدرت فعلی قیمت در یک دوره زمانی جدید شکل گرفته و نمودار از یک فاز نسبتاً کمتحرک به یک روند صعودی پرقدرت وارد شده است.
پشتوانه بنیادی؛ کیفیت سودآوری بالاتر از صنعت
در سمت بنیادی، مهمترین نقطه قوت سهم را باید در بازدهی سرمایه و داراییها جستوجو کرد.
بازده حقوق صاحبان سهام (ROE) سهم در محدوده ۳۳ درصد قرار دارد؛ رقمی که بالاتر از ۲۳ درصد صنعت است. این فاصله نشان میدهد شرکت از سرمایهای که در اختیار دارد، بازده بیشتری نسبت به متوسط صنعت ایجاد کرده است.
همچنین بازده داراییها (ROA) در سطح ۲۱ درصد قرار دارد، در حالی که این نسبت برای صنعت ۱۸ درصد است. بنابراین کارایی شرکت در استفاده از داراییها نیز در سطحی بالاتر از میانگین گروه قرار گرفته است.
از منظر بازده عملیاتی سرمایه نیز وضعیت سهم قابل توجه است. نسبت سود پیش از مالیات به داراییها در سطح ۲۹ درصد قرار دارد؛ در حالی که این رقم برای صنعت تنها ۹ درصد است. چنین فاصلهای نشان میدهد ظرفیت سودسازی شرکت نسبت به حجم داراییهای مورد استفاده، در سطح مناسبی قرار دارد.
حاشیه سود عملیاتی نیز با ثبت ۰.۹۶ در برابر ۰.۹۰ صنعت، عملکردی بالاتر از متوسط گروه نشان میدهد. در نتیجه، بخش مهمی از برتری سهم در بازار میتواند ناشی از کیفیت بالاتر عملکرد عملیاتی و بهرهوری سرمایه باشد.
از طرف دیگر، نسبت پرداخت سود در سطح ۶۳ درصد قرار دارد که نشان میدهد بخش قابل توجهی از سود ایجادشده در قالب سود نقدی به سهامداران بازمیگردد؛ موضوعی که میتواند در ارزیابی جذابیت سهم برای سرمایهگذاران میانمدت و بلندمدت اهمیت داشته باشد.
ارزشگذاری؛ پریمیوم قیمتی در برابر کیفیت عملکرد
در بخش ارزشگذاری، سهم در حال حاضر با P/E معادل ۱۳.۹ معامله میشود، در حالی که میانگین P/E بازار ۹.۵۲ و صنعت ۱۰.۲۳ است. همچنین P/B سهم ۴.۴۲ است که در برابر ۳.۶۹ بازار قرار دارد.
بنابراین نمیتوان سهم را از منظر ضرایب ارزشگذاری، یک سهم ارزان در مقایسه با بازار دانست. اما مسئله اصلی اینجاست که این پریمیوم در کنار ROE بالاتر، ROA بالاتر و بازده بالاتر سرمایه نسبت به صنعت قرار گرفته است. در نتیجه بخشی از این ضریب بالاتر را میتوان به کیفیت مطلوبتر عملکرد شرکت و انتظارات بازار از تداوم سودآوری نسبت داد.
از منظر ارزش خالص داراییها نیز P/NAV سهم ۱.۱۲ است، در حالی که این نسبت برای صنعت ۰.۹۵ گزارش شده است. فاصله نسبتاً محدود سهم با NAV، در کنار عملکرد عملیاتی مطلوب، نشان میدهد ارزشگذاری فعلی الزاماً از منطق بنیادی کاملاً جدا نیست؛ هرچند حفظ این سطح از قیمت نیازمند تداوم روند سودآوری خواهد بود.
نکته مهم دیگر آن است که برای سهم، اطلاعاتی از P/FCFF و P/FCFE در دادههای موجود ارائه نشده است؛ بنابراین از منظر ارزشگذاری مبتنی بر جریان نقد آزاد، در این مرحله نمیتوان قضاوت مستقل و قطعی ارائه کرد.
ساختار تکنیکال؛ ثباتی که در نمودار تکرار شده است
اما بخش اصلی داستان سهم در نمودار قیمتی نهفته است.
رفتار نموداری نشان میدهد سهم در مقایسه با بسیاری از نمادهای گروه صنعتی خود، حرکتی باثباتتر و ساختارمندتر داشته است. در شرایطی که برخی نمادهای گروه در مقاطع مختلف نوسانات بسیار شدید و رفتوبرگشتهای غیرقابل اتکایی را تجربه کردهاند، سهم مورد بررسی توانسته مسیر حرکتی خود را در قالب الگوهای تکرارشونده حفظ کند.
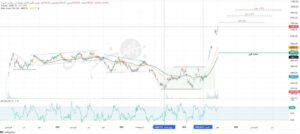
در نمودار، فراکتالهای قیمتی مشخصشده با رنگ سبز تکرار ساختارهای مشابه در رفتار قیمت را نشان میدهند. در کنار آن، تشکیل الگوهای هندسی مثلث نیز بیانگر آن است که حرکت قیمت از یک نظم مشخص برخوردار بوده و دورههای تراکم و استراحت قیمت، پیش از حرکات بعدی شکل گرفتهاند.
این نکته از منظر تکنیکال اهمیت زیادی دارد؛ زیرا تکرار ساختارهای قیمتی نشان میدهد حرکت سهم صرفاً حاصل یک موج مقطعی نیست، بلکه بازار در چندین مقطع واکنشهایی مشابه نسبت به سطوح قیمت، عرضه و تقاضا نشان داده است.
واکنش به جنگ و شوکهای سیستماتیک؛ آزمونی که سهم از آن عبور کرد
یکی از مهمترین شواهد قدرت سهم، عملکرد آن در سال ۱۴۰۴ است.
در جریان جنگ ۱۲روزه در خرداد و تیرماه، بازار سهام وارد یک دوره نوسان شدید شد و بسیاری از نمادها با کاهش قیمت و اختلال جدی در روند معاملاتی مواجه شدند. با این حال، سهم مورد بررسی توانست در مدت زمانی کوتاه، بخش قابل توجهی از افت خود را جبران کند.
سرعت بالای ریکاوری پس از شوک منفی یکی از نقاط قوت نمودار سهم است. چنین رفتاری را میتوان نشانهای از وجود تقاضای مؤثر و حمایت مناسب در سهم دانست و از منظر رفتار بازار، میتواند احتمال وجود بازارگردانی فعال و نقدشوندگی مناسب را نیز تقویت کند.
در مهرماه ۱۴۰۴ نیز سهم پس از بازیابی سریع، یک موج صعودی قدرتمند را آغاز کرد و توانست در کمتر از سه ماه، حدود ۶۰ درصد بازدهی برای سهامداران خود ایجاد کند؛ عملکردی که در آن دوره در مقایسه با بخش قابل توجهی از نمادهای همگروه، قابل توجه بود.
حتی پس از شروع جنگ و بسته شدن بازار نیز شواهد بنیادی همچنان از ارزندگی سهم حکایت داشت. پس از بازگشایی، اگرچه قیمت سهم در نگاه اول میتوانست بخشی از فعالان بازار را نسبت به آینده آن دلسرد کند، اما این وضعیت دوام زیادی نداشت و حدود یک ماه بعد، فشار خرید به شکل محسوسی افزایش یافت.
نتیجه این تغییر موازنه عرضه و تقاضا، صعود قیمت از محدوده ۲۸۰ تومان تا بیش از ۷۸۰ تومان بود؛ رشدی در حدود ۱۸۰ درصد که نشان میدهد سهم پس از عبور از یک شوک شدید، نهتنها توانست خود را بازیابی کند، بلکه وارد یک روند صعودی جدید شد.
این رفتار در کنار بازدهی بالاتر سهم نسبت به صنعت و عملکرد بنیادی بهتر شرکت، یکی از مهمترین دلایلی است که میتوان حرکت فعلی را فراتر از یک جهش صرفاً هیجانی ارزیابی کرد.
میانگینهای متحرک؛ تأیید روند میانمدت و بلندمدت
در ساختار روند، میانگینهای متحرک ساده ۶۵روزه و ۱۳۰روزه نیز سیگنال مهمی ارائه میکنند.
میانگین ۶۵روزه نماینده روند تقریباً سهماهه و میانگین ۱۳۰روزه نماینده روند تقریباً ششماهه قیمت است. وضعیت این دو میانگین در نمودار، در کنار موقعیت قیمت نسبت به آنها، همچنان بر قدرت روند صعودی تأکید دارد.
قرار گرفتن قیمت در ساختار صعودی نسبت به این میانگینها نشان میدهد روند میانمدت و بلندمدت هنوز به نفع خریداران است و افتهای احتمالی را میتوان تا زمانی که ساختار این میانگینها حفظ شود، بیشتر در قالب اصلاح در روند صعودی ارزیابی کرد تا تغییر روند.
سطوح حمایتی؛ ۶۵۰ و ۴۷۹ تومان
در سناریوی اصلاحی، محدوده ۶۵۰ تومان اهمیت ویژهای دارد؛ چرا که این سطح بهعنوان پیوت قبلی قیمت، یکی از نخستین حمایتهای مهم سهم محسوب میشود.
حمایت مهمتر در محدوده ۴۷۹ تومان قرار دارد. این سطح از منظر ساختار نموداری، یک حمایت کلیدی محسوب میشود و در صورت رسیدن قیمت به این محدوده، میتواند محل فعالشدن مجدد تقاضای قدرتمند باشد.
به همین دلیل، تا زمانی که ساختار کلی قیمت و این سطوح حمایتی دستخوش شکست معنادار نشدهاند، سناریوی غالب نمودار همچنان صعودی باقی میماند.
در واقع، ۶۵۰ تومان را میتوان نخستین سنگر حمایتی و ۴۷۹ تومان را حمایت تعیینکننده ساختار میانمدت در نظر گرفت.
BB %B؛ احتمال ادامه حرکت در ناحیه قدرت
برای تکمیل نمودارخوانی، وضعیت اندیکاتور Bollinger Band %B نیز قابل توجه است.
گارد صعودی این اندیکاتور نشان میدهد قیمت در حال حرکت در بخش بالایی ساختار بولینگر قرار گرفته است. در صورتی که %B بتواند در محدوده بالاتر تثبیت شود و مقادیر بالای ۱ را حفظ کند، این وضعیت از منظر مومنتوم به معنای قرار گرفتن قیمت بالاتر از باند بالایی و وجود فشار خرید قدرتمند و رفتار هیجانی خریداران خواهد بود.
بنابراین استمرار ساختار صعودی %B میتواند احتمال لمس اهداف تکنیکال سهم را در آینده نزدیک افزایش دهد. البته این سیگنال در کنار روند قیمت و حجم معاملات معنا پیدا میکند و بهتنهایی نباید مبنای تصمیمگیری قرار گیرد.
اهداف تکنیکال؛ ۸۰۰، ۹۰۰ و ۱۰۰۰ تومان
از منظر نموداری، در سناریوی اصلی سه هدف مرحلهای برای سهم قابل بررسی است:
هدف اول: محدوده ۸۰۰ تومان
هدف دوم: محدوده رُند ۹۰۰ تومان
هدف سوم: محدوده ۱۰۰۰ تومان
نزدیکشدن به هر یک از این سطوح میتواند با افزایش عرضه و شناسایی سود همراه شود. با این حال، در صورت تداوم مومنتوم و حفظ فشار خرید، عبور از هر مقاومت میتواند مسیر را برای دستیابی به سطح بعدی هموار کند.
در این میان، رسیدن قیمت به بالای ۱۰۰۰ تومان از اهمیت روانی و تکنیکی بالایی برخوردار خواهد بود و در صورت شکست معتبر مقاومتهای مذکور، میتوان انتظار شکلگیری اهداف بالاتر در چارچوب ساختار بلندمدت نمودار را نیز داشت.
جمعبندی نهایی؛ همجهتی فاندامنتال و تکنیکال
در مجموع، آنچه این سهم را در شرایط فعلی قابل توجه میکند، همگرایی دو عامل مهم بازار یعنی کیفیت بنیادی و قدرت تکنیکال است.
از منظر بنیادی، سهم دارای ROE حدود ۳۳ درصد در برابر ۲۳ درصد صنعت، ROA حدود ۲۱ درصد در برابر ۱۸ درصد صنعت، نسبت ۲۹ درصدی سود پیش از مالیات به داراییها در برابر ۹ درصد صنعت و حاشیه سود عملیاتی ۰.۹۶ در برابر ۰.۹۰ صنعت است. این ارقام نشان میدهند شرکت از نظر بهرهوری سرمایه و عملکرد عملیاتی در سطحی بالاتر از متوسط گروه قرار دارد.
در سمت ارزشگذاری، P/E ۱۳.۹ و P/B ۴.۴۲ نشان میدهد بازار برای سهم نسبت به متوسط بازار ضریب بالاتری در نظر گرفته است، اما این پریمیوم همزمان با بازدهی بالاتر سرمایه و دارایی و چشمانداز عملکردی بهتر قرار گرفته است. P/NAV نیز در محدوده ۱.۱۲ قرار دارد.
از منظر تکنیکال نیز ساختار سهم همچنان قدرتمند است. فراکتالهای تکرارشونده، الگوهای مثلثی، ریکاوری سریع پس از شوکهای سیستماتیک، قدرت روند نسبت به میانگینهای متحرک ۶۵ و ۱۳۰روزه، حمایتهای ۶۵۰ و ۴۷۹ تومان و گارد صعودی BB %B مجموعهای از شواهدی هستند که سناریوی ادامه روند را تقویت میکنند.
به همین دلیل، در شرایط فعلی میتوان سناریوی غالب سهم را مثبت و صعودی ارزیابی کرد. تا زمانی که ساختار اصلی روند حفظ شود و حمایتهای کلیدی دچار شکست معنادار نشوند، اهداف ۸۰۰، ۹۰۰ و ۱۰۰۰ تومان در مسیر حرکت قیمت قابل بررسی خواهند بود.
در نهایت، مهمترین ویژگی این سهم نه صرفاً رشد حدود ۱۸۰ درصدی از محدوده ۲۸۰ تا بیش از ۷۸۰ تومان، بلکه نحوه بازگشت آن پس از شوکها، حفظ ساختار صعودی و همزمانی این رفتار با شاخصهای بنیادی بالاتر از صنعت است؛ ترکیبی که میتواند زمینه ادامه حرکت صعودی سهم را در صورت حفظ قدرت تقاضا فراهم کند.