به گزارش ذرهبین بورس، اگر اصحاب کهف امروز در ایران چشم باز میکردند، شاید تعجبشان از قیمت خودرو کمتر از شگفتی بیدار شدن پس از قرنها خواب نبود. کافی بود تنها پنج سال گذشته را مرور کنند؛ خودروهایی که روزگاری کالایی مصرفی بودند، امروز به آرزویی دستنیافتنی برای بخش بزرگی از جامعه تبدیل شدهاند. اما سوال اینجاست؛ این همه افزایش قیمت و این همه حمایت، دقیقاً چه دستاوردی برای صنعت خودرو داشته است؟
در میان خودروسازان، سایپا یکی از مهمترین نمونههای این پارادوکس اقتصادی است؛ شرکتی که نهتنها نتوانسته گرهی از مشکلات بازار خودرو باز کند، بلکه صورتهای مالی آن نشان میدهد سالهاست با چالشهای جدی سودآوری و خلق ارزش دستوپنجه نرم میکند.
اگر صورتهای مالی را آینه عملکرد شرکتها بدانیم، ترازنامه و صورت سود و زیان سایپا تصویری نگرانکننده از آینده این شرکت ترسیم میکنند؛ تصویری که بیش از آنکه یادآور یک بنگاه اقتصادی پویا باشد، به ساختاری شباهت دارد که سالهاست درگیر فرسایش سرمایه و ضعف در خلق ارزش است.
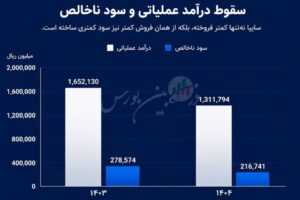
نخستین زنگ خطر، افت درآمد عملیاتی شرکت است. درآمد سایپا در سال ۱۴۰۴ با کاهش بیش از ۲۰ درصدی از ۱,۶۵۲,۱۳۰ میلیون ریال به ۱,۳۱۱,۷۹۴ میلیون ریال رسیده است. این افت در شرایطی رخ داده که اقتصاد ایران سالهاست با تورم بالا دست و پنجه نرم میکند و بسیاری از شرکتها صرفاً از محل افزایش قیمتها، رشد اسمی درآمد را تجربه میکنند. بنابراین کاهش درآمد در چنین فضایی نه یک اتفاق عادی، بلکه نشانهای از ضعف جدی در عملکرد عملیاتی شرکت است.
در همین حال، سود ناخالص نیز بیش از ۲۲ درصد کاهش یافته و از ۲۷۸,۵۷۴ میلیون ریال به ۲۱۶,۷۴۱ میلیون ریال رسیده است. این یعنی سایپا نهتنها کمتر فروخته، بلکه از همان فروش کمتر نیز سود کمتری ساخته است. اما شاید عجیبتر از همه این باشد که هزینههای فروش، اداری و عمومی شرکت برخلاف روند درآمد، نهتنها کاهش نیافته بلکه بیش از ۹ درصد افزایش یافتهاند؛ گویی در سایپا کاهش فروش به معنای کوچکتر شدن هزینهها نیست و ساختار شرکت همچنان با همان سنگینی گذشته به مسیر خود ادامه میدهد.
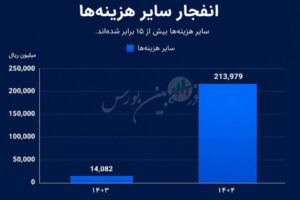
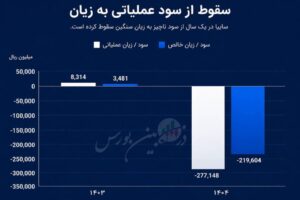
اما فاجعه واقعی در بخش «سایر هزینهها» رخ داده است؛ جایی که هزینهها از ۱۴,۰۸۲ میلیون ریال به ۲۱۳,۹۷۹ میلیون ریال جهش کردهاند؛ رشدی بیش از پانزده برابر. نتیجه چنین وضعیتی نیز روشن است؛ سود عملیاتی ناچیز سال قبل به زیان عملیاتی ۲۷۷,۱۴۸ میلیون ریالی تبدیل شده و در نهایت شرکت سال را با زیان خالص ۲۱۹,۶۰۴ میلیون ریالی به پایان رسانده است.
این زیان مستقیماً در ترازنامه نیز منعکس شده است. زیان انباشته شرکت از ۱۲۸,۱۵۲ میلیون ریال به ۳۴۷,۷۵۵ میلیون ریال رسیده و بیش از ۱۷۱ درصد رشد کرده است. این یعنی سایپا نهتنها نتوانسته زیانهای گذشته را جبران کند، بلکه زیان جدیدی نیز بر دوش سهامداران آینده گذاشته است.
از سوی دیگر، حقوق صاحبان سهام شرکت طی تنها یک سال بیش از ۱۰ درصد کاهش یافته و از ۲,۰۹۹,۸۱۲ میلیون ریال به ۱,۸۸۰,۲۰۹ میلیون ریال رسیده است. در واقع، ثروتی که باید برای سهامداران حفظ یا افزایش پیدا کند، در حال کوچکتر شدن است؛ موضوعی که برای هر سرمایهگذار بنیادی باید زنگ خطر باشد.
وضعیت نقدینگی نیز چندان امیدوارکننده نیست. موجودی نقد شرکت با افت ۴۴ درصدی به ۱۰,۹۰۰ میلیون ریال رسیده، در حالی که بدهیهای جاری با رشد ۸۸ درصدی به ۹۹۷,۸۹۰ میلیون ریال افزایش یافتهاند. به زبان ساده، شرکت تنها حدود یک درصد از بدهیهای جاری خود را با پول نقد پوشش میدهد؛ نسبتی که بیش از آنکه نشانه قدرت مالی باشد، از فشار نقدینگی و وابستگی بیشتر به طلبکاران حکایت دارد.
در همین حال، دریافتنیهای شرکت با رشد خیرهکننده ۲۵۳ درصدی به ۸۹۰,۶۵۱ میلیون ریال رسیده است؛ عددی که این سوال را مطرح میکند که چه میزان از فروش شرکت واقعاً به پول نقد تبدیل شده و چه میزان صرفاً روی کاغذ ثبت شده است؟
مجموع این اعداد یک تصویر روشن ترسیم میکنند؛ شرکتی که درآمدش کاهش یافته، سودآوریاش از بین رفته، زیان انباشتهاش رشد کرده، نقدینگیاش کاهش یافته و بدهیهایش افزایش یافتهاند. در چنین شرایطی، این پرسش کاملاً منطقی است که چرا سرمایهگذار باید منابع خود را به چنین شرکتی اختصاص دهد؟
شاید طرفداران سهم همچنان به خصوصیسازی، حمایتهای دولتی یا تغییر سیاستهای صنعت خودرو امیدوار باشند؛ اما بازار سرمایه محل خرید امید نیست، محل خرید کسبوکارهایی است که توانایی خلق ارزش دارند. و دستکم بر اساس صورتهای مالی سال ۱۴۰۴، سایپا هنوز نتوانسته ثابت کند که چنین تواناییای را در اختیار دارد.