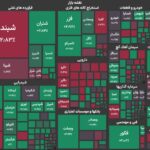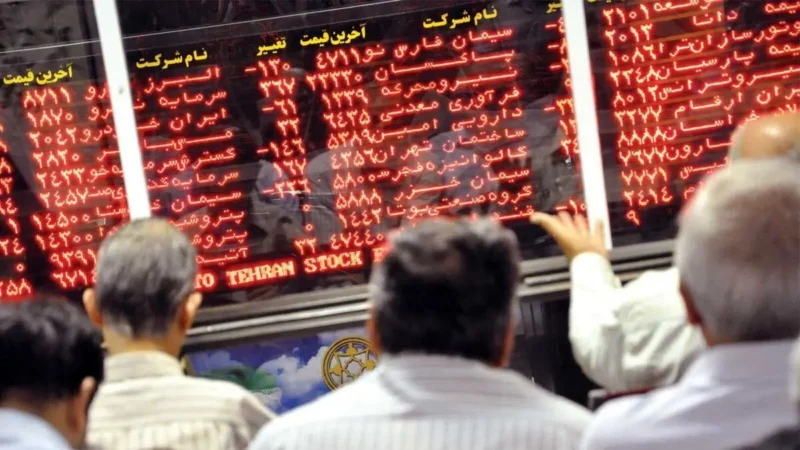
به گزارش ذرهبین بورس، دادوستدهای بورس در روز یکشنبه اگرچه با بهبود نسبی در حجم و ارزش معاملات همراه بود، اما این تغییر نتوانست چهره کلی بازار را دگرگون کند. همچنان فشار فروش بر تقاضا غلبه داشت و سرخپوشی ۷۸ درصد نمادها نشان داد که کفه معاملات به سود فروشندگان سنگینتر است.
در بخش صفها نیز عدم توازن به روشنی دیده میشد؛ ارزش پنج ردیف نخست صفهای فروش به حدود یکهزار و ۵۰۰ میلیارد تومان رسید، در حالی که مجموع صفهای خرید اندکی بیش از ۹۰۰ میلیارد تومان بود. این اختلاف معنادار بیانگر آن است که تمایل به خروج نقدینگی همچنان بر ورود سرمایه جدید برتری دارد و احتیاط، رفتار معاملهگران را هدایت میکند.
در پایان معاملات، شاخص کل با افت ۸۵ هزار و ۱۳۸ واحدی در سطح سه میلیون و ۶۱۸ هزار و ۴۸۲ واحد قرار گرفت. شاخص هموزن نیز ۱۷ هزار و ۶۷ واحد کاهش یافت و به عدد ۹۴۱ هزار و ۶۹۱ واحد رسید. هرچند حجم معاملات خرد به ۲۸.۴ میلیارد برگه سهم و ارزش معاملات به ۱۰ هزار و ۱۵۱ میلیارد تومان رسید، اما این ارقام همچنان با سطوح رونق فاصله قابل توجهی دارند.
یکی از مهمترین نشانههای بازار، خروج دو هزار و ۷۸۲ میلیارد تومان پول حقیقی بود؛ رقمی که ادامه روند فرار سرمایه از سهام را تایید میکند. همزمان ورود بخشی از نقدینگی به صندوقهای طلای بورسی نشان داد که سرمایهگذاران در شرایط فعلی، داراییهای امنتر را ترجیح میدهند.
پیشبینی بورس دوشنبه ۴ اسفند ۱۴۰۴
متغیرهای بیرونی همچنان علیه بازار سهام عمل میکنند. ضعف در فضای دیپلماسی و نبود سیگنالهای امیدوارکننده، از اواخر هفته گذشته موجب حرکت صعودی طلا و دلار شده و همزمان قیمت نفت نیز روندی افزایشی داشته است؛ مجموعه عواملی که معمولا از رشد ریسکهای ژئوپولیتیک حکایت دارد.
رفتار معاملهگران در روز یکشنبه نیز این ارزیابی را تقویت کرد. انتقال بخش قابل توجهی از منابع به صندوقهای طلا و داراییهای کمریسک نشان میدهد سطح احتیاط همچنان بالاست و بازار آمادگی پذیرش ریسک تازه را ندارد. در چنین فضایی، شکلگیری موج تقاضای پایدار دشوار به نظر میرسد.
بر این اساس، سناریوی محتمل برای معاملات دوشنبه بازاری کمجان و متمایل به افت است؛ بازاری که در اغلب نمادها با فشار عرضه روبهرو خواهد بود. البته روند نهایی همچنان به جریان اخبار وابسته است و هرگونه سیگنال مثبت از مذاکرات میتواند از شدت عرضه بکاهد یا تعادل نسبی ایجاد کند.
با این حال، در شرایط فعلی وزن ریسکها بیش از عوامل حمایتی است و چشمانداز کوتاهمدت بازار همچنان نوسانی و خبرمحور ارزیابی میشود؛ بازاری که بیش از هر زمان دیگری با تردید معامله میشود و هنوز نشانه روشنی از بازگشت روند صعودی در آن دیده نمیشود.