به گزارش کدال نما ذرهبین بورس، صنعت بیمه در اقتصاد ایران، با وجود نقشی که در مدیریت ریسک، پشتیبانی از فعالیتهای اقتصادی و ایجاد امنیت مالی برای خانوارها و بنگاهها ایفا میکند، در مقایسه با بانک، بورس و سایر بازارهای مالی کمتر در معرض توجه تحلیلی قرار گرفته است. نتیجه این وضعیت آن است که بخشی از ظرفیتها، تحولات و تفاوتهای عملکردی شرکتهای بیمه کمتر مورد بررسی قرار میگیرد.
با این حال، در میان شرکتهای فعال این صنعت، مجموعههایی وجود دارند که عملکرد آنها فراتر از صرف فروش بیمهنامه است. شرکتهایی که توانستهاند میان توسعه پوشش بیمهای، گسترش شبکه خدمات، رشد پرتفوی، مدیریت ریسک و حفظ سودآوری نوعی توازن ایجاد کنند.
بیمه دی یکی از شرکتهایی است که طی سالهای اخیر با افزایش مقیاس فعالیت، رشد سهم بازار و بهبود برخی شاخصهای مالی و بیمهای، جایگاه متفاوتی در صنعت پیدا کرده است. بررسی عملکرد این شرکت نشان میدهد رشد اخیر بیمه دی تنها به افزایش حجم فعالیت محدود نبوده و اثر آن در بخشهای مختلف صورتهای مالی نیز قابل مشاهده است.
از رشد پرتفوی تا تثبیت جایگاه در صدر صنعت
بیمه دی در سال ۱۴۰۴ با ثبت حدود ۶۵ هزار میلیارد تومان حقبیمه تولیدی و رشد بیش از ۱۰۰ درصدی، توانست رتبه نخست حقبیمه تولیدی را در میان شرکتهای بیمه عمومی غیردولتی به دست آورد. این جایگاه نشان میدهد که رشد مقیاس فعالیت شرکت نسبت به بخش مهمی از رقبا با سرعت بیشتری صورت گرفته است.
نشانههای این روند از ماههای ابتدایی همان سال نیز قابل مشاهده بود. در سهماهه نخست ۱۴۰۴، بیمه دی از نظر حقبیمه تولیدی در صدر جدول شرکتهای بیمه قرار گرفت و پس از آن بیمه دانا و بیمه ایران قرار داشتند. این در شرایطی بود که کل صنعت بیمه نیز در همان مقطع رشد قابل توجهی را تجربه میکرد؛ بنابراین صدرنشینی بیمه دی را نمیتوان صرفاً نتیجه حرکت عمومی صنعت دانست و سرعت رشد پرتفوی شرکت نیز در ارتقای جایگاه آن نقش داشته است.
دادههای ۱۴۰۵ نیز نشان میدهد این مسیر همچنان ادامه دارد. مجموع حقبیمه صادرشده بیمه دی تا پایان مردادماه به حدود ۱۲۵.۲ هزار میلیارد تومان رسیده است. این رقم از یک سو مقیاس بالای فعالیت شرکت را نشان میدهد و از سوی دیگر اهمیت بررسی کیفیت این رشد را بیشتر میکند؛ زیرا رشد پرتفوی زمانی ارزش تحلیلی بیشتری پیدا میکند که در درآمد و سودآوری فعالیت بیمهای نیز منعکس شود.
جهش در عملیات بیمهگری
در سهماهه نخست ۱۴۰۵، درآمد حقبیمه ناخالص بیمه دی به حدود ۳۷.۷ هزار میلیارد تومان رسید؛ در حالی که این رقم در دوره مشابه سال قبل حدود ۱۳.۸ هزار میلیارد تومان بود. به این ترتیب درآمد حقبیمه ناخالص شرکت طی یک سال حدود ۱۷۳ درصد افزایش یافته است.
در همین دوره، حقبیمه خالص یا سهم نگهداری شرکت نیز از حدود ۵.۶ هزار میلیارد تومان در بهار ۱۴۰۴ به نزدیک ۱۱ هزار میلیارد تومان در بهار ۱۴۰۵ رسید و رشد حدود ۹۴ درصدی را ثبت کرد.
این ارقام نشان میدهد افزایش فعالیت بیمه دی تنها محدود به رشد اسمی حجم حقبیمه نبوده است. بخشی از این افزایش، پس از کسر سهم بیمهگران اتکایی نیز در شرکت باقی مانده و به افزایش حجم فعالیت بیمهای منجر شده است.
رشد فروش چگونه به سود بیمهگری رسید؟
یکی از مهمترین نکات صورتهای مالی بیمه دی را میتوان در سود ناخالص فعالیتهای بیمهای مشاهده کرد. این رقم از حدود ۸۱۲ میلیارد تومان در بهار ۱۴۰۴ به حدود ۲.۱۹ هزار میلیارد تومان در بهار ۱۴۰۵ رسیده است.
به این ترتیب سود ناخالص فعالیتهای بیمهای در این دوره حدود ۱۷۰ درصد افزایش یافته است.
همزمان، کل درآمدهای بیمهای شرکت از حدود ۷ هزار میلیارد تومان به حدود ۱۲.۷ هزار میلیارد تومان رسیده و رشد ۸۱ درصدی را تجربه کرده است. مقایسه این دو نرخ نشان میدهد سود ناخالص فعالیت بیمهای با سرعتی بیش از دو برابر رشد درآمدهای بیمهای افزایش یافته است.
اثر این تغییر در حاشیه سود فعالیت بیمهای نیز دیده میشود. نسبت سود ناخالص فعالیت بیمهای به درآمدهای بیمهای از حدود ۱۱.۶ درصد در بهار ۱۴۰۴ به حدود ۱۷.۳ درصد در بهار ۱۴۰۵ افزایش یافته است؛ یعنی حدود ۵.۷ واحد درصد بهبود.
از این منظر، یکی از نقاط قابل توجه عملکرد بیمه دی این است که رشد مقیاس فعالیت با افزایش بازده فعالیت اصلی شرکت نیز همراه شده است. به بیان دیگر، مسئله تنها افزایش فروش نیست، بلکه بخشی از این رشد توانسته خود را در سود بیمهگری نیز نشان دهد.

سرمایهگذاری؛ موتور دوم درآمدزایی
در کنار فعالیت بیمهگری، درآمد حاصل از سرمایهگذاری منابع بیمهای نیز رشد قابل توجهی داشته است. درآمد سرمایهگذاری شرکت از حدود ۱۰۰ میلیارد تومان در سهماهه نخست ۱۴۰۴ به حدود ۲۳۵ میلیارد تومان در سهماهه نخست ۱۴۰۵ رسیده و حدود ۱۳۵ درصد افزایش یافته است.
این بخش از درآمد از آن جهت اهمیت دارد که سرمایهگذاری منابع بیمهای یکی از اجزای اصلی مدل کسبوکار شرکتهای بیمه محسوب میشود. شرکت بیمه حقبیمه دریافت میکند، بخشی از منابع را برای پرداخت خسارت و تشکیل ذخایر کنار میگذارد و تا زمان مصرف این منابع، امکان سرمایهگذاری آنها وجود دارد.
بنابراین افزایش مقیاس پرتفوی، در صورت مدیریت مناسب منابع، میتواند ظرفیت درآمدزایی از محل سرمایهگذاری را نیز افزایش دهد. رشد درآمد سرمایهگذاری بیمه دی را میتوان در همین چارچوب و بهعنوان مکمل درآمدهای حاصل از عملیات بیمهگری بررسی کرد.
سود خالص همچنان در مسیر رشد
اثر مجموع این تحولات در سود خالص شرکت نیز قابل مشاهده است. سود خالص بیمه دی در سهماهه نخست ۱۴۰۵ به حدود ۶۷۲ میلیارد تومان رسیده؛ در حالی که این رقم در دوره مشابه سال قبل حدود ۵۲۴ میلیارد تومان بوده است.
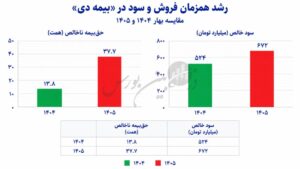
در نتیجه سود خالص شرکت حدود ۲۸ درصد رشد کرده است. سود عملیاتی نیز از حدود ۶۳۹ میلیارد تومان به ۷۹۳ میلیارد تومان افزایش یافته و رشد تقریبی ۲۴ درصدی را ثبت کرده است.
با این حال، فاصله میان رشد ۱۷۰ درصدی سود ناخالص بیمهگری و رشد ۲۴ درصدی سود عملیاتی نشان میدهد بخشی از بهبود ایجادشده در عملیات اصلی شرکت در سطوح پایینتر صورت سود و زیان جذب شده است.
یکی از عوامل مؤثر در این زمینه، رشد هزینههای اداری و عمومی است. این هزینهها از حدود ۲۱۴ میلیارد تومان به بیش از ۵۲۲ میلیارد تومان رسیده و حدود ۱۴۴ درصد افزایش یافته است. همچنین سرفصل سایر درآمدها و هزینههای عملیاتی از وضعیت مثبت در سال قبل به حدود منفی ۸۷۹ میلیارد تومان رسیده است.
بنابراین اگرچه هسته بیمهگری شرکت بهبود قابل توجهی داشته، کنترل هزینههای عملیاتی میتواند در دورههای آینده نقش مهمی در انتقال بخش بیشتری از رشد بیمهگری به سود نهایی شرکت داشته باشد.
درمان؛ محور اصلی پرتفوی بیمه دی
ترکیب پرتفوی بیمه دی یکی دیگر از ویژگیهای مهم ساختار فعالیت شرکت است. تا پایان مرداد ۱۴۰۵، از مجموع حدود ۱۲۵.۲ هزار میلیارد تومان حقبیمه صادرشده، بیش از ۱۱۷.۲ هزار میلیارد تومان به رشته درمان اختصاص داشته است.
بر این اساس، حدود ۹۴ درصد از پرتفوی شرکت در رشته درمان متمرکز شده است.
از یک سو، این حجم از حقبیمه نشان میدهد بیمه دی به مقیاس بالایی در حوزه درمان دست یافته و این رشته به هسته اصلی فعالیت شرکت تبدیل شده است. چنین حجمی از فعالیت، در کنار توسعه شبکه خدمات و زیرساخت عملیاتی، میتواند به ایجاد مزیت مقیاس برای شرکت کمک کند.
از سوی دیگر، تمرکز حدود ۹۴ درصدی پرتفوی بر یک رشته، یکی از مهمترین ریسکهای ساختاری بیمه دی محسوب میشود. از این منظر، حفظ عملکرد مناسب در بیمه درمان و در کنار آن حرکت به سمت متنوعتر کردن ترکیب پرتفوی، میتواند در آینده اهمیت بیشتری پیدا کند.
مدیریت ریسک در کنار رشد پرتفوی
در سهماهه نخست ۱۴۰۵، حدود ۷۱ درصد حقبیمه ناخالص بیمه دی به بیمهگران اتکایی واگذار شده است؛ در حالی که این نسبت در دوره مشابه سال قبل حدود ۵۹ درصد بود.
در نتیجه، سهم نگهداری شرکت از حقبیمه ناخالص از حدود ۴۰.۸ درصد به ۲۹.۱ درصد کاهش یافته است.
این افزایش در واگذاری اتکایی را باید در کنار رشد سریع حجم پرتفوی بررسی کرد. با افزایش اندازه قراردادها و تعهدات بیمهای، انتقال بخشی از ریسک به بیمهگران اتکایی میتواند از تمرکز بیش از حد ریسک در ترازنامه شرکت جلوگیری کند.
بنابراین بیمه دی در دورهای که مقیاس فعالیت خود را با سرعت بالایی افزایش داده، همزمان بخش بیشتری از ریسکهای خود را نیز به بیمهگران اتکایی منتقل کرده است. با این حال، ارزیابی دقیق کیفیت این سیاست نیازمند بررسی جزئیات قراردادهای اتکایی و هزینه این واگذاریهاست.
خسارت؛ شاخصی که باید دقیقتر خوانده شود
تا پایان مردادماه ۱۴۰۵، بیمه دی حدود ۲۷.۴ هزار میلیارد تومان خسارت پرداخت کرده است؛ در مقابل حدود ۱۲۵.۲ هزار میلیارد تومان حقبیمه صادرشده.
در رشته درمان نیز در برابر حدود ۱۱۷.۲ هزار میلیارد تومان حقبیمه صادرشده، حدود ۲۳.۴ هزار میلیارد تومان خسارت پرداخت شده است.
با این حال، نسبت ساده خسارت پرداختی به حقبیمه صادرشده را نمیتوان بهعنوان نسبت خسارت واقعی شرکت در نظر گرفت. دلیل آن این است که زمان صدور بیمهنامه، شناسایی خسارت و پرداخت خسارت الزاماً با یکدیگر منطبق نیست.
این موضوع در عملکرد مردادماه نیز قابل مشاهده است. در این ماه حدود ۵.۴ هزار میلیارد تومان حقبیمه صادر شده، در حالی که خسارت پرداختی حدود ۸ هزار میلیارد تومان بوده است. در رشته درمان نیز حقبیمه صادرشده مرداد حدود ۳.۹ هزار میلیارد تومان و خسارت پرداختی نزدیک ۶.۶ هزار میلیارد تومان بوده است.
این ارقام بهتنهایی نشانه زیانده بودن فعالیت ماهانه نیستند و برای سنجش واقعی کیفیت پرتفوی باید حقبیمه عایدشده، خسارت واقعشده و تغییرات ذخایر فنی را همزمان مورد بررسی قرار داد.
صدرنشینی زمانی معنا پیدا میکند که با سودآوری همراه باشد
در ارزیابی بیمه دی، یکی از مهمترین نکات، کنار هم قرار دادن جایگاه شرکت در صنعت و عملکرد صورتهای مالی آن است.
صدرنشینی از نظر حقبیمه تولیدی، اگر صرفاً ناشی از افزایش حجم قراردادها باشد، بهتنهایی نمیتواند کیفیت عملکرد یک شرکت بیمه را اثبات کند. آنچه وضعیت بیمه دی را در این مقطع قابل توجه میکند، همزمانی افزایش مقیاس با رشد درآمدهای بیمهای، افزایش سود ناخالص بیمهگری، رشد درآمد سرمایهگذاری و افزایش سود خالص است.
بیمه دی در سال ۱۴۰۴ توانست به جایگاه نخست حقبیمه تولیدی در میان شرکتهای بیمه عمومی غیردولتی برسد و دادههای پنجماهه ۱۴۰۵ نیز نشان میدهد مقیاس فعالیت شرکت همچنان در سطح بالایی قرار دارد.
از این منظر، میتوان گفت بیمه دی در حال عبور از مرحلهای است که صرفاً بر رشد فروش متمرکز باشد و اکنون کیفیت بیمهگری نیز در ارزیابی عملکرد آن نقش پررنگتری پیدا کرده است.
اگر شرکت بتواند در ادامه رشد هزینههای عملیاتی را کنترل کند، ریسک تمرکز بالای پرتفوی درمان را مدیریت کند و همزمان روند فعلی سودآوری را حفظ کند، صدرنشینی آن میتواند از یک رتبه صرف در جدول حقبیمه به یک مزیت عملیاتی پایدارتر در صنعت بیمه تبدیل شود.
برای سهامداران نیز ارزیابی یک شرکت نباید تنها به صورتهای مالی آن محدود شود. رشد سود، افزایش درآمد و بهبود حاشیهها اهمیت زیادی دارند، اما جایگاه شرکت در صنعت، مقیاس فعالیت و توان آن برای حفظ یا ارتقای موقعیت خود در برابر رقبا نیز بخشی از تصویر واقعی کسبوکار را تشکیل میدهد.
در صنعت بیمه، رتبه شرکت از نظر حقبیمه تولیدی، اندازه پرتفوی و جایگاه آن در بازار میتواند نشان دهد که رشد ثبتشده در صورتهای مالی تا چه اندازه با تقویت موقعیت عملیاتی شرکت همراه بوده است.
در مورد بیمه دی، قرار گرفتن در صدر شرکتهای بیمه عمومی غیردولتی از نظر حقبیمه تولیدی، در کنار رشد ۱۷۰ درصدی سود ناخالص فعالیت بیمهای و افزایش ۲۸ درصدی سود خالص، تصویر کاملتری از وضعیت شرکت ارائه میدهد.
در نتیجه، سرمایهگذار برای بررسی اینکه سهام یک شرکت تا چه اندازه میتواند گزینه مناسبی برای خرید باشد، باید دو تصویر را در کنار یکدیگر قرار دهد؛ صورتهای مالی چه میگویند و جایگاه شرکت در صنعت کجاست.
ترکیب این دو میتواند قدرت عملیاتی، مزیت رقابتی و ظرفیت ادامه رشد یک بنگاه را بهتر از نگاه صرف به سود یک دوره مالی نشان دهد. در عین حال، تصمیم نهایی درباره خرید سهام همچنان نیازمند بررسی ارزشگذاری سهم، قیمت بازار، ریسکهای پرتفوی و پایداری سودآوری است.