به گزارش کدال نما ذرهبین بورس، شرکت بینالمللی توسعه صنایع و معادن غدیر با نماد «وکغدیر» را میتوان یکی از هلدینگهای مهم سرمایهگذاری در زنجیره معدن و صنایع معدنی کشور دانست؛ مجموعهای که فعالیت آن از اکتشاف و استخراج مواد معدنی آغاز شده و تا فرآوری و سرمایهگذاری در صنایع فلزی و معدنی امتداد پیدا میکند. به همین دلیل، عملکرد وکغدیر را نباید صرفاً از دریچه سودآوری یک شرکت سرمایهگذاری بررسی کرد، بلکه ارزش اصلی آن در برخورداری از پرتفویی متکی بر داراییهای معدنی و حلقههای مختلف زنجیره ارزش نهفته است.
رقابت فزاینده چین و آمریکا محرک سرمایه گذاری در معادن ایران
اهمیت سرمایهگذاری در بخش معدن در شرایط فعلی اقتصاد جهانی بیش از گذشته مورد توجه قرار گرفته است. رقابت فزاینده میان قدرتهای اقتصادی، بهویژه آمریکا و چین، طی سالهای اخیر از حوزه تجارت و فناوری به تأمین مواد اولیه استراتژیک، مواد معدنی حیاتی و عناصر کمیاب نیز کشیده شده است. این تحولات نشان میدهد دسترسی پایدار به منابع معدنی و توسعه زنجیره فرآوری آنها، بهتدریج از یک مزیت صرفاً اقتصادی به یک موضوع راهبردی در اقتصاد جهانی تبدیل شده است.
در چنین فضایی، اقتصاد ایران نیز با برخورداری از ذخایر قابلتوجه معدنی، ظرفیت مناسبی برای توسعه سرمایهگذاری در این بخش دارد. حرکت از فروش مواد خام و نیمهخام به سمت فرآوری بیشتر، تکمیل زنجیره ارزش و تولید محصولات با ارزش افزوده بالاتر میتواند یکی از مسیرهای خلق ارزش در سالهای آینده باشد؛ هرچند تحقق این ظرفیت به عواملی مانند سیاستگذاری، تأمین انرژی، سرمایهگذاری و شرایط بازارهای جهانی وابسته خواهد بود.
از همین منظر، بررسی شرکتهایی که بخش مهمی از داراییها و سرمایهگذاریهای آنها در حوزه معدن و صنایع معدنی متمرکز شده، اهمیت بیشتری پیدا میکند. وکغدیر نیز به واسطه ساختار پرتفوی و حضور در این زنجیره، یکی از شرکتهایی است که بررسی وضعیت مالی، روند سودآوری و چشمانداز سرمایهگذاریهای آن میتواند تصویری از ظرفیتهای پیشروی این بخش ارائه دهد. در ادامه، عملکرد شرکت را بر مبنای صورتهای مالی و صورت سود و زیان مورد بررسی قرار میدهیم.
وکغدیر روی ریل رشد درآمد
مرور صورتهای مالی وکغدیر در دو مقطع ششماهه منتهی به اسفند ۱۴۰۴ و دوره منتهی به خرداد ۱۴۰۵ نشان میدهد شرکت توانسته مسیر رشد درآمدهای عملیاتی و سودآوری را نسبت به دورههای مشابه حفظ کند. نکته مهم در این میان، ترکیب درآمدی شرکت است؛ جایی که افزایش سود سهام دریافتی و رشد سود حاصل از فروش سرمایهگذاریها، بخش اصلی بهبود عملکرد را توضیح میدهد.
سود سهام؛ ستون اصلی درآمدزایی
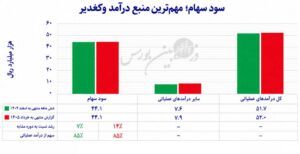
درآمد سود سهام همچنان مهمترین منبع درآمدی وکغدیر است و حدود ۸۵ درصد از درآمدهای عملیاتی شرکت را تشکیل میدهد. این درآمد در گزارش ششماهه با رشد حدود ۷ درصدی به ۴۴.۱ هزار میلیارد ریال رسیده و در گزارش منتهی به خرداد نیز نسبت به دوره مشابه رشد حدود ۱۴ درصدی داشته است.
این روند از یک سو میتواند نشانهای از توان سودسازی شرکتهای موجود در پرتفوی باشد و از سوی دیگر، نشان میدهد بخش مهمی از عملکرد وکغدیر همچنان به سودآوری و سیاست تقسیم سود شرکتهای سرمایهپذیر وابسته است.
فروش سرمایهگذاریها هم به کمک سود آمد
در کنار سود تقسیمی، رشد سود حاصل از فروش سرمایهگذاریها یکی از مهمترین نکات مثبت گزارشهای اخیر است. سود فروش سرمایهگذاریها در دوره ششماهه از حدود ۴۲۸ میلیارد ریال به ۷.۵ هزار میلیارد ریال رسیده و در گزارش منتهی به خرداد نیز با رشد بیش از ۱۰۰ درصدی، در سطح ۷.۷ هزار میلیارد ریال قرار گرفته است.
این ارقام نشان میدهد شرکت توانسته بخشی از بازده پرتفوی خود را به سود محققشده تبدیل کند. از سوی دیگر، در هر دو گزارش سودی از محل تغییر ارزش سرمایهگذاریها شناسایی نشده و همین موضوع باعث میشود رشد درآمدها بیش از آنکه به سودهای حسابداری متکی باشد، بر درآمدهای تحققیافته استوار باشد.
رشد درآمد در سود عملیاتی هم باقی ماند
اثر رشد درآمدهای سرمایهگذاری در سطح سود عملیاتی نیز قابل مشاهده است. درآمدهای عملیاتی در هر دو دوره بیش از ۲۰ درصد افزایش یافته و سود عملیاتی نیز تقریباً با همین آهنگ رشد کرده است.
نسبت پایین هزینههای عملیاتی به درآمد، در محدوده ۳ تا ۴ درصد، موجب شده بخش بزرگی از درآمدهای شرکت به سود عملیاتی تبدیل شود. البته این نسبت باید با توجه به ماهیت سرمایهگذاری و هلدینگی وکغدیر تفسیر شود و مقایسه مستقیم آن با شرکتهای تولیدی چندان دقیق نیست.
ترمز سود خالص کشیده شد؟
در سطح سود خالص، تصویر همچنان مثبت است اما با شیب ملایمتر. سود خالص ششماهه با رشد حدود ۲۷ درصدی به ۴۳.۵ هزار میلیارد ریال رسیده، اما در گزارش منتهی به خرداد رشد سود خالص به حدود ۵ درصد محدود شده است.
افزایش هزینههای مالی و کاهش برخی درآمدهای غیرعملیاتی باعث شده تمام رشد سود عملیاتی به سود نهایی منتقل نشود. با این حال، حفظ سود خالص در سطحی بالاتر از دوره مشابه نشان میدهد عملکرد اصلی شرکت توانسته بخشی از فشار ناشی از هزینههای مالی را پوشش دهد.
سه متغیر برای ادامه مسیر وکغدیر
در ارزیابی چشمانداز شرکت، سه عامل بیش از سایر متغیرها اهمیت دارد: تداوم سودسازی شرکتهای سرمایهپذیر، کیفیت خرید و فروش سرمایهگذاریها و نحوه مدیریت هزینههای مالی.
اگر رشد سود زیرمجموعهها ادامه پیدا کند و منابع حاصل از واگذاریها نیز به سمت داراییهای پربازدهتر هدایت شود، ظرفیت حفظ روند فعلی درآمدزایی وجود خواهد داشت. در مقابل، افزایش هزینه تأمین مالی میتواند بخشی از این مزیت را خنثی کند و به همین دلیل ساختار بدهی همچنان باید با دقت رصد شود.
گزارشهای مالی چه میگویند؟
در مجموع، صورت سود و زیان وکغدیر تصویری مثبت اما مشروط ارائه میکند. رشد درآمد سود سهام، افزایش سود محققشده از فروش سرمایهگذاریها و حفظ سطح بالای سود عملیاتی، از مهمترین نکات مثبت عملکرد اخیر شرکت است.
با این حال، برای قضاوت نهایی درباره جذابیت سهم باید متغیرهایی مانند ارزش خالص داراییها، سطح بدهی، کیفیت جریان نقد و فاصله قیمت بازار با ارزش پرتفوی نیز بررسی شود. بنابراین، صورتهای مالی فعلی را میتوان پشتوانهای برای نگاه مثبت به وکغدیر دانست؛ اما هنوز نمیتوان تنها بر اساس همین گزارشها درباره ارزندگی سهم حکم قطعی صادر کرد.