تثبیت فرمول قیمتگذاری خوراک تا پایان شهریور ۱۴۰۵
به گزارش ذرهبین بورس، یکی از محورهای مهم دستورالعمل جدید، تعیین دوره گذار برای محاسبه قیمت خوراک و فرآوردههای پالایشی است. طبق اطلاعات ارائهشده، در ششماهه نخست سال ۱۴۰۵، فرمول مصوب سال ۱۴۰۲ مبنای محاسبات باقی میماند.
بر این اساس، پالایشگاهها در نیمه نخست سال با تغییر ناشی از جایگزینی فرمول جدید مواجه نخواهند شد. این موضوع میتواند به پیشبینیپذیری بیشتر محاسبات مالی و ارزیابی عملکرد میاندورهای شرکتهای پالایشی کمک کند.
با این حال، میزان تأثیر این تصمیم بر سودآوری هر شرکت به ساختار هزینهها، ترکیب خوراک، نوع محصولات و سایر متغیرهای عملیاتی آن بستگی دارد.
تحلیل شپنا از ضرایب جدید قیمتگذاری خوراک
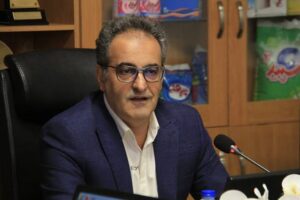
صاحب ارجمند، معاون مالی پالایشگاه اصفهان، به تفاوت ضرایب فرمول جدید با فرمولهای قبلی اشاره کرده است. بر اساس اظهارات وی، ضرایب مربوط به نفت سبک و سنگین در مقایسه با ارقام سال گذشته تغییر کردهاند.
جزئیات این تغییرات در جدول زیر آمده است:
| نوع خوراک | کسری قیمت در سال گذشته | کسری قیمت در فرمول جدید | میزان تغییر |
|---|---|---|---|
| نفت سنگین | ۶- | ۴.۱- | بهبود ۱.۹ واحدی |
| نفت سبک | ۵- | ۲- | بهبود ۳ واحدی |
ارجمند با اشاره به تداوم فرمول قبلی در ششماهه نخست سال، این موضوع را خبر خوبی ارزیابی کرده و گفته است بررسیهای اولیه نشان میدهد فرمول جدید ممکن است حداکثر تأثیری در حدود ۱۰ درصد بر پالایشگاهها داشته باشد. به گفته وی، بررسیهای دقیقتر در حال انجام است و نتایج نهایی به سهامداران اعلام خواهد شد.
نکته مهم آن است که بهبود ضرایب بهتنهایی به معنای افزایش قطعی سود همه پالایشگاهها نیست؛ برای ارزیابی اثر نهایی، باید نحوه محاسبه خوراک و فرآوردهها و شرایط عملیاتی هر شرکت بهصورت جداگانه بررسی شود.
فرمول جدید از مهر ۱۴۰۵؛ کیفیت محصولات تعیینکننده است
بر اساس اطلاعات ارائهشده درباره دستورالعمل، از ابتدای مهر ۱۴۰۵ سازوکار جدید قیمتگذاری وارد مرحله اجرا میشود. در این چارچوب، کیفیت محصولات پالایشی در محاسبات مالی نقش پررنگتری خواهد داشت.
طبق مفاد مطرحشده، به ازای هر یک درصد انحراف منفی از استانداردهای کیفی، از جمله شاخص اکتان یا میزان گوگرد، ۰.۲ درصد از قیمت یا منافع پرداختی کسر میشود.
این سازوکار میتواند اهمیت سرمایهگذاری در طرحهای ارتقای کیفیت، بهینهسازی فرایند تولید و نوسازی تجهیزات را افزایش دهد. در چنین شرایطی، توان پالایشگاهها برای تولید محصولات منطبق با استانداردهای تعیینشده، یکی از عوامل مؤثر بر ارزیابی عملکرد مالی آنها خواهد بود.
بند اضطرار؛ امکان بازگشت موقت به چارچوبهای قبلی
یکی دیگر از موضوعات مطرحشده در دستورالعمل، بند هفت یا بند اضطرار است. بر اساس شرح ارائهشده، این بند در شرایط بحرانی و در صورت بروز نوسانات شدید بازارهای جهانی یا وضعیتهای خاص، امکان تعلیق موقت فرمولهای جدید و بازگشت به چارچوبهای حمایتی قبلی را برای وزارت نفت فراهم میکند.
وجود چنین سازوکاری از یک سو میتواند امکان واکنش به شرایط غیرعادی بازار را فراهم کند و از سوی دیگر، ضرورت توجه به نحوه اجرای آن را افزایش میدهد. آثار این بند بر عملکرد مالی پالایشگاهها به شرایط فعالشدن آن، مدت اجرای تصمیم و چارچوب جایگزین بستگی خواهد داشت.
تأثیر دستورالعمل جدید بر صنعت پالایش و بازار سرمایه
مجموع تغییرات مطرحشده در دستورالعمل را میتوان در سه محور اصلی خلاصه کرد: تداوم فرمول قبلی در نیمه نخست سال، تغییر ضرایب خوراک در فرمول جدید و وابستگی بیشتر محاسبات به کیفیت محصولات از مهرماه.
| محور دستورالعمل | زمان یا محدوده اجرا | اثر احتمالی |
|---|---|---|
| تداوم فرمول سال ۱۴۰۲ | ششماهه نخست سال ۱۴۰۵ | حفظ چارچوب محاسباتی قبلی در این دوره |
| تغییر ضرایب نفت سبک و سنگین | فرمول جدید از مهر ۱۴۰۵ | تغییر در محاسبات مالی خوراک |
| کسر بابت انحراف منفی از استاندارد کیفی | از مهر ۱۴۰۵، طبق اطلاعات ارائهشده | افزایش اهمیت رعایت استانداردهای محصول |
| بند اضطرار | در شرایط خاص و بحرانی | امکان تغییر موقت چارچوب محاسباتی طبق سازوکار پیشبینیشده |
برای سهامداران شرکتهای پالایشی، بررسی آثار این دستورالعمل باید بر مبنای اطلاعات هر شرکت، ترکیب خوراک، کیفیت محصولات، هزینههای تولید و گزارشهای مالی انجام شود. همچنین اظهارات اولیه مدیران مالی را باید از نتایج قطعی محاسبات و گزارشهای نهایی شرکتها تفکیک کرد.
جمعبندی؛ آثار نهایی فرمول جدید هنوز نیازمند بررسی است
دستورالعمل جدید قیمتگذاری خوراک و فرآوردههای پالایشی، بر اساس اطلاعات ارائهشده، دورهای برای تداوم فرمول قبلی در نیمه نخست سال در نظر گرفته و از مهرماه تغییر ضرایب و سازوکار مرتبط با کیفیت را وارد محاسبات میکند.
اظهارات معاون مالی پالایشگاه اصفهان نیز از تغییر ضرایب نفت سبک و سنگین و ضرورت بررسی دقیق اثر فرمول جدید حکایت دارد. با این حال، میزان اثرگذاری نهایی بر سودآوری پالایشگاهها باید با توجه به شرایط هر شرکت و پس از تکمیل بررسیها ارزیابی شود. ازاینرو، برای تحلیل سهام شرکتهای پالایشی، اتکا به ضرایب اعلامشده بهتنهایی کافی نیست و بررسی گزارشهای رسمی و عملکرد عملیاتی شرکتها نیز ضرورت دارد./ بورس24