به گزارش ذرهبین بورس، مدیریت ذخایر راهبردی در اقتصاد ایران طی سالهای اخیر از یک موضوع صرفاً مرتبط با انبارداری فاصله گرفته و به یکی از مؤلفههای مهم امنیت عرضه و تابآوری اقتصادی تبدیل شده است.
تحریمهای چندلایه، اختلال در مسیرهای دریایی، محدودیتهای تجاری و شوکهای ارزی، اهمیت دسترسی پایدار به کالاهای اساسی را افزایش داده و باعث شده سیاستگذاری در این حوزه به سمت ایجاد یک زنجیره بههمپیوسته از ذخیرهسازی، تجارت، لجستیک و تولید داخلی حرکت کند.
در این رویکرد، ذخایر راهبردی سه کارکرد اصلی دارند؛ نخست، تضمین دسترسی به کالاهای اساسی در شرایط بحرانی؛ دوم، کمک به کنترل نوسانات بازار و جلوگیری از شوکهای قیمتی و سوم، استفاده از ظرفیت ذخایر و مازاد تولید برای توسعه صادرات و آزادسازی ظرفیتهای ارزی.
ذخایر راهبردی از انبار احتیاطی تا ابزار تنظیم بازار
یکی از تغییرات مهم در سیاستگذاری این حوزه، حرکت به سمت مفهوم «ذخیره راهبردی صادراتمحور» است؛ مدلی که در آن ذخایر تنها یک موجودی منفعل محسوب نمیشوند و میتوانند همزمان در تنظیم بازار داخلی و حضور در بازارهای منطقهای نقش داشته باشند.
بر اساس دادههای عملکردی سال ۱۴۰۴، برداشت اضطراری از ذخایر راهبردی کالاهای اساسی انجام نشده و تولید داخلی حدود ۸۵ درصد نیاز غذایی کشور را تأمین کرده است.
همچنین در چارچوب راهبرد امنیت غذایی چندلایه، سناریوهای جنگ، آتشبس و صلح بهصورت همزمان مورد توجه قرار گرفته و بر جلوگیری از حذف دام و طیور مولد، تقویت تولید داخلی و ایجاد آرامش در بازار تأکید شده است.
در همین راستا، ذخیرهسازی غیرمتمرکز کالاها و نهادههای اساسی در ۳۲ استان در دستور کار قرار گرفته است. بر اساس این سیاست، ذخایر در نقاط مختلف هر استان توزیع میشوند تا آسیبپذیری زنجیره تأمین در برابر اختلالات نقطهای کاهش یابد و ظرفیت توزیع منطقهای نیز افزایش پیدا کند.
جهش حملونقل ریلی در کریدور شمال–جنوب
همزمان با تغییر رویکرد در مدیریت ذخایر، تنوعبخشی به مسیرهای تجاری نیز به یکی از محورهای سیاستگذاری تبدیل شده است.
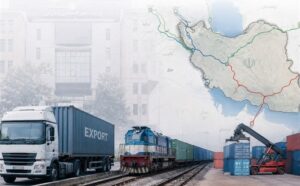
بر اساس دادههای ارائهشده، کریدور بینالمللی شمال–جنوب در سال ۱۴۰۴ از مرحله آزمایشی عبور کرده است. تعداد قطارهای باری ورودی از چین طی ۹ ماه به ۴۳ قطار رسیده؛ رقمی که شش برابر سالهای قبل اعلام شده و هدفگذاری برای افزایش آن به ۳۰۰ قطار تا پایان سال انجام شده است.
این قطارها عمدتاً پنلهای خورشیدی، تجهیزات نیروگاهی و قطعات صنعتی حمل میکنند و زمان ترانزیت آنها در مقایسه با مسیرهای دریایی حدود نصف شده است.
همچنین توافق ششجانبه ایران، چین، ترکیه، قزاقستان، ازبکستان و ترکمنستان درباره تعرفههای یکسان، کاهش زمان ترانزیت و هماهنگی عملیات مرزی، از عوامل مؤثر در توسعه این مسیر عنوان شده است.
در همین چارچوب، توافق سرمایهگذاری ایران و قزاقستان برای احداث مرکز لجستیک در بندر شهید رجایی نیز مطرح شده است. طبق دادههای این گزارش، این مرکز ظرفیت ترانزیت سالانه ۱.۵ میلیون تن کالا را هدف گرفته و میتواند زمینه افزایش حجم تجارت دوجانبه را که حدود ۴۰۰ میلیون دلار اعلام شده، فراهم کند.
مسیر شرق–غرب در کنار شمال–جنوب
در کنار کریدور شمال–جنوب، احیای مسیر شرق–غرب نیز در دستور کار قرار گرفته است.
مذاکرات و توافقهای ایران با ترکیه، ازبکستان و چین، در کنار ظرفیتهای منطقه آزاد ارس، میتواند این منطقه را به یکی از نقاط اتصال کریدورهای شمال–جنوب، میانی و شرق–غرب تبدیل کند.
این رویکرد با هدف کاهش وابستگی تجارت خارجی به یک مسیر یا بندر خاص دنبال میشود؛ موضوعی که در شرایط محدودیتهای دریایی و اختلال احتمالی در مسیرهای سنتی تجارت اهمیت بیشتری پیدا میکند.
کاهش وابستگی به مسیرهای دریایی
تجربه محدودیتهای ایجادشده در مسیرهای دریایی، اهمیت توسعه مسیرهای جایگزین را افزایش داده است.
بر همین اساس، فعالسازی مسیرهای زمینی و ریلی، تمرکز بیشتر بر بنادر شمالی از جمله انزلی و امیرآباد و اتصال این بنادر به مناطق آزاد و گذرگاههای مرزی شمالی، بهعنوان بخشی از راهبرد کاهش آسیبپذیری تجارت خارجی دنبال شده است.
هدف این سیاست، ایجاد شبکهای متنوع از مسیرهای ورود و خروج کالا و کاهش ریسک اختلال در زنجیره تأمین عنوان شده است.
صادرات غیرنفتی در مسیر ۴۵ میلیارد دلاری
بر اساس دادههای مطرحشده در این گزارش، صادرات غیرنفتی ایران در ۱۰ ماه نخست سال ۱۴۰۴ به ۴۵.۰۱ میلیارد دلار رسیده است.
حجم صادرات نیز ۱۳۰.۰۳ میلیون تن اعلام شده که از نظر وزنی ۱.۳۳ درصد افزایش داشته، اما ارزش صادرات نسبت به مدت مشابه سال قبل ۶.۳ درصد کاهش یافته است. در متن این گزارش، نوسانات قیمتهای جهانی از عوامل مؤثر بر کاهش ارزش صادرات عنوان شده است.
همچنین صادرات محصولات کشاورزی در این دوره ۸ میلیارد دلار اعلام شده است. ظرفیت تولید سالانه محصولات کشاورزی کشور نیز بیش از ۱۲۵ میلیون تن عنوان شده و بر همین اساس، پیوند میان ذخایر راهبردی و صادرات میتواند در مدیریت مازاد تولید نقش داشته باشد.
از سوی دیگر، کریدورهای اقتصادی تنها مسیر عبور کالاهای سایر کشورها نیستند و میتوانند بستری برای صادرات محصولات ایرانی به بازارهای اوراسیا، قفقاز و آسیای مرکزی فراهم کنند.
در این میان، توافق تجارت آزاد با اتحادیه اقتصادی اوراسیا و ظرفیت منطقه آزاد ارس از جمله محورهای مطرحشده برای توسعه تجارت منطقهای هستند.
تولید داخلی؛ حلقه سوم زنجیره امنیت غذایی
توسعه تولید داخلی سومین محور این مدل محسوب میشود.
بر اساس دادههای این گزارش، وزارت جهاد کشاورزی در سال ۱۴۰۴ طرح تولید قراردادی را برای حمایت از حدود ۶ هزار واحد تولیدی کوچک اجرا کرده است.
همچنین ۵۵ هزار میلیارد تومان تسهیلات از طریق روشهای نوین تأمین مالی برای نهادههای دامی اختصاص یافته است؛ اقدامی که با هدف تقویت ظرفیت تولید داخلی و کاهش وابستگی به واردات انجام شده است.
در همین راستا، خودکفایی در تأمین کودهای ازته و اصلاح قیمت خرید تضمینی گندم در محدوده ۴۷ هزار و ۵۰۰ تا ۴۸ هزار و ۵۰۰ تومان نیز از دیگر اقدامات مطرحشده برای تقویت تولید داخلی است.
افزایش تولید داخلی میتواند نیاز ارزی برای واردات کالا و بخشی از نهادههای وارداتی را کاهش دهد و در شرایط محدودیت منابع ارزی، اهمیت بیشتری پیدا کند.
مدل سهسطحی مدیریت ذخایر و تجارت
برآیند دادهها و تحلیل ارائهشده، مدلی سهسطحی برای مدیریت ذخایر راهبردی و لجستیک تجاری را ترسیم میکند.
سطح نخست؛ ذخیرهسازی هوشمند و توزیعشده:
در این سطح، ذخایر فیزیکی، قراردادی و منطقهای برای پوشش نیازهای کوتاهمدت و میانمدت و همچنین توزیع سریع کالا در نظر گرفته میشوند.
سطح دوم؛ تنوع کریدورهای تجاری:
ترکیب مسیرهای شمال–جنوب و شرق–غرب و توسعه شبکههای ریلی و جادهای میتواند وابستگی تجارت به یک مسیر یا بندر مشخص را کاهش دهد.
سطح سوم؛ تولید قراردادی صادراتمحور:
در این مدل، دولت با کشاورزان و صنایع تبدیلی برای تولید محصولات مورد نیاز بازار داخلی و صادرات مازاد آن قرارداد منعقد میکند؛ رویکردی که میتواند میان امنیت غذایی و توسعه صادرات پیوند ایجاد کند.
چالش بزرگ؛ افت جایگاه لجستیکی ایران
با وجود این اقدامات، چالشهای ساختاری در حوزه لجستیک همچنان پابرجاست.
بر اساس گزارش مورد اشاره، رتبه ایران در شاخص عملکرد لجستیک از ۶۴ در یک دهه گذشته به ۱۲۳ رسیده و حتی پایینتر از عراق قرار گرفته است.
این افت در گزارش بهعنوان نشانهای از مشکلات ساختاری زنجیره تأمین مطرح شده است؛ به این معنا که بدون اصلاح نظام لجستیک، سرمایهگذاری در کریدورها و توسعه ذخایر نمیتواند به ظرفیت کامل خود برسد.
از سوی دیگر، مسئولیت مدیریت ذخایر، کریدورها و تولید داخلی میان نهادهای مختلف از جمله وزارت صنعت، معدن و تجارت، وزارت جهاد کشاورزی، سازمان بنادر و دریانوردی، گمرک و وزارت امور اقتصادی و دارایی توزیع شده است.
بر اساس این تحلیل، نبود یک نهاد فرابخشی با اختیار تصمیمگیری یکپارچه، یکی از موانع اصلی در مسیر بهینهسازی زنجیره تأمین محسوب میشود.
در مجموع، رویکرد جدید مدیریت ذخایر راهبردی در ایران در حال حرکت از مدل سنتی «ذخیره برای بحران» به سمت مدلی یکپارچه است که در آن ذخیرهسازی، تولید داخلی، لجستیک، کریدورهای تجاری و صادرات به یکدیگر متصل میشوند؛ مدلی که تحقق کامل آن، علاوه بر تأمین کالاهای اساسی، به اصلاح زیرساختهای لجستیکی و هماهنگی میان دستگاههای متولی نیز وابسته است.