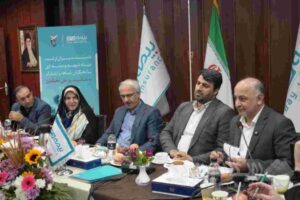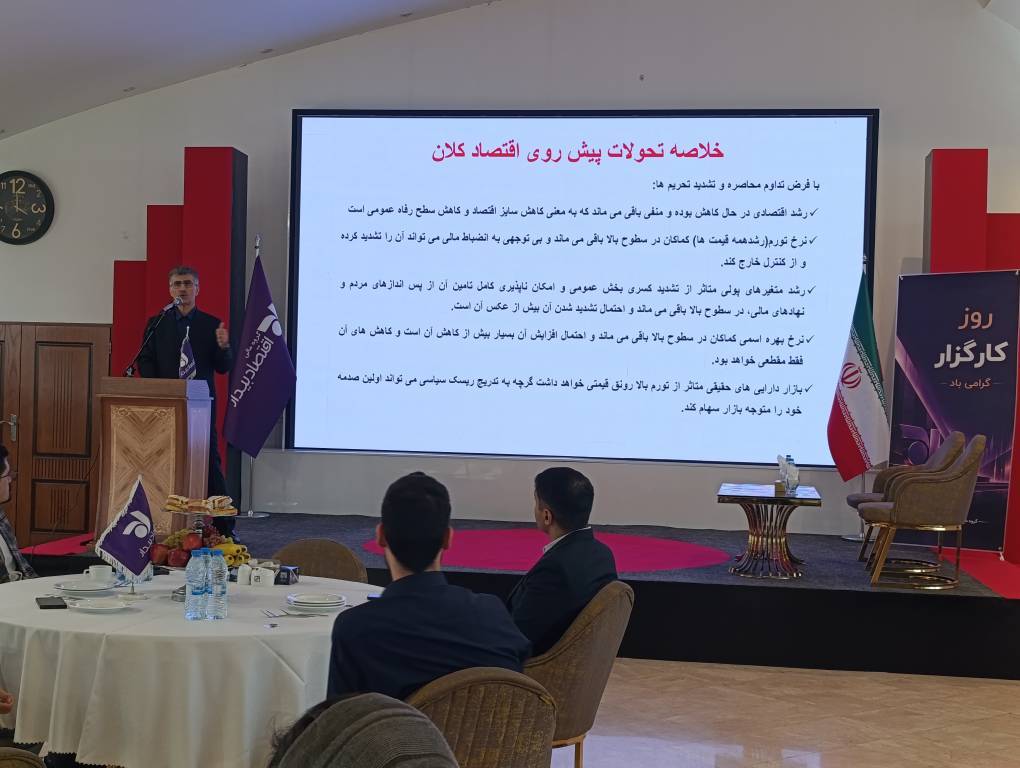
به گزارش ذره بین بورس، تیمور رحمانی در نشستی تخصصی بررسی و تحلیل بازار سرمایه که با همت گروه مالی اقتصاد بیدار برگزار شد گفت: با اشاره به روند تاریخی رشد اقتصادی ایران، تأکید کرد که متوسط رشد اقتصادی کشور از سالهای دهه ۴۰ تا به امروز در یک روند نزولی قرار گرفته است؛ به طوری که از نرخ رشد دو رقمی در دهههای گذشته به حدود ۱.۷ درصد در سالهای اخیر رسیده است.
سقوط نرخ انباشت سرمایه
این اقتصاددان با تأکید بر اینکه نرخ انباشت انواع سرمایه (انسانی، فیزیکی و اجتماعی) در دهه ۹۰ و اوایل دهه ۱۴۰۰ به شدت کند شده است، تصریح کرد: وقتی نرخ رشد سرمایه تضعیف میشود، به این معناست که اقتصاد به سمت سطوح رشد پایینتر حرکت میکند. این وضعیت، نگرانی اصلی فعالان اقتصادی است؛ چرا که بازدهیهای اسمی کسبشده، با تورم موجود، در عمل چیزی برای رشد واقعی اقتصاد باقی نمیگذارد.
پایان دوران «مسکنهای نفتی»
رحمانی با طرح یک تحلیل استراتژیک، به نقش ثروت زیرزمینی در اقتصاد ایران پرداخت. به گفته او، در دهههای ۵۰ و ۸۰، افزایش قیمت جهانی نفت و بهبود نسبت قیمت کالاهای صادراتی به وارداتی، مانند یک سپر دفاعی عمل میکرد و مانع از آشکار شدن کامل تورم و نوسانات ارزی میشد.
وی هشدار داد: در سالهای اخیر، این سپر دفاعی تضعیف شده است. این واقعیت که درآمدهای نفتی دیگر مانند گذشته به داد اقتصاد نمیرسد، علت اصلی نوسانات شدید نرخ ارز و تورمهای بالا در سالهای اخیر است. ما در واقع با پدیدهای مواجه هستیم که در آن، ابزارهای سنتی مهار تورم، کارایی خود را از دست دادهاند.
چرا تورم همچنان صعودی است؟
رحمانی با اشاره به رشد نقدینگی ۵۴ درصدی (طبق آمارهای رسمی مرداد ۱۴۰۵)، این عدد را بسیار بزرگ و خطرناک توصیف کرد. او توضیح داد: رشد نقدینگی به خودی خود پدیده بیسابقهای نیست، اما شرایط فعلی متفاوت است. تئوری مدرن تورم میگوید اگر دولت تعهداتی داشته باشد که نتواند با منابع حقیقی (مالیاتی یا نفتی) پاسخگو باشد، تورم اجتنابناپذیر است. در حال حاضر، به دلیل تنگناهای مالی دولت و نهادهای شبهدولتی، شانس افزایش تورم به مراتب بیشتر از تثبیت آن است.
وی در پاسخ به این پرسش که چرا در سالهای اخیر رشد نقدینگی از نرخ تورم عقب مانده است، به «فرار از ریال» اشاره کرد. به گفته این اقتصاددان، تقاضای نقدینگی در ایران به شکلی غیرعادی کاهش یافته و مردم برای حفظ ارزش داراییهای خود به دنبال تبدیل ریال به کالا یا ارز هستند؛ پدیدهای که در تمام کشورهایی با تورم حاد دیده میشود.
پیشبینی نرخ بهره: چشمانداز صعودی
رحمانی در بخش پایانی تحلیل خود به بررسی نرخ بهره پرداخت و آن را تابعی از سه عامل دانست:
۱. انتظارات تورمی: که روندی صعودی دارد.
۲. نیاز مالی دولت: که به دلیل کسری بودجه مزمن، دولت را ناچار به انتشار اوراق با نرخهای بالاتر میکند.
۳. ریسک و عدم اطمینان: که به عنوان ضریبی بر نرخ بهره عمل میکند.
این اقتصاددان تأکید کرد: با توجه به ترکیب این فاکتورها، احتمال تجربه نرخهای بهره بالاتر به مراتب بیشتر از نرخهای پایین است. تا زمانی که ناترازیهای بودجهای، از بودجه عمومی گرفته تا شرکتهای دولتی و نهادها، به شکل بنیادی حل نشود، سیاستگذاریهای پولی مانند کنترل ترازنامه بانکها به تنهایی قادر به مهار تورم یا نرخ بهره نخواهند بود.