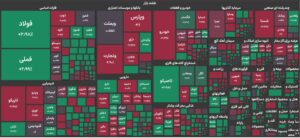
به گزارش ذرهبین بورس، هلالات با مرور وضعیت بازارها در سالهای گذشته گفت عملکرد بورس در دورههای مختلف به عواملی مانند تورم، نرخ بهره بدون ریسک، رشد نقدینگی و روند نرخ ارز وابسته بوده است. به گفته او، هرگاه تورم از نرخ بهره بالاتر بوده و سیاستگذار برای نزدیککردن نرخهای ارز تلاش کرده، شرایط برای رشد بازار سهام مساعدتر شده است. او توضیح داد در سال ۱۳۹۴ تورم حدود ۱۰ درصد و نرخ بهره بدون ریسک نزدیک به ۲۵ درصد بود؛ در چنین شرایطی، سپرده بانکی بازده بالاتری از تورم داشت و بازار سهام با رکود روبهرو شد. در سال ۱۳۹۷ نیز با وجود افزایش تورم، نرخ بهره کاهش یافت و بازار از شرایط بهتری برخوردار شد.
تجربه سال ۱۳۹۹؛ رشد بورس فراتر از دلار
مدیرعامل شرکت سرمایهگذاری اقتصاد بیدار سال ۱۳۹۹ را دورهای استثنایی توصیف کرد؛ دورهای که تورم و رشد نقدینگی بالا رفت، نرخ بهره کاهش یافت و محدودیت فعالیتهای اقتصادی در دوران کرونا بخشی از نقدینگی را به بازارهایی مانند بورس سوق داد. به گفته هلالات، در آن سال شاخص بورس بسیار بیشتر از نرخ دلار رشد کرد؛ اتفاقی که در ادامه نیازمند جبران بود. این جبران یا با رشد بیشتر نرخ ارز رخ میدهد یا با گذشت زمان و تعدیل قیمتها در بازار سهام. او تأکید کرد رشد کوتاهمدت و پرشتاب شاخص را نباید مبنای تحلیل بلندمدت قرار داد. او افزود در سالهای بعد، افزایش نرخ بهره و کاهش رشد نقدینگی باعث شد بورس نتواند به اندازه رشد دلار پیش برود. در سال ۱۴۰۲ نیز با وجود افزایش نرخ دلار آزاد، رشد نرخ ارز توافقی کمتر بود و بازار سهام نتوانست بازدهی متناسبی ثبت کند.
تورم و نقدینگی در مسیر صعود
هلالات با اشاره به روند تورم گفت نرخ تورم سالانه از حدود ۳۹ درصد در سال ۱۴۰۲ به ۳۲ درصد در سال ۱۴۰۳ و ۴۸ درصد در سال ۱۴۰۴ رسید و در مقطع مورد بررسی به حدود ۸۷ درصد افزایش یافت. او همچنین از رشد نقدینگی در همین دوره سخن گفت و این روند را یکی از عوامل مؤثر بر ارزش داراییها دانست. او با مقایسه ارزش دلاری بازارها گفت ارزش دلاری بورس، مسکن و نقدینگی در دورههای مختلف تغییرات متفاوتی داشته است. به گفته هلالات، در برخی مقاطع بازار سهام و مسکن نسبت به ارزش دلاری خود در سطوح پایینتری قرار گرفتهاند و در دورههای بعد بخشی از این فاصله جبران شده است. او در عین حال گفت کاهش درآمدهای ارزی کشور میتواند بر سطح نقدینگی دلاری و ارزش بازارها اثر بگذارد.
فاصله نرخهای ارز و نسبتهای ارزشگذاری
مدیرعامل شرکت سرمایهگذاری اقتصاد بیدار فاصله میان نرخ ارز آزاد و توافقی را از متغیرهای مهم بازار دانست. به گفته او، اگر سیاستگذار بتواند این فاصله را کاهش دهد و از تثبیت دستوری نرخ ارز فاصله بگیرد، شرایط بازار سهام با حالتی که شکاف نرخها بالا باقی بماند، متفاوت خواهد بود.
هلالات همچنین نسبت قیمت به فروش (P/S) بازار را در دورههای مختلف مقایسه کرد. به گفته او، در سالهایی که نرخ بهره بالاتر از تورم بوده، نسبتهای ارزشگذاری کاهش یافته و بازار با رکود مواجه شده است. در مقابل، سال ۱۳۹۹ به دلیل تورم انتظاری بالا، کاهش نرخ بهره و رشد نقدینگی، نسبت P/S بازار به سطوح غیرعادی رسید. او گفت در شرایط تورمی، نسبتهای ارزشگذاری بازار میتوانند افزایش یابند؛ اما تداوم این وضعیت به عواملی مانند نرخ بهره، سیاست ارزی و رشد درآمد شرکتها بستگی دارد.
هلالات همچنین نسبت قیمت به فروش (P/S) بازار را در دورههای مختلف مقایسه کرد. به گفته او، در سالهایی که نرخ بهره بالاتر از تورم بوده، نسبتهای ارزشگذاری کاهش یافته و بازار با رکود مواجه شده است. در مقابل، سال ۱۳۹۹ به دلیل تورم انتظاری بالا، کاهش نرخ بهره و رشد نقدینگی، نسبت P/S بازار به سطوح غیرعادی رسید. او گفت در شرایط تورمی، نسبتهای ارزشگذاری بازار میتوانند افزایش یابند؛ اما تداوم این وضعیت به عواملی مانند نرخ بهره، سیاست ارزی و رشد درآمد شرکتها بستگی دارد.
درآمد شرکتها در تابستان بیش از دو برابر شد
هلالات با اشاره به بررسی گزارشهای ماهانه ۴۶۰ نماد بورسی گفت مجموع درآمد این شرکتها در شهریورماه به حدود یکهزار و ۵۸۰ همت رسید. این رقم در مقایسه با شهریور سال قبل، رشد تقریبی ۱۵۰ درصدی را نشان میدهد. به گفته او، درآمد شرکتها در تابستان نیز نسبت به تابستان سال قبل حدود ۱۰۲ درصد رشد کرده است. بر اساس این بررسی، برخی صنایع رشد درآمدی بیشتری از میانگین بازار داشتهاند. صنایع دارویی، پالایشی، شوینده و روانکار، چوب و سلولزی و گروه خوراکی و آشامیدنی از جمله گروههایی بودند که رشد بالاتری را ثبت کردند.
در مقابل، رشد درآمد برخی گروهها از میانگین بازار عقب ماند. هلالات به پتروشیمی، سیمان، خودرو و قطعات، حملونقل و نیروگاههای گازی اشاره کرد و گفت رشد درآمد در این صنایع با شتاب کمتری همراه بوده است. او نتیجه گرفت که رشد درآمد شرکتها میتواند در انتخاب سهام و صنایع اثرگذار باشد و عملکرد همه گروهها را نمیتوان صرفاً با روند دلار توضیح داد.
در مقابل، رشد درآمد برخی گروهها از میانگین بازار عقب ماند. هلالات به پتروشیمی، سیمان، خودرو و قطعات، حملونقل و نیروگاههای گازی اشاره کرد و گفت رشد درآمد در این صنایع با شتاب کمتری همراه بوده است. او نتیجه گرفت که رشد درآمد شرکتها میتواند در انتخاب سهام و صنایع اثرگذار باشد و عملکرد همه گروهها را نمیتوان صرفاً با روند دلار توضیح داد.
«انتخاب صنعت» عامل مهم بازدهی بازار
هلالات در جمعبندی گفت بازار سهام در شرایط فعلی برای همه صنایع یکسان عمل نمیکند و انتخاب صنعت مناسب اهمیت بالایی دارد. به گفته او، رشد درآمد شرکتها، نسبتهای ارزشگذاری و تحولات نرخ ارز باید همزمان بررسی شوند؛ زیرا خرید کلی بازار یا اتکا به رشد دلار لزوماً بازدهی برتر و پایداری ایجاد نمیکند.