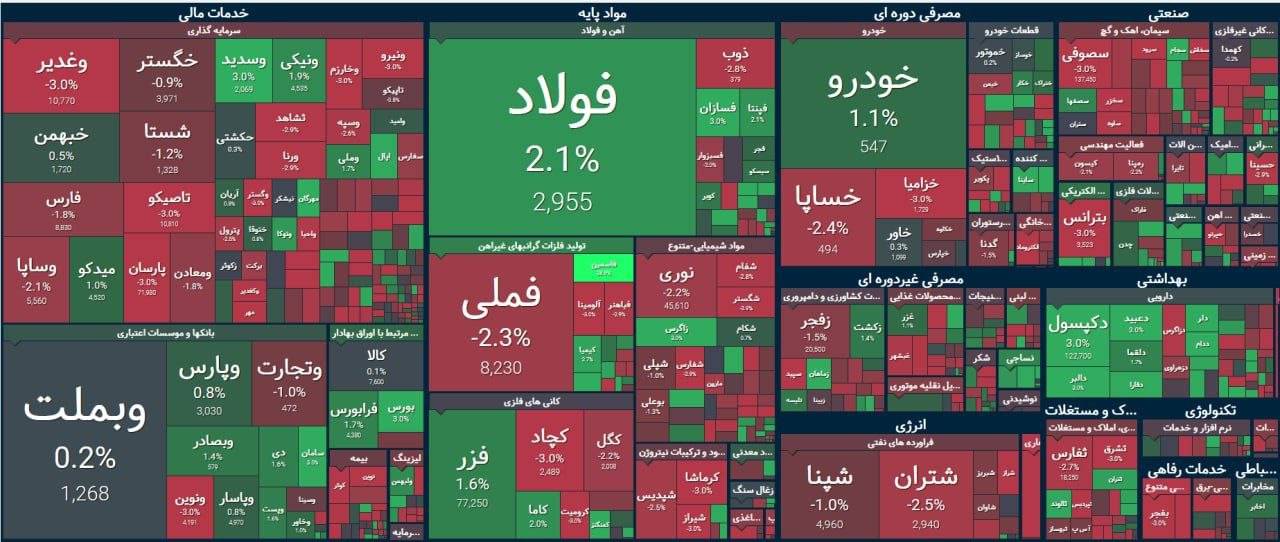
به گزارش ذرهبین بورس، هفته اول آبانماه برای بازار سرمایه ایران، به ویژه بورس اوراق بهادار تهران، یک دوره مثبت و سازنده محسوب میشود. دادههای منتشر شده نشان میدهد که این هفته پایههای اعتماد را مستحکمتر کرده و شاخصهای اصلی بازار رشد قابل توجهی را تجربه کردهاند.
شاخص کل بورس اوراق بهادار تهران با رشد چشمگیر 4.2 درصدی به کار خود پایان داد. این میزان رشد در یک هفته، نشاندهنده قدرت خریداران در غلبه بر ابهامات اقتصادی بود. در همین حال، شاخص هموزن، که نماینده بهتری از وضعیت عمومی تمامی شرکتها فارغ از ارزش بازاری آنهاست، افزایش 2.78 درصدی را ثبت کرد. این اختلاف اندک بین رشد شاخص کل و هموزن نشان میدهد که هرچند سهمهای بزرگ نقش پررنگی داشتند، اما جریان نقدینگی به سهمهای کوچکتر نیز سرایت کرده است.
در بازار فرعیتر، فرابورس ایران نیز عملکردی قوی از خود به نمایش گذاشت و بازدهی 3.06 درصدی را محقق ساخت.
نکتهای که تحلیلگران را به آینده بازار امیدوارتر ساخته، تداوم ورود و ماندگاری نقدینگی در بازار است. ارزش معاملات خرد (بدون احتساب معاملات بلوکی و عرضههای اولیه) در این هفته برای هفت روز متوالی بالای مرز 10 هزار میلیارد تومان باقی ماند. این رقم به طور میانگین و به صورت تجمیعی، نشاندهنده ورود مجدد حجم قابل توجهی از سرمایه حقیقی به چرخه معاملات و احیای نسبی اعتماد فعالان بازار نسبت به چشمانداز کوتاهمدت است.
صعود هفته گذشته و فضای مثبت معاملات امروز، مدیون چند سیگنال مثبت بنیادی بود که عمدتاً در حوزه انرژی و صنایع مرتبط با آن متمرکز شدند:
- اصلاح فرمول خوراک پتروشیمیها: مهمترین خبر که موتور محرک اصلی بازار شد، تصمیم وزارت نفت مبنی بر بازنگری و اصلاح فرمول قیمتگذاری خوراک پتروشیمیها بود. این اصلاحات عملاً هزینههای تولید شرکتهای بزرگ بورسی در این صنعت را کاهش میدهد و حاشیه سود آنها را به طرز محسوسی بهبود میبخشد. این خبر به طور مستقیم باعث شد تا گروههای «پتروشیمی» و «صنایع چندرشتهای» به لیدرهای اصلی بازار در هفتههای اخیر تبدیل شوند و صف خرید را در بسیاری از نمادهای این بخشها شاهد باشیم.
- عرضه ارز صادراتی در بورس کالا: زمزمهها و سپس تأییدهای غیررسمی درباره عرضه ارز حاصل از صادرات فلزات (مانند مس، فولاد و آلومینیوم) در تالار دوم بورس کالا، سیگنال بسیار مثبتی به سهام کالایی ارسال کرد. این سازوکار، علاوه بر شفافیت بیشتر در تأمین ارز، اطمینان از بازگشت منابع ارزی صادراتی به چرخه اقتصاد داخلی را تقویت میکند و مسیری تسهیلشده برای بازگشت سرمایههای حقیقی که نگران مسئله ارزی بودند، فراهم میآورد.
تحلیل شاخص هموزن بسیار حائز اهمیت است. رشد 2.78 درصدی این شاخص در هفته گذشته بیانگر این واقعیت است که بهبود وضعیت سودآوری تنها محدود به شرکتهای بزرگ و شاخصساز (مانند نمادهای بزرگ پتروشیمی یا بانکی) نبوده است. بلکه، جریان نقدینگی با قدرت به سمت سهمهای کوچکتر و متوسط بازار نیز حرکت کرده است، که نشاندهنده هیجان مثبت و جستجوی بازدهی در تمامی سطوح بازار است.
معاملات روز جاری نمونه بارز جنگ میان خریداران پرشور و فروشندگان محتاط بود.
آغاز مثبت و تلاش برای رکوردشکنی:
بازار با شور و هیجان آغاز شد. شاخص کل با جهش و رشد بیش از 20 هزار واحدی (تقریباً 1.3 درصد رشد در ساعات اولیه) کار خود را پیش برد و امیدها برای ثبت یک رکورد تاریخی جدید (عبور از بالاترین سطح ثبت شده قبلی) در دل معاملهگران زنده شد. در این فاز، تقاضای قویای در صنایع پیشرو مشاهده میشد.
اصلاح و عقبنشینی:
با این حال، بازار در ادامه روند محتاطانهتری اتخاذ کرد. رسیدن به قلههای قیمتی و همچنین انتظار برای شفافسازیهای بیشتر در خصوص اخبار بنیادی، باعث شد فشار فروش سنگینی در نیمه دوم بازار فعال شود. این فشار باعث شد که شاخص کل، بخش اعظم رشد ابتدایی خود را از دست بدهد و در نهایت با کاهش حدود 1,700 واحدی (معادل تقریباً 0.1 درصد کاهش) به کار خود پایان دهد. این رفتار نشان میدهد که مقاومتهای روانی و تکنیکال در سطوح بالاتر بسیار قوی هستند.
تداوم قدرت سهمهای کوچک:
نکته قابل توجه در تقابل با عملکرد شاخص کل، عملکرد شاخص هموزن بود که موفق شد رشد بیش از 3,200 واحدی را تجربه کند. این امر صحت ادعای پیشین مبنی بر تداوم تقاضا در سهمهای کوچکتر و با ارزش بازار پایینتر را تأیید میکند. این شاخص به دلیل واکنش مثبت کمتر به اخبار کلان و بیشتر به دلایل بنیادی کوچکتر، مقاومت کمتری از خود نشان داد.
جریان نقدینگی حقیقی:
در پایان روز، جریان نقدینگی حقیقی (خالص خرید و فروش خرد) نشان داد که خروج نقدینگی رخ داده است، اما شدت آن کنترل شده بود. میزان خروج نقدینگی حقیقی کمتر از 500 میلیارد تومان ثبت شد که در مقایسه با روزهای ریزشی گذشته، عدد قابل اغماضی محسوب میشود و نشاندهنده حفظ نسبی سرمایهها در بازار است.
فضای کلان بازار تحت تأثیر دو دسته محرک قرار دارد:
- فاکتورهای ژئوپلیتیکی و ارزی: زمزمههای مثبت درباره مذاکرات آتی ایران و قدرتهای جهانی، که اخیراً با سفر مقامات ایرانی به عمان تقویت شده است، به عنوان یک عامل روانی قوی در بازارهای مالی کشور ارزیابی میشود. انتظار برای هرگونه گشایش یا کاهش تنشهای سیاسی، به طور مستقیم بر نرخ ارز تأثیر گذاشته و این خوشبینی را به بازار سهام منتقل کرده است، زیرا ثبات ارزی، ریسک محیطی سرمایهگذاری در صنایع صادراتمحور را کاهش میدهد.
- سیگنالهای اقتصادی داخلی: تصمیمات ساختاری داخلی، خصوصاً در حوزه انرژی (خوراک پتروشیمی و ارز صادراتی)، ریسکهای محیطی شرکتها را کاهش داده و موجب بهبود رفتار سهامداران نسبت به داراییهای بنیادی شده است.
با توجه به نوسانات شدید امروز و عدم توانایی شاخص کل در حفظ رشد ابتدایی، پیشبینی میشود معاملات فردا (یکشنبه) با احتیاط بیشتری دنبال شود. سطح مقاومت تکنیکال جدیدی شکل گرفته است که عبور از آن نیازمند تزریق مجدد نقدینگی قابل توجه است. تنها در صورتی که جریان نقدینگی حقیقی بتواند با قدرت چشمگیری افزایش یابد و بر فشار فروش سنگین در سهمهای بزرگ غلبه کند، میتوان انتظار داشت که بازار مجدداً مسیر صعودی و ثبت رکوردهای جدید را آغاز کند. در غیر این صورت، بازار احتمالاً وارد فاز تثبیت یا اصلاح جزئی خواهد شد.