به گزارش ذرهبین بورس، بازار سهام ایران در سال ۱۴۰۵، برخلاف الگوی سنتی تمرکز بر شرکتهای بزرگ و شاخصساز، شاهد عملکرد بهتر شرکتهای متوسط از نظر ارزش بازار بوده است. آمار بازدهی از ابتدای سال نشان میدهد این گروه توانسته است از نظر میانگین بازدهی، جایگاه نخست را در میان گروههای مختلف شرکتها به خود اختصاص دهد.
بر اساس آمار ارائهشده، شرکتهای با ارزش بازار ۱۰ تا ۱۰۰ همت، بهطور متوسط حدود ۱۶۰ درصد بازدهی داشتهاند. پس از این گروه، شرکتهای با ارزش بازار ۱۰۰ تا ۵۰۰ همت با میانگین بازدهی ۱۳۷ درصدی قرار گرفتهاند.
همچنین شرکتهای با ارزش بازار ۵۰۰ تا ۲ هزار همت، بهطور متوسط بازدهی حدود ۱۲۶ درصدی را ثبت کردهاند. در این میان، شرکتهای کوچک با ارزش بازار کمتر از ۱۰ همت نیز به میانگین بازدهی ۱۲۷ درصدی رسیدهاند.
این ارقام نشان میدهد که در دوره مورد بررسی، شرکتهای متوسط از نظر ارزش بازار عملکرد بهتری نسبت به سایر گروهها داشتهاند؛ با این حال، اندازه شرکت بهتنهایی معیار کافی برای ارزیابی بازدهی سهام نیست و شرایط بنیادی، وضعیت عملیاتی و چشمانداز سودآوری هر بنگاه نیز در این زمینه اهمیت دارد.
رقابت شاخص کل و هموزن؛ کدامیک جلوتر است؟
مقایسه عملکرد شاخص کل و شاخص هموزن نیز تصویری روشنتر از وضعیت بازار سهام ارائه میدهد. بر اساس آمار موجود، شاخص کل از ابتدای سال حدود ۱۲۰ درصد و شاخص هموزن نزدیک به ۱۳۰ درصد رشد کرده است.
از آنجا که در محاسبه شاخص کل، شرکتهای بزرگتر وزن بیشتری دارند، اما در شاخص هموزن تغییرات قیمت نمادها با وزن یکسان منعکس میشود، اختلاف بازدهی این دو نماگر میتواند نشانهای از تفاوت عملکرد شرکتهای بزرگ با بخش گستردهتری از بازار باشد.
بررسی روند این دو شاخص نشان میدهد فاصله بازدهی آنها در شهریورماه به حدود ۱۵ تا ۲۰ واحد درصد رسیده بود؛ اما از اواخر تابستان، همزمان با بهبود عملکرد برخی نمادهای بزرگ، این اختلاف کاهش یافت و به حدود ۱۰ واحد درصد رسید.
بنابراین، برتری سهام کوچک و متوسط در ماههای گذشته روندی یکطرفه نداشته و ترکیب تقاضا در مقاطع مختلف تغییر کرده است.
کدام صنایع بیشتر مورد توجه قرار گرفتند؟
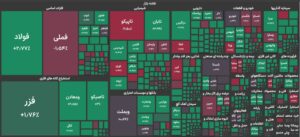
بررسی عملکرد صنایع نشان میدهد گروههایی مانند دارویی، محصولات کانی غیرفلزی، محصولات پاککننده، مخابرات، صنایع غذایی، زراعت، محصولات کاغذی و کاشی و سرامیک در زمره گروههای برخوردار از بازدهی بالاتر قرار گرفتهاند.
در مقابل، برخی صنایع بزرگ از جمله خودرو، فولاد، بانکها و اورهسازان عملکرد ضعیفتری را تجربه کردهاند. این تفاوت را میتوان تا حدی در شرایط عملیاتی شرکتها، محدودیتهای تولید و چشمانداز سودآوری آنها جستوجو کرد.
آسیب به برخی واحدهای صنعتی، مشکلات تأمین انرژی و ابهامات مقرراتی از جمله عواملی هستند که میتوانند انتظارات سرمایهگذاران درباره سودآوری آینده شرکتها را تحت تأثیر قرار دهند. در مقابل، شرکتهایی که با ریسکهای عملیاتی متفاوتی مواجهاند یا از چشمانداز درآمدی مناسبتری برخوردارند، ممکن است با تقاضای بیشتری در بازار سهام روبهرو شوند.
فملی برخلاف میانگین بازار حرکت کرد
با وجود پیشتازی میانگین بازدهی شرکتهای متوسط، عملکرد برخی نمادهای بزرگ نشان میدهد نمیتوان بازدهی سهام را صرفاً بر اساس ارزش بازار شرکتها ارزیابی کرد.
برای نمونه، شرکت ملی صنایع مس ایران با نماد فملی، بر اساس آمار ارائهشده، از ابتدای سال بیش از ۲۲۰ درصد بازدهی داشته است؛ رقمی که از میانگین بازدهی بسیاری از شرکتهای کوچک و متوسط نیز فراتر میرود.
عملکرد این نماد نشان میدهد عواملی مانند میزان فروش، سودآوری، نرخ ارز و چشمانداز قیمت محصولات میتوانند نقشی تعیینکننده در بازدهی سهام داشته باشند. از این منظر، ارزش بازار شرکت تنها یکی از متغیرهای مؤثر در ارزیابی عملکرد سهام است و نمیتواند بهتنهایی مبنای تصمیمگیری قرار گیرد.
نرخ ارز، انرژی و مقررات؛ عوامل اثرگذار بر ادامه مسیر بورس
در کنار وضعیت بنیادی شرکتها، تحولات نرخ ارز، سیاستهای اقتصادی و تصمیمهای مقرراتی نیز بر چشمانداز صنایع بورسی اثرگذارند. برای مثال، ابهام در مقررات مربوط به صنعت پالایش میتواند انتظارات سرمایهگذاران درباره عملکرد شرکتهای این گروه را تغییر دهد.
همچنین محدودیت انرژی در فصل سرد سال ممکن است بر میزان تولید و هزینههای صنایع مختلف اثر بگذارد؛ هرچند شدت این تأثیر در تمام گروهها یکسان نیست و به ساختار فعالیت و شرایط عملیاتی هر شرکت بستگی دارد.
ازاینرو، شناسایی گروههای پیشتاز بازار سرمایه در ماههای آینده، به بررسی همزمان ارزش معاملات، جریان ورود و خروج نقدینگی، وضعیت سودآوری شرکتها و پایداری تقاضا نیاز دارد.
آیا برندگان امروز بورس در آینده هم پیشتاز میمانند؟
بازدهی بالای گذشته بهتنهایی تضمینی برای تداوم رشد سهام نیست؛ همانطور که عملکرد ضعیفتر یک صنعت نیز لزوماً به معنای آمادگی آن برای صعود نخواهد بود. ارزیابی چشمانداز بازار مستلزم بررسی مجموعهای از عوامل بنیادی، شرایط اقتصاد کلان، ریسکهای عملیاتی و روند جریان نقدینگی است.
در مجموع، رقابت شاخص کل و شاخص هموزن نشان میدهد تمرکز صرف بر یک نماگر برای شناخت وضعیت بورس کافی نیست. اگرچه شرکتهای متوسط در دوره مورد بررسی میانگین بازدهی بالاتری داشتهاند، عملکرد نمادهایی مانند فملی نیز تأکید میکند که فرصتهای بازدهی میتوانند در گروههای مختلف بازار وجود داشته باشند.
در نهایت، مسیر آینده بازار سهام را نه اندازه شرکتها بهتنهایی، بلکه ترکیبی از وضعیت سودآوری، چشمانداز فروش، تحولات اقتصادی، ریسکهای عملیاتی و جهت جریان نقدینگی تعیین خواهد کرد./ تسنیم