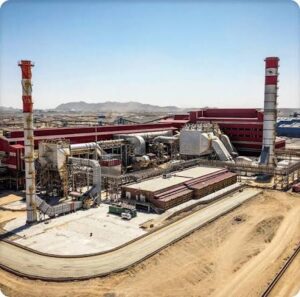
مبحث متانول در ایران معمولاً با ظرفیت تولید، قیمت جهانی و تکمیل زنجیره ارزش آغاز میشود؛ درحالیکه مسئله اصلی پیش از آنکه فنی باشد، سیاسی و نهادی است. متانول ضمن اینکه محصول پتروشیمی است، سازوکاری برای تبدیل گاز به ارز، توزیع رانت خوراک، تامین مالی بنگاهها و ایجاد تعهدات منطقهای نیز هست. از همین رو، پشت هر مجوز ائتلافی از شرکتها، هلدینگها، بانکها، پیمانکاران، نهادهای محلی و دستگاههای دولتی قرار دارد که سهم یکسانی از منفعت و هزینه نمیبرند.
توسعه متانول در بستری شکل گرفت که کشور به دنبال تبدیل ذخایر گازی به محصولی قابلصادرات بود. فناوری آن شناختهشده و بازار بینالمللیاش نقدشونده بود. این انتخاب در زمان خود منطق داشت، اما بهتدریج به وابستگی نهادی انجامید. تجربه اجرایی، شبکه پیمانکاران، مجوزهای آماده و تصور دسترسی دائمی به گاز، سرمایهگذاریهای بعدی را به همان مسیر کشاند. موفقیت اولیه، به جای انگیزهای برای تنوع صنعتی، به الگویی برای تکرار ظرفیت تبدیل شد.
هسته اقتصاد سیاسی این صنعت، قیمت خوراک است. گاز برای تولیدکننده نهاده تجاری است، اما برای دولت منبع درآمد، ابزار سیاست صنعتی و کالایی اجتماعی محسوب میشود. تولیدکننده خوراک ارزان و قابلپیشبینی میخواهد؛ دولتها در دوره کسری بودجه به افزایش درآمد میاندیشد؛ بخش خانگی گاز را حقی عمومیمیداند و نیروگاه برای جلوگیری از خاموشی در اولویت قرار میگیرد. فرمول خوراک فقط رابطه علمی نیست؛ صورت فشرده منازعهای بر سر توزیع ارزش منابع طبیعی است.
این منازعه با قواعدی پایدار حل نشده است. وقتی قیمت خوراک پایین نگه داشته میشود، رانت بزرگی میان شرکتهایی توزیع میشود که بهرهوری یکسان ندارند. وقتی قیمت ناگهان افزایش مییابد، برنامه مالی بنگاه و اعتبار سیاستگذار آسیب میبیند. محدودیت زمستانی گاز همین ریسک را به شکل توقف تولید به صنعت منتقل میکند. در چنین محیطی، سودآوری فقط به فناوری و بازار وابسته نیست؛ توان چانهزنی برای قیمت، سهمیه و استمرار خوراک نیز تعیینکننده میشود. حاصل، گرایش بنگاه به تنظیم رابطه با تصمیمگیر، به جای تمرکز بر نوآوری و بهرهوری است.
ساختار مالکیت، مسئله را پیچیدهتر میکند. بخش مهمی از ظرفیت پتروشیمی در اختیار هلدینگهای متصل به صندوقهای بازنشستگی، بانکها یا نهادهای عمومی است. این شرکتها بنگاه اقتصادیاند، اما از آنها انتظار میرود سود سهام و تعهدات اجتماعی را تامین کنند. در دوره رونق، درآمد متانول به پوشش تعهدات سهامداران بزرگ کمک میکند؛ در رکود، فشار برای تخفیف خوراک، تنفس مالیاتی یا حمایت ارزی افزایش مییابد. مرز میان ریسک تجاری بنگاه و مسئولیت مالی دولت مبهم میشود.
مجوز متانولی نیز صرفاً اجازه تولید نیست؛ گاه به دارایی قابلمذاکره تبدیل میشود. اعلام طرح میتواند مطالبه اشتغال، زیرساخت، اعتبار بانکی و تخصیص خوراک ایجاد کند. بازیگران محلی از سرمایهگذاری استقبال میکنند، زیرا منفعت ساختوساز و اشتغال ملموس است؛ اما هزینه بلندمدت تامین گاز و فروش محصول توزیع میشود. این عدم تقارن توضیح میدهد چرا توقف طرح ضعیف، از صدور مجوز آن دشوارتر است.
تحریم، لایه دیگری از این اقتصاد سیاسی است. تولیدکننده ایرانی فقط با رقبای صنعتی مواجه نیست؛ هزینه حمل، بیمه، واسطهگری، تخفیف تحریمی و بازگشت ارز نیز بر معامله او اثر میگذارد. تمرکز فروش در شرق آسیا عدم توازن را تشدید میکند. خریدار به چندین عرضهکننده دسترسی دارد، اما فروشنده ایرانی برای جابهجایی محموله و دریافت پول گزینههای محدودی دارد. بنابراین، درآمد ثبتشده صادراتی الزاماً معادل ارزش خالص بازگشته به بنگاه و اقتصاد ملی نیست؛ بخشی از حاشیه سود در شبکهای بیرون از کارخانه توزیع میشود.
شعار تکمیل زنجیره ارزش قرار است پاسخی به این آسیبپذیری باشد، اما خود میتواند میدان تازهای برای توزیع رانت شود. اگر واحد پاییندستی بدون بازار، فناوری و مزیت هزینهای ساخته شود، یارانه گاز فقط از حلقهای به حلقه بعد منتقل شده است. تبدیل متانول به الفین شاید وابستگی به صادرات متانول را کاهش دهد، ولی سرمایهگذاری بزرگتر، مصرف انرژی بیشتر و ریسک بازار متفاوتی ایجاد میکند. در مقابل، زنجیرههای کوچکتر مانند رزینها، چسبها، حلالها و مواد شیمیایی تخصصی، با وجود مصرف کمتر متانول، میتوانند پیوند عمیقتری با تولید داخلی و بنگاههای متوسط برقرار کنند. انتخاب میان این مسیرها، انتخاب میان دو الگوی توسعه است؛ تمرکز سرمایه در چند ابرپروژه یا شکلگیری شبکهای متنوع از تولیدکنندگان.
اقتصاد سیاسی متانول باید در نسبت با ناترازی گاز نیز بازخوانی شود. در وضعیت کمبود، تخصیص هر مترمکعب گاز به معنای محروم شدن مصرفی دیگر است. معیار تصمیم نمیتواند فقط سود حسابداری مجتمع باشد؛ ارزشافزوده خالص، ارز قابلوصول، اشتغال پایدار، شدت انرژی و هزینه فرصت گاز باید همزمان سنجیده شود. تعطیلی دورهای صنایع، همزمان با صدور مجوزهای تازه، نشانه فقدان مرجعی واحد برای داوری درباره این تعارض است. وزارت نفت خوراک را میبیند، وزارت صمت ظرفیت صنعتی را، سازمان برنامه درآمد و سرمایهگذاری را و بازیگران محلی اشتغال را؛ اما نهادی مسئول جمعبندی همه این منافع نیست.
اصلاح این وضعیت با دستور یا تغییر فرمول خوراک ممکن نیست. نخست باید اطلاعات تخصیص گاز، نرخ بهرهبرداری، تخفیف فروش و تعهدات ارزی شفاف شود تا محل انباشت رانت و ریسک معلوم باشد. سپس مجوزهای جدید باید به قرارداد معتبر خوراک، تامین مالی واقعی و بازار قابلاثبات مشروط شوند. حمایت از صنایع پاییندستی نیز باید زماندار و وابسته به تولید و فروش واقعی باشد، نه صرف نصب تجهیزات. مهمتر از همه، دولت باید میان نقش تنظیمگر و سهامدار مرز روشنی برقرار کند؛ زیرا دولتی که هم از سود شرکت منتفع است و هم درباره قیمت خوراک و رقابت داوری میکند، با تعارض منافع ساختاری روبهروست.
آینده متانول ایران را نه تعداد مجتمعها، بلکه کیفیت قواعد تعیین خواهد کرد. اگر خوراک بر پایه قاعدهای پایدار تخصیص یابد، مجوز از امتیاز سیاسی به تعهد اقتصادی تبدیل شود، هزینه تحریم در محاسبات دیده شود و زنجیره پاییندستی براساس بازار واقعی شکل گیرد، متانول میتواند ابزار توسعه صنعتی باشد. در غیر این صورت، این صنعت به سازوکاری برای تبدیل گاز یارانهای به ارز پرهزینه و توزیع منافع میان بازیگران قدرتمند محدود خواهد شد؛ درحالیکه هزینه کمبود گاز، سرمایههای متوقف و فرصتهای ازدسترفته را کل اقتصاد و نسلهای آینده نیز پرداخت میکنند.